当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、死亡保険金が振り込まれた。『これにも相続税がかかるの?』と気になりますよね。
結論から言うと、相続人が受け取った死亡保険金には「500万円×法定相続人の数」の非課税枠があります。この記事では人数ごとの枠と基礎控除の合わせ方、相続放棄した人が受け取ったケースまで計算していきます。
妻と子2人なら、保険金はいくらまで非課税?
法定相続人が妻と子2人の3人なら、死亡保険金の非課税枠は1,500万円です。基礎控除の4,800万円とは別枠なので、保険金2,000万円と預貯金など4,000万円のケースでは、課税価格が4,500万円になり相続税はかかりません。
非課税枠と基礎控除は、どちらも法定相続人の人数で決まります。人数ごとに並べるとこうなります。
| 法定相続人の数 | 生命保険金の非課税枠 | 相続税の基礎控除 |
|---|---|---|
| 1人 | 500万円 | 3,600万円 |
| 2人 | 1,000万円 | 4,200万円 |
| 3人 | 1,500万円 | 4,800万円 |
| 4人 | 2,000万円 | 5,400万円 |
| 5人 | 2,500万円 | 6,000万円 |
対象になるのは、亡くなった人が保険料を負担していた生命保険の死亡保険金です。死亡退職金にも、同じ計算の非課税枠が別にあります。
基礎控除の人数の数え方は、相続人1人〜5人の基礎控除の早見表で詳しく見られます。
現金で残すのと保険金で残すのでは、どれだけ違う?
同じ6,000万円を残すケースで比べてみます。妻と子2人が相続し、法定相続分どおりに分けたものとして計算しています。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|
| 妻と子2人:全部が預貯金6,000万円 | 6,000万円 | 120万円 | 60万円 |
| 妻と子2人:預貯金4,000万円+保険金2,000万円 | 4,500万円 | 0円 | 0円 |
| 子1人:預貯金3,000万円+保険金1,500万円 | 4,000万円 | 40万円 | 40万円 |
2つ目のケースでは、保険金2,000万円から1,500万円が非課税になり、500万円だけが課税価格に入ります。合計4,500万円は基礎控除の4,800万円以下なので、申告もいりません!
3つ目の子1人のケースは、非課税枠が500万円しかありません。保険金のうち1,000万円が課税価格に入り、40万円がかかります。
受け取った人が2人以上の時の分け方
非課税枠は、受け取った相続人の間で受取額の割合に応じて分けます。
例えば非課税枠1,500万円で、妻が1,200万円、子が800万円を受け取ったケースです。妻の非課税分は900万円、子は600万円になり、課税されるのは妻300万円、子200万円です。
相続放棄した子が保険金を受け取ったら?
相続放棄した人も、法定相続人の数には入ります。ただし放棄した本人は「相続人」ではなくなるので、自分が受け取った保険金に非課税枠を使えません。
『放棄したら保険金ももらえないのでは?』と心配になりますよね。保険金は受取人のものなので、放棄しても受け取れます。ただ、税金の面では差が出るんです。
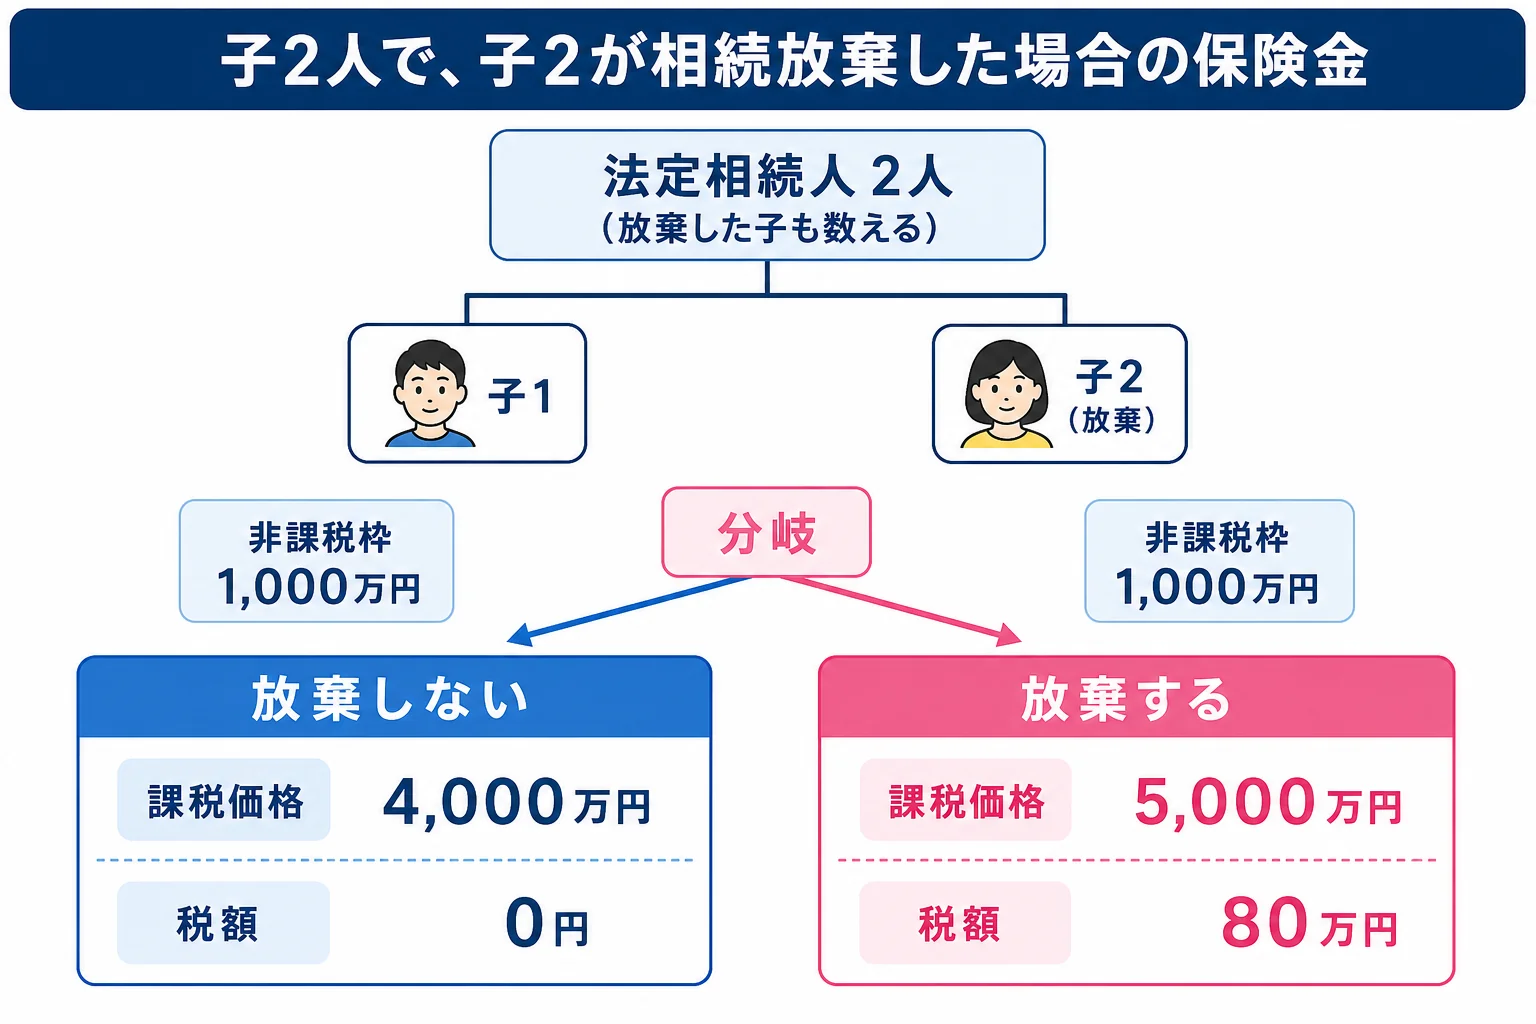
例えば、子2人のうち子2が相続放棄し、子2が保険金2,000万円を受け取ったケースです。預貯金など3,000万円は子1が相続します。
| ケース | 非課税枠 | 課税価格の合計 | 納付額 |
|---|---|---|---|
| 子2が放棄しない | 1,000万円(子2が使える) | 4,000万円 | 0円 |
| 子2が放棄する | 1,000万円(受け取った相続人がいないので使えない) | 5,000万円 | 子1が48万円・子2が32万円(合計80万円) |
放棄した場合でも、基礎控除は4,200万円のままです。それでも保険金2,000万円がまるごと課税価格に入るので、80万円の相続税が出てしまいます。
『借金があるから放棄しよう』と決める前に、保険金の受け取りと税額がどうなるか見ておくと安心です。放棄の判断は家庭裁判所への申述期限(3か月)との兼ね合いもあるので、早めに確かめてみてください。
非課税枠を使う時に間違えやすいこと
保険金の非課税枠は、条件の読み違いがよく起きます。例えばこんなやり取りです。
「保険金は孫が受取人だけど、非課税になるよね?」
「孫は相続人じゃないから、非課税枠は使えないんだよ」
- 受取人が相続人か(孫や相続人でない親族は使えない)
- 保険料を負担していたのが亡くなった人か
- 受取人が相続放棄していないか
- 法定相続人の数に放棄した人を入れて数えたか
- 保険金以外の財産と合わせて、基礎控除を超えていないか
保険金のほかに非課税になる財産は、非課税になる財産のケース別判定にまとめています。
保険金が複数ある、相続放棄をする人がいる、受取人に孫が入っている。こうしたケースは非課税枠の割り振りで税額が変わるので、税理士に計算を任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生命保険の非課税枠は、基礎控除とは別ですか?
はい、別枠です。保険金から非課税枠を引いた残りを他の財産に足し、その合計から基礎控除を引きます。
相続放棄した人がいると、非課税枠は減りますか?
減りません。法定相続人の数は放棄がなかったものとして数えます。ただし放棄した本人が受け取った保険金には、非課税枠を使えません。
生命保険の非課税枠で相続税が0円になったら、申告は必要ですか?
非課税枠を引いた後の合計が基礎控除以下なら、申告はいりません。小規模宅地等の特例や配偶者の税額軽減を使って0円にする場合は申告が必要です。
まとめ
- 死亡保険金の非課税枠は500万円×法定相続人の数
- 妻と子2人なら非課税枠1,500万円、基礎控除4,800万円で別枠
- 受取人が2人以上なら、受取額の割合で非課税枠を分ける
- 相続放棄した人も人数に入るが、本人の保険金には非課税枠を使えない
- 受取人が孫など相続人でない人の場合も非課税枠は使えない