当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家を買うのに、親が頭金を出してくれることになった。『贈与税はかかる?あとで相続の時に何か言われない?』と気になっている方も多いはずです。
結論から言うと、省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円まで贈与税は非課税です。ただし申告が要り、兄弟がいる家は相続の分け方にも影響します。援助額と家の種類ごとに見ていきましょう。
親から1,000万円援助してもらったら、贈与税はかかる?
2024年1月1日から2026年12月31日までの贈与なら、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税がかかりません。暦年課税の基礎控除110万円と合わせて使えます。0円になる場合も、翌年2月1日から3月15日までに贈与税の申告が必要です。
この非課税は「住宅取得等資金の贈与の非課税」と呼ばれる特例です。受け取る子は、贈与を受けた年の1月1日時点で18歳以上であることなどの要件があります。
所得の要件もあり、合計所得金額が2,000万円以下(床面積が40㎡以上50㎡未満の家は1,000万円以下)です。
では、援助額と家の種類でどう変わるかを見てみます。親から18歳以上の子への贈与なので、贈与税は特例税率で計算しています。
| ケース | 非課税 | 基礎控除 | 課税される額 | 贈与税 |
|---|---|---|---|---|
| 省エネ等住宅・1,000万円 | 1,000万円 | 使わない | 0円 | 0円(申告は必要) |
| 省エネ等住宅・1,500万円 | 1,000万円 | 110万円 | 390万円 | 48万5,000円 |
| それ以外の住宅・600万円 | 500万円 | 110万円の枠内で100万円 | 0円 | 0円(申告は必要) |
| それ以外の住宅・1,000万円 | 500万円 | 110万円 | 390万円 | 48万5,000円 |
390万円の贈与税は、特例税率の「400万円以下 15%・控除額10万円」を使って、390万円に15%を掛けた58万5,000円から10万円を引いて、48万5,000円です。
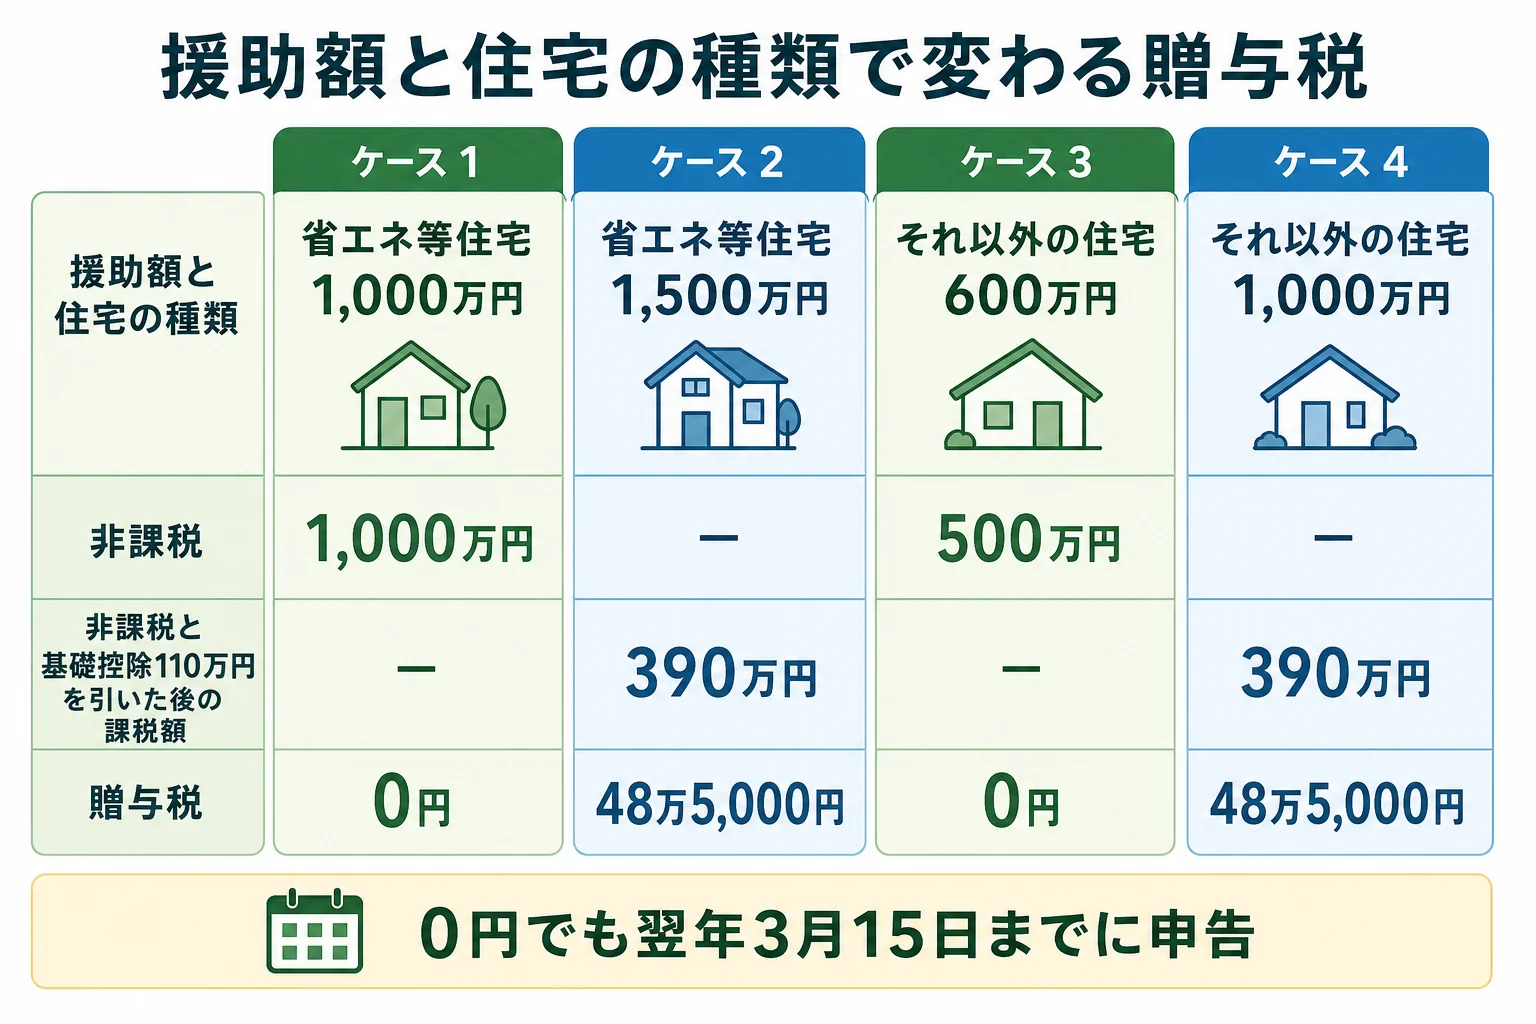
同じ1,000万円の援助でも、家が省エネ等住宅かどうかで贈与税が0円か48万5,000円かに分かれるんです。どちらに当たるかは、買う前に住宅会社に確認しておきましょう。
1,000万円を超える援助を受けたい時はどうする?
『頭金に2,000万円以上出してもらう予定なんだけど』というケースもありますよね。その場合は、相続時精算課税と組み合わせる方法があります。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。年110万円の基礎控除のほか、累計2,500万円まで贈与税がかかりません。
例えば、省エネ等住宅を買うのに3,000万円の援助を受けるケースです。
| 内訳 | 金額 | 扱い |
|---|---|---|
| 住宅取得等資金の非課税 | 1,000万円 | 贈与税0円・相続財産に足し戻さない |
| 相続時精算課税の基礎控除 | 110万円 | 贈与税0円・相続財産に足し戻さない |
| 相続時精算課税の特別控除 | 1,890万円 | 贈与税0円・相続の時に相続財産に足し戻す |
このケースでは贈与税は0円です。ただ、1,890万円は親が亡くなった時に相続財産に足し戻して相続税を計算します。
一度精算課税を選ぶと、その親からの贈与は暦年課税に戻れません。選ぶ時は、最初の贈与の翌年2月1日から3月15日に届出書を出します。向いている家かどうかは相続時精算課税を使うケースで確かめてみてください。
援助してもらったお金は、相続税にどう影響する?
ここが大事なところです。住宅取得等資金の非課税を使った分は、相続税の生前贈与加算の対象になりません。
暦年課税で相続人がもらった贈与は、相続開始前7年以内の分が相続財産に足し戻されます(2024年1月1日以降の贈与から。加算期間は段階的に伸びます)。一方で、住宅資金の非課税を使った分は、親が翌年に亡くなっても足し戻しません。
| ケース | 相続税への足し戻し |
|---|---|
| 住宅取得等資金の非課税を使った分 | 足し戻さない |
| 非課税を超えて暦年課税で受け取った分 | 相続開始前7年以内なら足し戻す |
| 相続時精算課税の特別控除で受け取った分 | 時期に関係なく足し戻す |
| 申告をしておらず非課税が使えなかった分 | 贈与税がかかり、7年以内なら足し戻す |
つまり、親の財産を相続税の計算から外す効果があるのは、非課税を正しく申告した分だけです。
兄弟がいる家は、特別受益に気をつける
税金とは別に、兄弟がいる家で気をつけたいのが特別受益です。
特別受益は、相続人の誰かが親から生前に受けた大きな援助を、遺産分割の時に考慮する考え方です。家を買う資金の援助は、これに当たると見られることが多いんです。
例えば、子が2人いて、長男だけが住宅資金の援助を受けたケースです。親が亡くなった時、次男から「兄さんは家のお金をもらったんだから、その分を差し引いて分けよう」と言われることがあります。
「あれは贈与税も非課税だったし、関係ないよね?」
「税金と遺産の分け方は別の話だよ」
税金の上で非課税でも、遺産の分け方では考慮されることがある、という点が見落としやすいところです。
なお、相続開始から10年を過ぎると、特別受益を主張できなくなり、原則として法定相続分で分けます(2023年4月1日施行の改正民法)。
- 買う家が省エネ等住宅に当たるか
- 援助額が非課税と基礎控除の範囲に収まるか
- 翌年2月1日から3月15日に贈与税の申告をする段取りがあるか
- 兄弟に援助のことを伝えているか
- 親が遺言で、援助分を遺産の分け方でどう扱うか書いておくか
兄弟の間で不公平感が出そうな時は、親が遺言に考えを残しておくと話し合いがまとまりやすくなります。
援助額が大きく精算課税と組み合わせたい、兄弟がいて相続の分け方まで考えたい、申告の書類に不安がある。こんなケースは、贈与税と相続税の両方を見てくれる税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの財産を渡す方法と比べたい方は、生前贈与の渡し方もあわせて見てみてください。
よくある質問
住宅資金の援助が非課税の範囲内なら、申告しなくてもいいですか?
申告が必要です。贈与を受けた年の翌年2月1日から3月15日までに、特例を受ける旨を書いた贈与税の申告書に、戸籍の謄本や契約書の写しなどを付けて出します。申告しないと非課税が使えません。
親が援助の翌年に亡くなったら、援助分に相続税はかかりますか?
住宅取得等資金の非課税を使った分は、生前贈与加算の対象外なので相続財産に足し戻しません。非課税を超えて暦年課税で受け取った分は、相続開始前7年以内なら足し戻します。
祖父母から援助してもらっても非課税になりますか?
この特例は父母だけでなく祖父母など直系尊属からの贈与が対象です。年齢や所得などの要件を満たすかは、税理士や国税庁の案内で確認してみてください。
まとめ
- 省エネ等住宅は1,000万円、それ以外は500万円まで非課税(2024年1月1日から2026年12月31日の贈与)
- 省エネ等住宅で1,500万円の援助なら、贈与税は48万5,000円
- 非課税でも翌年3月15日までの申告が必要
- 非課税を使った分は相続税に足し戻さない
- 兄弟がいる家は、遺産の分け方で特別受益として考慮されることがある