当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、まず気になるのは『うちは相続税がかかるの?』ということですよね。その答えを左右するのが、相続税の基礎控除です。
結論から言うと、基礎控除は「3,000万円+600万円×法定相続人の数」で、家族の人数で決まります。遺産の合計がこの金額以下なら、相続税はかからず申告も要りません。
この記事では、相続人が1人〜5人のケースごとの金額と、遺産額別にどこから税金がかかるかを、計算例つきで確かめられます。
わが家の基礎控除はいくら?人数別の早見表
例えば、夫が亡くなり、妻と子2人が相続するケースです。法定相続人は3人なので、基礎控除は4,800万円。遺産の合計(課税価格)が4,800万円以下なら相続税はかからず、申告も要りません。子が1人なら4,200万円、子が3人なら5,400万円と、人数で上限が動きます。
基礎控除は、亡くなった人の財産から差し引ける「税金がかからない枠」です。2015年1月1日以後の相続では、次の計算式で決まります。国税庁の案内もこの式です(No.4152 相続税の計算)。
基礎控除=3,000万円+600万円×法定相続人の数
人数ごとの金額を表にしました。
| 法定相続人の数 | 基礎控除 | よくある家族の形 |
|---|---|---|
| 1人 | 3,600万円 | 子1人だけ/配偶者だけ |
| 2人 | 4,200万円 | 配偶者と子1人/子2人 |
| 3人 | 4,800万円 | 配偶者と子2人/配偶者と父母 |
| 4人 | 5,400万円 | 配偶者と子3人/配偶者と兄弟3人 |
| 5人 | 6,000万円 | 配偶者と子4人 |
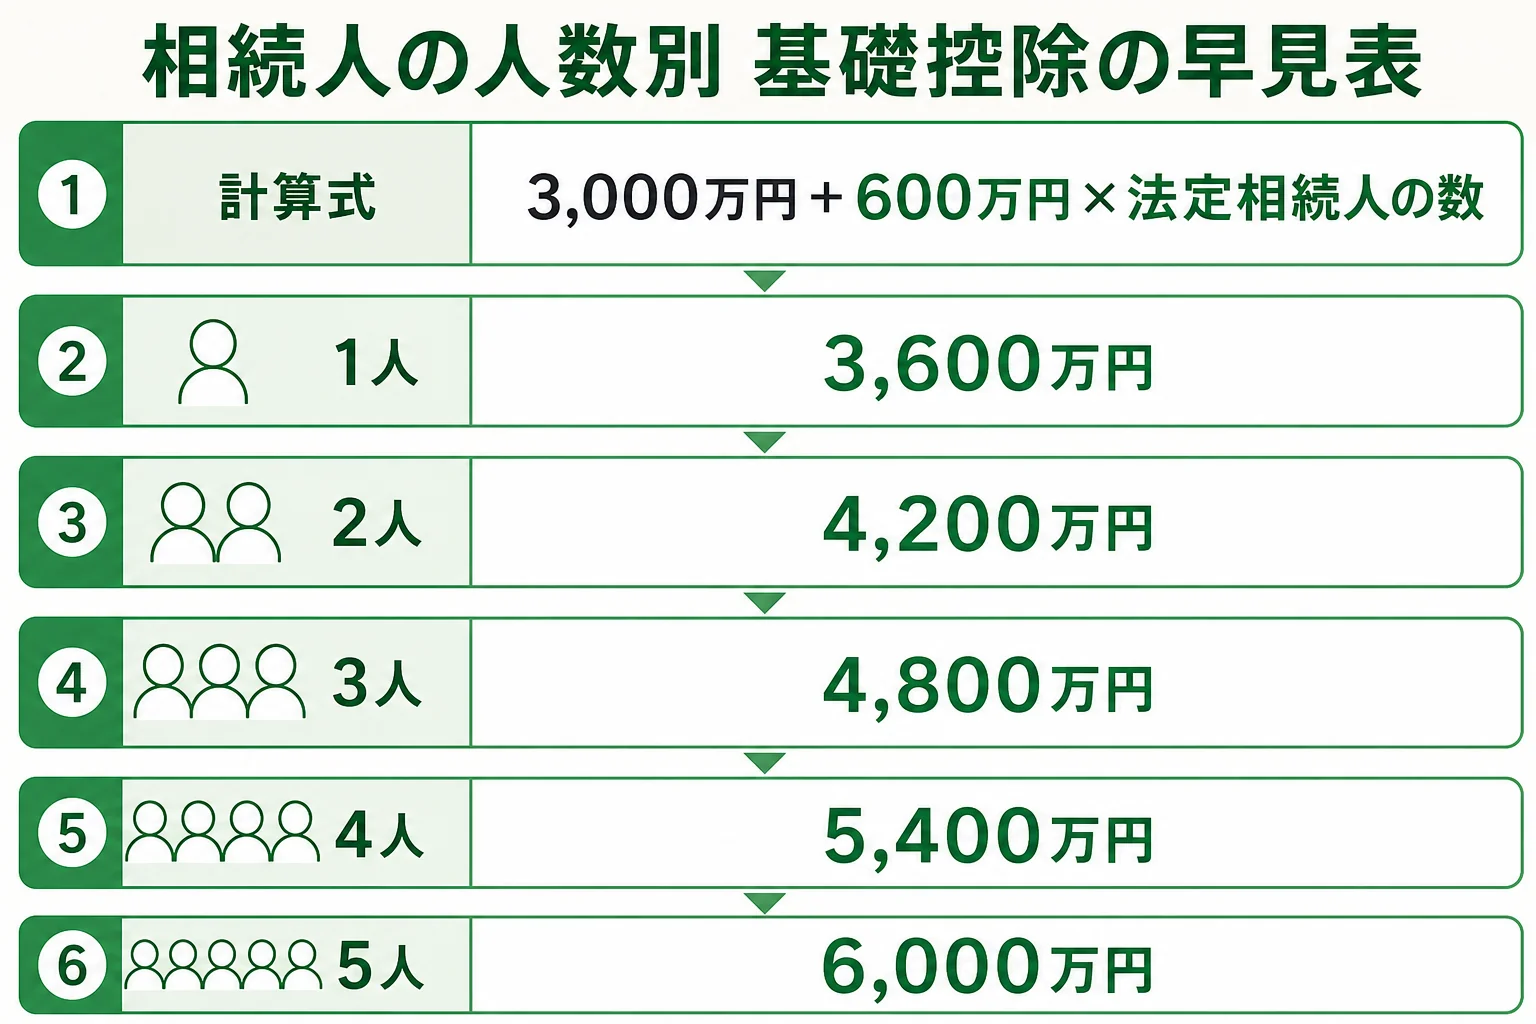
1人増えるごとに600万円ずつ増えるんです。『うちは何人になるんだろう?』という方は、次の数え方を見てみてください。
うちの相続人は何人?家族の形ごとの数え方
ここで数えるのは「法定相続人」です。遺言で財産をもらう人や、実際に財産を受け取る人の数ではありません。
配偶者は常に相続人です。子がいれば子、子がいなければ父母、父母もいなければ兄弟姉妹が相続人になります。
| ケース | 法定相続人 | 人数と基礎控除 |
|---|---|---|
| 妻と子2人 | 妻・子2人 | 3人/4,800万円 |
| 妻が先に亡くなっていて、子1人 | 子1人 | 1人/3,600万円 |
| 子がなく、妻と夫の父母が健在 | 妻・父母2人 | 3人/4,800万円 |
| 子も父母もなく、妻と夫の兄弟3人 | 妻・兄弟3人 | 4人/5,400万円 |
| 子の1人が先に亡くなり、その子(孫)2人がいる | 妻・子1人・孫2人 | 4人/5,400万円 |
最後のケースは代襲相続です。亡くなった子の分を孫が引き継ぐので、孫2人がそれぞれ1人として数えられます。
数え方で迷いやすい3つの場面
- 相続放棄をした人がいても、人数には数える
- 養子は、実子がいれば1人まで、実子がいなければ2人までしか数えない
- 内縁の配偶者は相続人ではないので数えない
『兄が放棄したから、1人減るよね?』と考える方も多いはずです。実は、基礎控除の計算では放棄がなかったものとして数えるんです。
前の結婚の子や、認知した子がいる場合
前妻(前夫)との間の子も、今の家族の子と同じく法定相続人です。認知された子も実子と同じに数えます。
例えば、夫が亡くなり、妻と子2人のほかに前妻との子が1人いるケースです。法定相続人は4人になり、基礎控除は5,400万円になります。
「父に前の結婚の子どもがいたなんて、知りませんでした」
「戸籍をさかのぼると、そこで初めて分かることもあるんです」
こんなことは珍しくありません。人数を決める前に、亡くなった人の出生から死亡までの戸籍をそろえておくと安心です。
養子がいる時の細かい数え方は、養子がいる時の法定相続人の数え方で詳しく見てみてください。
遺産5,000万円の家は、家族の形でこう変わる
『遺産は5,000万円くらい。うちはかかるの?』という声はよく聞きます。実は、同じ5,000万円でも家族の形で結果がかなり変わるんです。課税価格の合計が5,000万円のケースを並べました。数字は計算ツールで確かめた金額で、法定相続分どおりに分けた場合です。
| ケース | 基礎控除 | 課税遺産総額 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 子1人だけ | 3,600万円 | 1,400万円 | 160万円 | 160万円 |
| 配偶者だけ | 3,600万円 | 1,400万円 | 160万円 | 0円 |
| 子2人 | 4,200万円 | 800万円 | 80万円 | 80万円 |
| 配偶者と子1人 | 4,200万円 | 800万円 | 80万円 | 40万円 |
| 配偶者と子2人 | 4,800万円 | 200万円 | 20万円 | 10万円 |
| 配偶者と子3人 | 5,400万円 | 0円 | 0円 | 0円 |
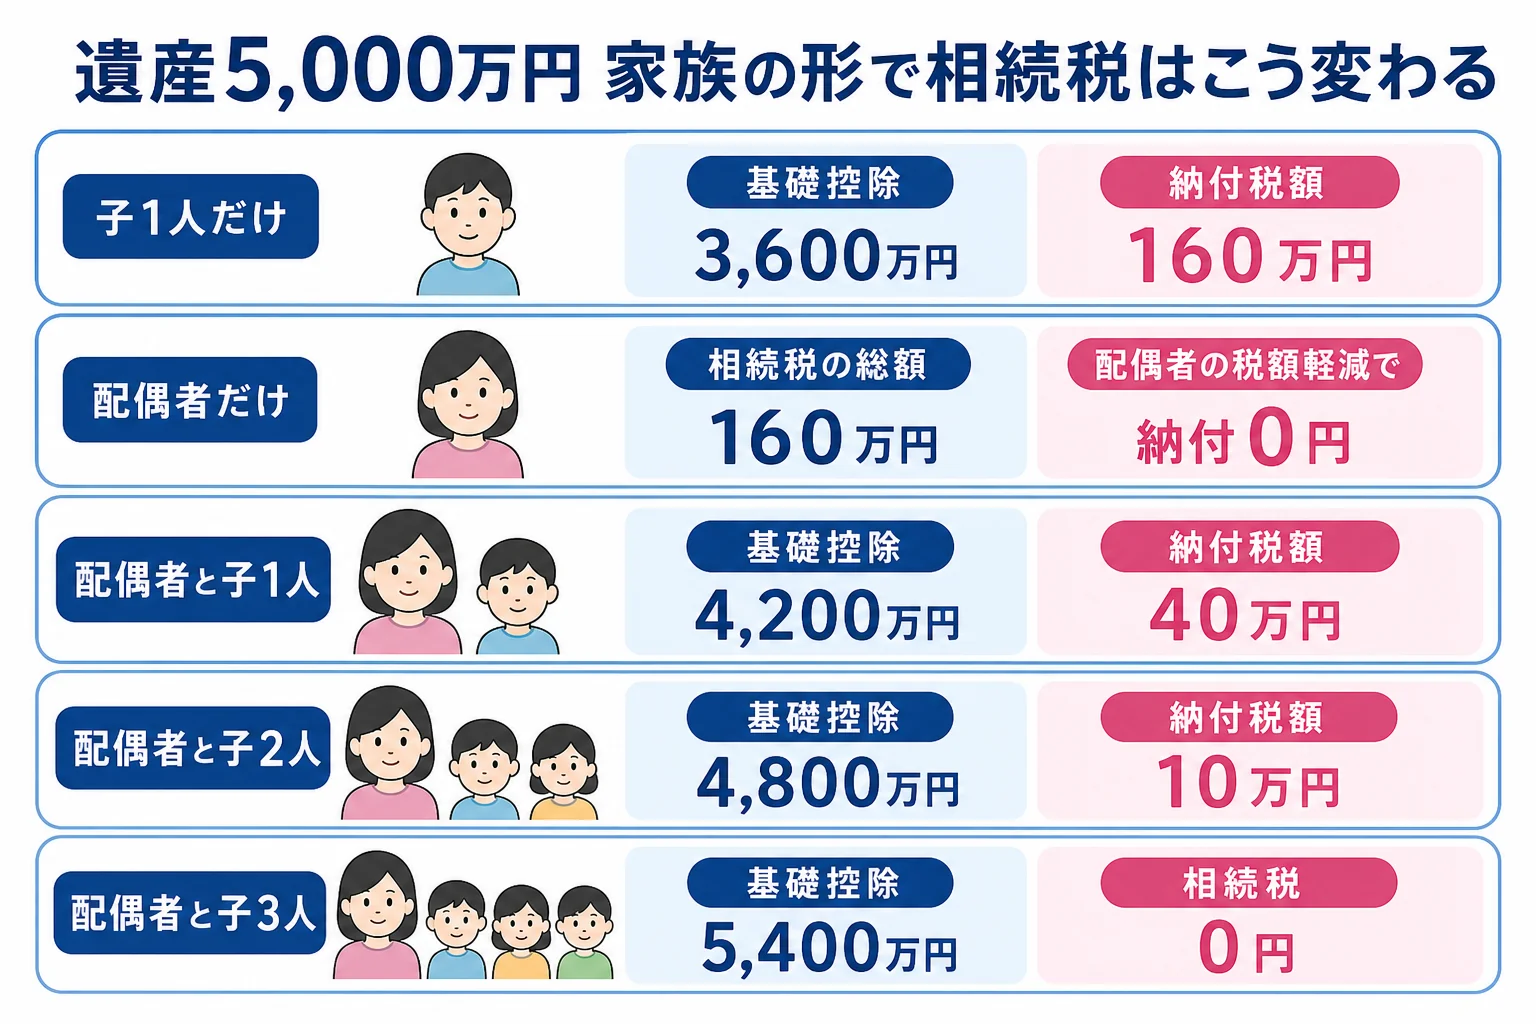
ここが大事なところです。「配偶者だけ」のケースでは、相続税の総額は160万円でも、配偶者の税額軽減で納付は0円になります。ただ、軽減を使うには申告が要るんです。
「配偶者と子1人」のケースも、配偶者の分は軽減で0円になり、子の分の40万円だけが残ります。
表には入れていませんが、子も父母もなく、妻と夫の兄弟3人が相続するケースも、人数は4人で基礎控除は5,400万円です。遺産5,000万円なら相続税はかかりません。兄弟姉妹には2割加算がありますが、税額が0円ならその心配もないんです。
『0円なら何もしなくていいのでは?』と思いますよね。ここを勘違いして申告を出さないと、軽減が使えずに税金が出てしまうことがあります。配偶者が多く受け取るケースの損得は配偶者控除でゼロになるケースと二次相続で確かめてみてください。
遺産6,000万円なら?放棄や孫養子があるケース
次は、課税価格の合計が6,000万円のケースです。人数が増えるほど基礎控除が大きくなり、5人なら基礎控除と同じ6,000万円で税金はかかりません。
| ケース | 人数 | 基礎控除 | 相続税の総額 |
|---|---|---|---|
| 子1人だけ | 1人 | 3,600万円 | 310万円 |
| 配偶者と子1人 | 2人 | 4,200万円 | 180万円 |
| 配偶者と子2人 | 3人 | 4,800万円 | 120万円 |
| 配偶者と子3人 | 4人 | 5,400万円 | 60万円 |
| 配偶者と子4人 | 5人 | 6,000万円 | 0円 |
同じ6,000万円でも、子1人だけなら310万円、子4人と配偶者なら0円です。配偶者がいるケースでは、子が1人増えるごとに相続税の総額が60万円ずつ下がっているのが分かりますよね。
では、迷いやすいケースを2つ見てみます。
子の1人が相続放棄をした場合
妻と子2人のうち、次男が相続放棄をしたケースです。放棄した人も数えるので、法定相続人は3人のまま、基礎控除は4,800万円です。
相続税の総額は120万円で変わりません。妻と長男が半分ずつ受け取ると、妻は配偶者の税額軽減で0円、長男は60万円です。
孫を養子にしていた場合
妻と子1人に加えて、孫を1人養子にしていたケースです。実子がいるので養子は1人まで数えられ、法定相続人は3人、基礎控除は4,800万円になります。
法定相続分どおりに分けると、相続税の総額は120万円です。子は30万円、孫養子は2割加算がついて36万円になります。
| ケース | 長男・子の税額 | 次男・孫養子の税額 | 理由・注意 |
|---|---|---|---|
| 次男が放棄 | 60万円 | 0円 | 人数は減らないが、取り分が長男に寄る |
| 孫養子あり | 30万円 | 36万円 | 孫養子は2割加算の対象 |
『孫を養子にすれば節税になる』と聞いたことがある方もいるかもしれません。人数は増えますが、2割加算もつくので、損得は家ごとに違うんです。
基礎控除を超えたら、何から始める?
遺産の合計が基礎控除を超えたら、相続税の申告が要ります。期限は、亡くなったことを知った日の翌日から10か月以内です。
ただ、超えても税額が0円になるケースもあります。配偶者の税額軽減や小規模宅地等の特例を使うと0円になる場合です。この時も、申告しないと特例が使えません。
| ケース | 申告 | 理由・注意 |
|---|---|---|
| 遺産が基礎控除以下 | 要らない | 相続税はかからない |
| 基礎控除を超え、税額が出る | 要る | 10か月以内に申告・納付 |
| 特例を使って0円になる | 要る | 申告しないと特例が使えない |
- 預金・土地・建物・株などの財産を書き出し、借入金や葬式費用も集める
- 法定相続人の人数を数え、基礎控除と比べる
- 生命保険金や死亡退職金は、500万円×法定相続人の数の非課税枠を引いて考える
- 自宅の土地があれば、小規模宅地等の特例が使えるかを確かめる
- 分け方を話し合い、10か月以内に申告する
生命保険金がある家は、非課税枠も人数で増える
生命保険金の非課税枠も「500万円×法定相続人の数」です。ここでも人数が効いてくるんです。
例えば、預金や自宅などが5,000万円、相続人が受け取る生命保険金が1,500万円のケースで比べてみます。数字は計算ツールで確かめた金額です。
| ケース | 保険金の非課税枠 | 課税価格の合計 | 基礎控除 | 相続税の総額 |
|---|---|---|---|---|
| 妻と子2人(3人) | 1,500万円 | 5,000万円 | 4,800万円 | 20万円 |
| 子1人だけ(1人) | 500万円 | 6,000万円 | 3,600万円 | 310万円 |
同じ財産でも、人数が3人なら保険金はまるごと非課税枠に収まり、相続税の総額は20万円です。子1人だけだと、保険金のうち1,000万円が課税価格に入り、総額は310万円まで増えます。
『保険金は受取人のものだから関係ない』と思われがちです。ただ、相続税の計算では「みなし相続財産」として、非課税枠を超えた分が入ってくるんです。
自宅の土地があって基礎控除を超えそう、相続人が多くて分け方の話し合いに時間がかかりそう。そんなケースは、早めに税理士に頼むと財産の評価から申告までまとめて任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
計算の続きはどう進む?
基礎控除を引いた残りが「課税遺産総額」です。ここから先は、法定相続分で分けたと仮定して税率をかけ、相続税の総額を出します。
例えば、妻と子2人で遺産1億円のケースなら、基礎控除4,800万円を引いた課税遺産総額は5,200万円です。ここから先を表にすると、こうなります。数字は計算ツールで確かめた金額です。
| 人 | 法定相続分で分けた金額 | 税率・控除額 | 税額 |
|---|---|---|---|
| 妻(1/2) | 2,600万円 | 15%・50万円 | 340万円 |
| 長男(1/4) | 1,300万円 | 15%・50万円 | 145万円 |
| 次男(1/4) | 1,300万円 | 15%・50万円 | 145万円 |
| 合計(相続税の総額) | 630万円 |
法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子2人はそれぞれ157万5,000円を納めます。基礎控除が人数で変わるので、同じ1億円でも子1人だけなら課税遺産総額は6,400万円まで大きくなるんです。
続きの計算は、3つの家族での計算例で一つずつ追ってみてください。
自分の取り分にどの税率がかかるかは、遺産額別の税率の見方が分かりやすいです。
「基礎控除っていつからこの金額なんですか?」
「2015年1月1日以後の相続から、今の計算式になっています」
基礎控除は2015年1月1日以後の相続から引き下げられています。古い本やメモの金額で判断しないようにしておきましょう。
自分で一度ざっくり計算してみたい方は、家族構成と財産を入れて試算する手順も見てみてください。
人数の数え方に養子や代襲が絡む、土地の評価額が分からない。そんなケースは、試算の段階から税理士に相談しておくと、申告まで迷わずに進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の基礎控除は、相続人一人当たりいくらですか?
一人当たりの部分は600万円です。これに定額の3,000万円を足すので、1人なら3,600万円、2人なら4,200万円、3人なら4,800万円になります。
配偶者がいると基礎控除は増えますか?
配偶者も法定相続人なので、1人分の600万円が増えます。基礎控除とは別に、配偶者には税額軽減もあります。
基礎控除以下なら、税務署に何か出す必要はありますか?
遺産の合計が基礎控除以下なら、相続税の申告は要りません。ただし、特例を使って基礎控除以下になる場合は申告が要ります。
遺産の合計には何が入りますか?
預金・土地・建物・株などに、生命保険金や死亡退職金の非課税枠を超えた分、亡くなる前の一定期間(最長7年)の生前贈与の加算分を足します。そこから借入金や葬式費用を引いた金額を、基礎控除と比べます。
相続人が遠方にいて人数が分かりません。
亡くなった人の出生から死亡までの戸籍を集めると分かります。前妻(前夫)の子も相続人なので、戸籍で確かめておきましょう。
まとめ
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」
- 1人3,600万円・2人4,200万円・3人4,800万円・4人5,400万円・5人6,000万円
- 相続放棄した人も数える。養子は実子がいれば1人、いなければ2人まで
- 遺産5,000万円でも、家族の形で相続税は0円から160万円まで変わる
- 特例を使って0円になる時も、申告は要る