当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父の財産を孫が受け取ることになった。『孫だと相続税が高くなるって聞いたけど、いくら違うの?』と調べている方も多いはずです。
結論から言うと、孫の相続税は「どうやって受け取るか」で変わります。代襲相続なら子と同じ扱いで、孫養子や遺贈なら税額が2割増しです。この記事では、同じ遺産1億円で3つのケースを比べます。
孫が受け取ると、2割加算はつく?
祖父の遺産1億円、祖母はすでに亡くなっているケースです。父が先に亡くなっていて孫が代わりに相続する(代襲相続)なら2割加算はなく、孫の税額は385万円です。孫が祖父の養子になって相続すると2割加算がつき、孫の税額は251万9,900円になります。
2割加算は、配偶者・子・父母以外の人が財産を受け取った時に、相続税額を2割増やすルールです。孫はこの「以外の人」に当たるのが基本なんです。
ただし例外があります。親が先に亡くなり、孫が代わりに相続人になった場合は、2割加算の対象外です。
| 孫が受け取るケース | 2割加算 | 基礎控除の人数 | 理由・注意 |
|---|---|---|---|
| 代襲相続(親が先に死亡) | なし | 数える | 代襲相続人の孫は加算の対象外 |
| 孫養子(親が健在) | あり | 数える | 実子がいれば養子は1人まで |
| 遺言で遺贈を受ける | あり | 数えない | 相続人ではないため |
| 孫が受取人の死亡保険金 | あり | 数えない | 相続人でなければ非課税枠も使えない |
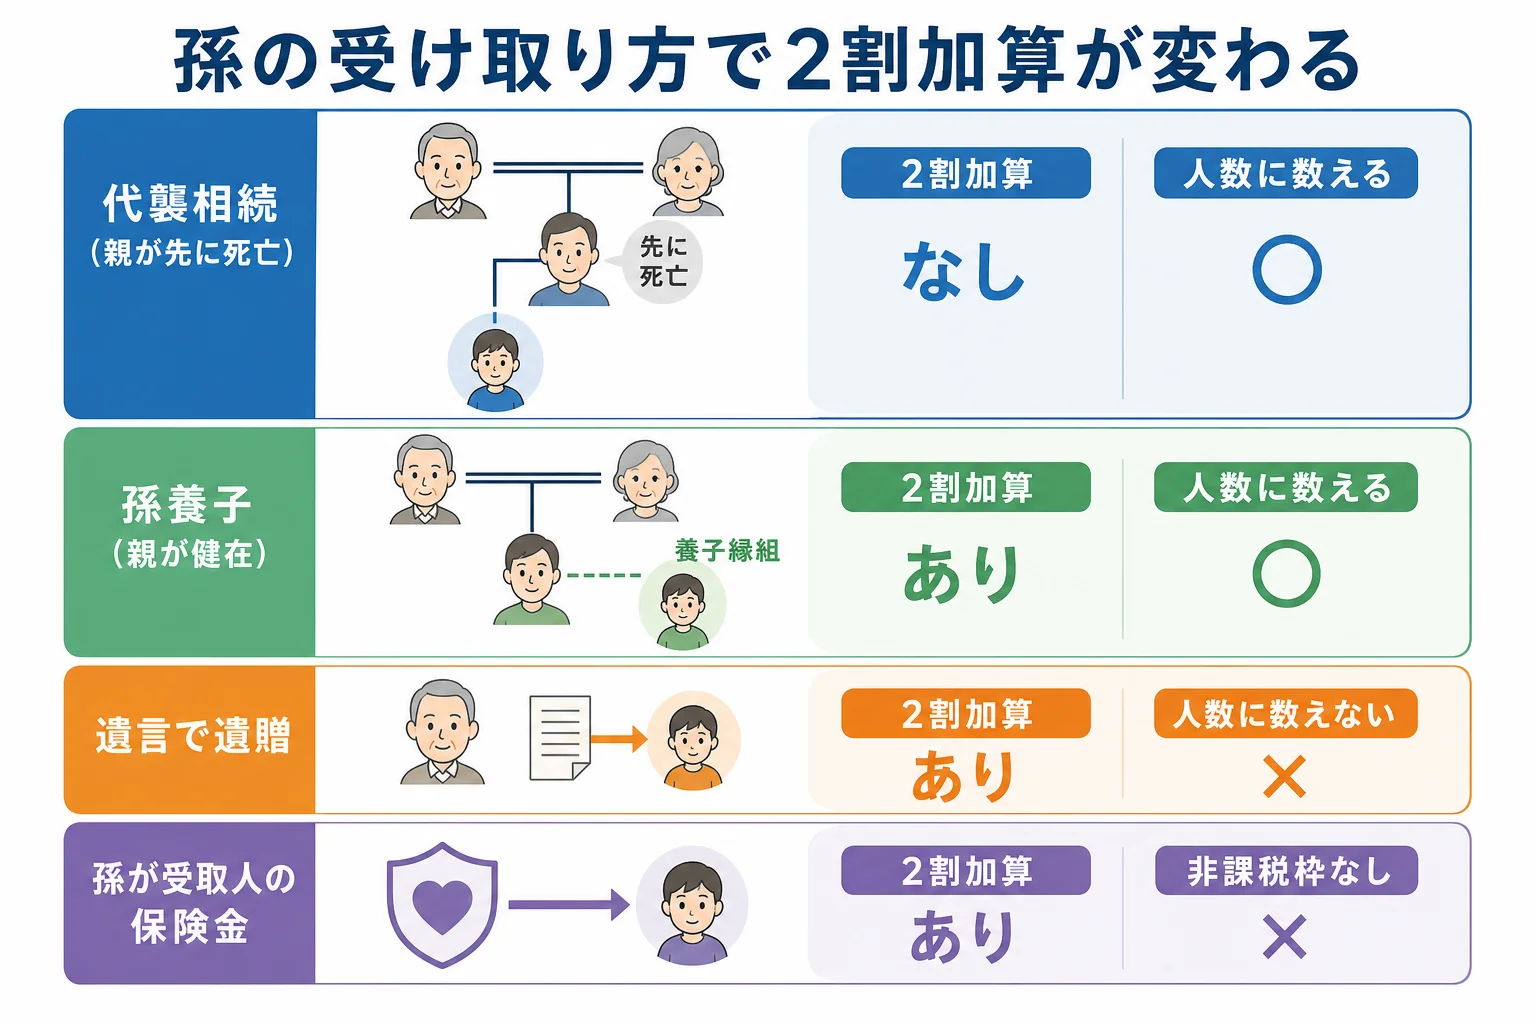
『同じ孫なのに、なんで扱いが違うの?』と思いますよね。代襲相続の孫は、亡くなった親の立場をそのまま引き継ぐからです。
遺産1億円なら、ケースごとにいくら?
祖父の遺産1億円・祖母はすでに死亡、子は長男と次男の2人という家族で比べてみます。計算の流れはこうなります。
| 計算の段階 | 孫なし(子2人) | 代襲相続(次男と孫) | 孫養子(子2人と孫) | 遺贈(孫に1,000万円) |
|---|---|---|---|---|
| 法定相続人 | 2人 | 2人 | 3人 | 2人 |
| 基礎控除 | 4,200万円 | 4,200万円 | 4,800万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 5,800万円 | 5,200万円 | 5,800万円 |
| 相続税の総額 | 770万円 | 770万円 | 629万9,800円 | 770万円 |
| 孫の取得額 | なし | 5,000万円 | 3,333万円余り | 1,000万円 |
| 孫の納付額 | なし | 385万円 | 251万9,900円 | 92万4,000円 |
| 家族の納付額の合計 | 770万円 | 770万円 | 671万9,700円 | 785万4,000円 |
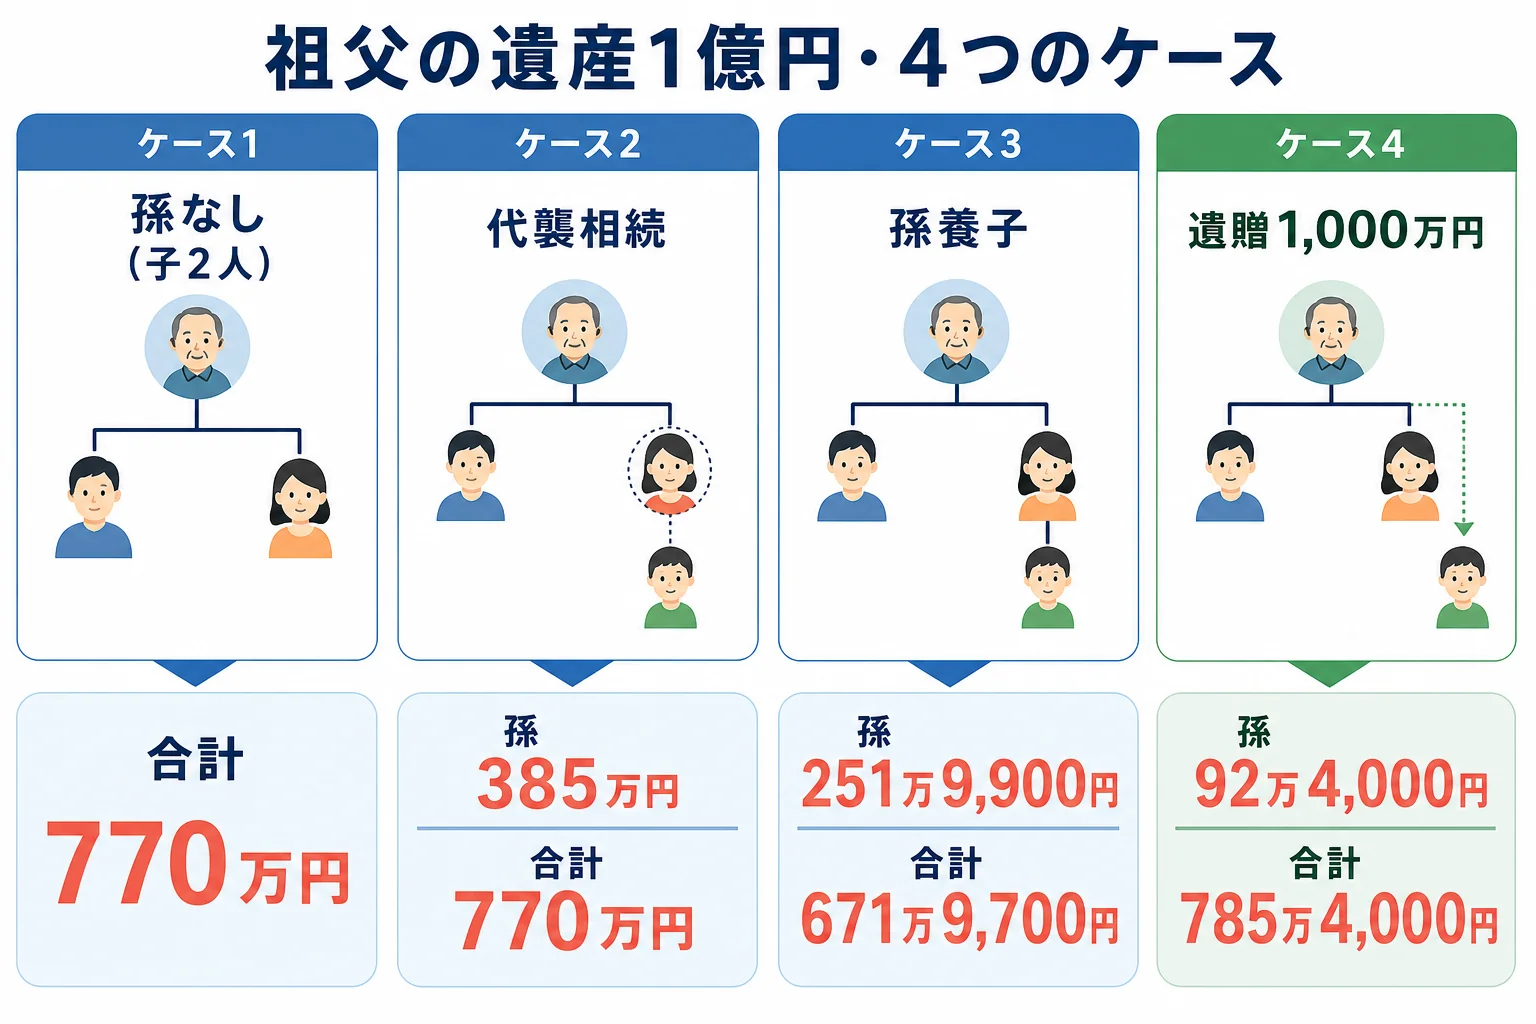
孫養子のケースでは、子2人の納付額は各209万9,900円、孫は2割加算込みで251万9,900円です。遺贈のケースでは、子2人は4,500万円ずつ取得して各346万5,000円を納めます。
ここが面白いところです。孫養子は2割加算がつきますが、相続人が1人増えて基礎控除が600万円増えるので、このケースでは家族全体の税額は下がっています。
一方で遺贈は、基礎控除が増えずに孫の分だけ2割増しになるので、合計は785万4,000円と4つのケースの中で最も重くなります。
孫が受け取る時に気をつけたいことは?
まず、受取人が孫になっている死亡保険金です。孫が相続人でなければ、500万円×法定相続人の数の非課税枠は使えません。
「おじいちゃんの保険、受取人がうちの子になってたよ」
「相続人じゃないから、非課税にならずに2割増しなんだって」
次に生前贈与です。亡くなる前の一定期間の暦年贈与は相続財産に足されますが、対象は相続や遺贈で財産を取得した人です。孫は通常は対象外ですが、遺贈や養子で財産を受け取ると加算の対象になります。
- 孫は代襲相続人か、養子か、それとも相続人ではないか
- 孫の養子が2人以上いないか(実子がいれば人数に入るのは1人)
- 孫が受取人の保険金がないか
- 孫が亡くなる前の数年に贈与を受けていないか
遺言で孫に渡す時の計算は遺贈の相続税はいくら?で、人数ごとの基礎控除は相続人1人〜5人の基礎控除の早見表で確認できます。
孫養子がいる、孫に遺贈や保険金がある、生前贈与もしていた。こんなケースは2割加算と贈与の加算が重なりやすいので、税理士に計算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
2割加算の対象は、国税庁の相続税額の2割加算でも確認できます。
よくある質問
孫に相続させると、いくらまで相続税がかかりませんか?
孫だけの非課税枠はありません。遺産全体が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、孫が受け取っても相続税はかかりません。
孫養子でも、親が亡くなっていれば2割加算はなくなりますか?
孫養子が代襲相続人にもなっている場合は、2割加算の対象外です。親が健在で養子として相続する場合は2割加算がつきます。
孫が遺贈を受けたら、申告は孫がするのですか?
遺産全体が基礎控除を超えて税額が出る場合は、孫も相続税を申告して納めます。期限は亡くなったことを知った日の翌日から10か月以内です。
まとめ
- 孫は原則として2割加算の対象で、代襲相続人の孫だけが対象外
- 遺産1億円で代襲相続なら孫は385万円、孫養子なら2割加算込みで251万9,900円
- 孫養子は基礎控除の人数に入るが、遺贈で受け取る孫は入らない
- 相続人でない孫が受け取った保険金は非課税枠が使えない
- 遺贈や養子で財産を受け取った孫は、生前贈与の加算の対象になる