当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の証券口座に株や投資信託が残っていた。『株にも相続税がかかるの?いくらから?』と気になりますよね。
結論から言うと、株だけを特別扱いして相続税がかからない、という仕組みはありません。ただ、財産全体が基礎控除の内側に収まれば0円です。この記事では、家族構成の違うケースで税額を計算し、株と投資信託の評価額の出し方も確かめます。
株2,000万円を妻と子2人で相続したら、相続税はかかる?
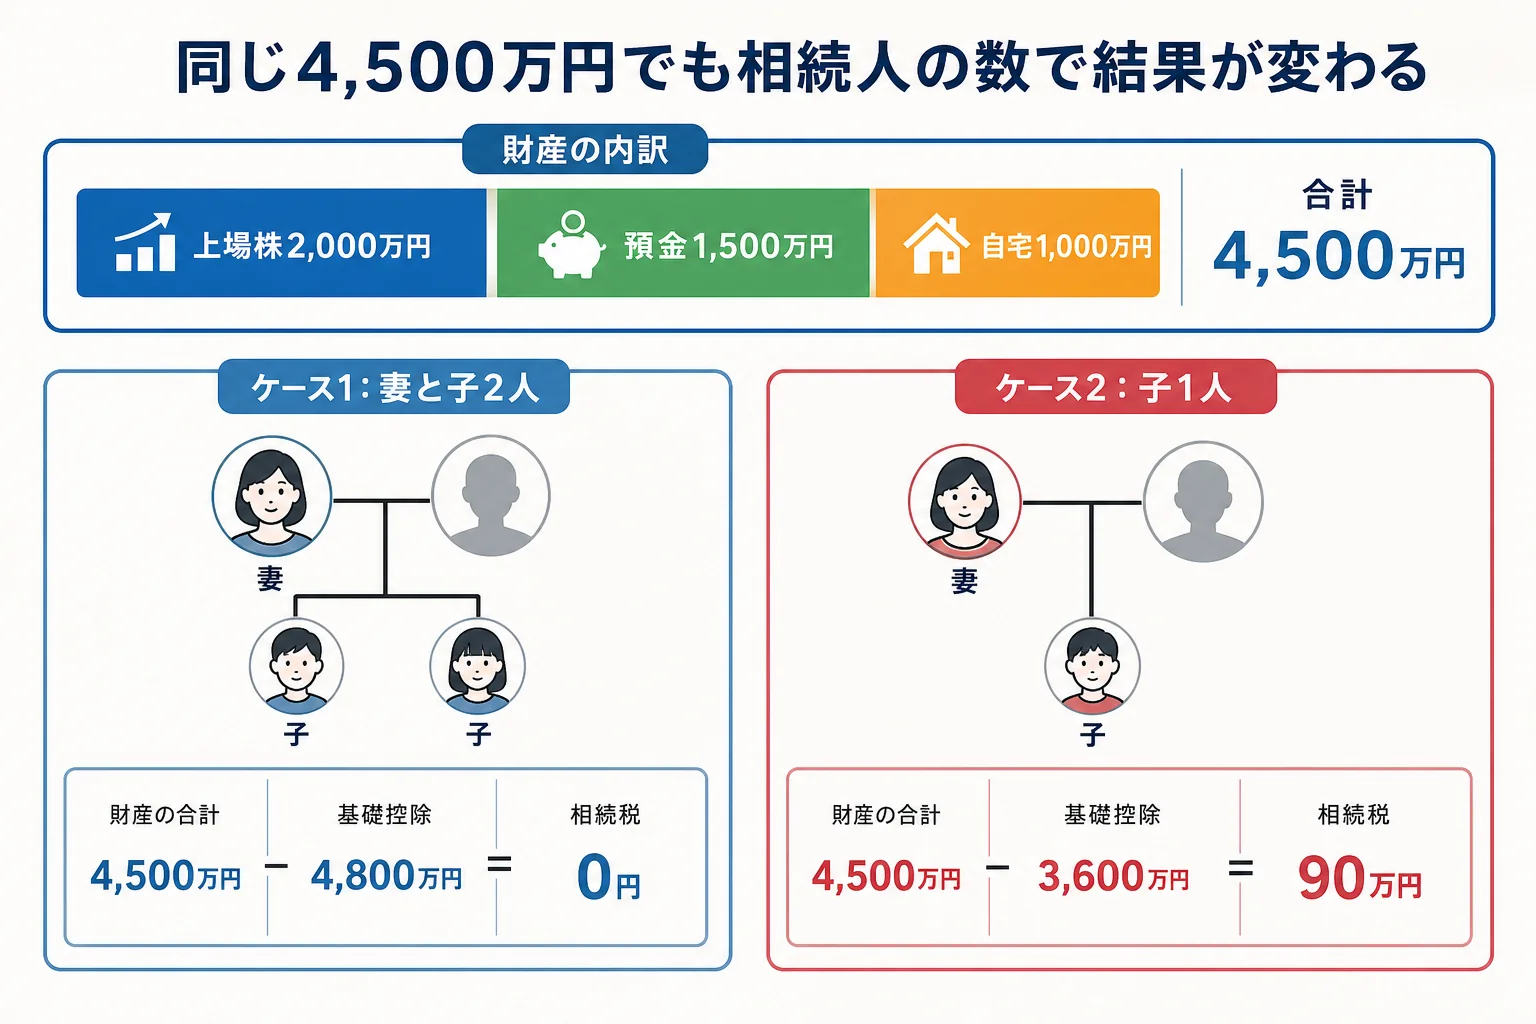
夫が亡くなり、妻と子2人が相続するケースです。上場株2,000万円・預金1,500万円・自宅1,000万円の合計4,500万円なら、基礎控除4,800万円の内側なので相続税はかからず、申告も要りません。同じ財産を子1人が相続すると、基礎控除が3,600万円になり相続税は90万円です。
株の相続税がかからないかどうかは、株の金額だけでは決まりません。預金や自宅など、ほかの財産と合わせた合計で判断します。
基礎控除は「3,000万円+600万円×法定相続人の数」です。相続人が多いほど、相続税がかからない範囲が広がるんです。
| ケース(財産は同じ4,500万円) | 基礎控除 | 相続税 | 理由・注意 |
|---|---|---|---|
| 妻と子2人が相続 | 4,800万円 | 0円 | 合計が基礎控除以下なので申告も不要 |
| 子2人が相続(母はすでにいない) | 4,200万円 | 30万円(1人15万円) | 基礎控除を300万円超える |
| 子1人が相続 | 3,600万円 | 90万円 | 基礎控除を900万円超える |
『株が2,000万円もあるなら、何かしら税金がかかるはず』と思っていた方も多いはずです。実際は、相続人の人数で結果が変わるんですね。
妻が株を多めに取得する分け方なら、配偶者の税額軽減で妻の分は0円になります。ただ、軽減を使って0円になる場合は申告が必要です。基礎控除以下で申告がいらないケースとは扱いが違うので、気をつけてみてください。
生命保険金や死亡退職金がある時は、非課税枠(500万円×法定相続人の数)を超えた分も合計に入ります。株と預金だけを見て『うちは大丈夫』と決めずに、財産を全部並べてみてください。
相続人の人数ごとの基礎控除は、相続人1人〜5人の基礎控除の早見表で確認できます。
上場株の評価額はどう計算する?
上場株の相続税評価は、亡くなった日の株価だけでは決まりません。次の4つのうち、最も低い価格を使えます。
- 亡くなった日の終値
- 亡くなった月の終値の平均
- 前月の終値の平均
- 前々月の終値の平均
例えば、ある銘柄を1,000株持っていたケースで計算してみます。
| 価格の種類 | 1株の価格 |
|---|---|
| 亡くなった日の終値 | 2,500円 |
| 亡くなった月の終値平均 | 2,450円 |
| 前月の終値平均 | 2,380円 |
| 前々月の終値平均 | 2,420円 |
| 評価に使う価格(最も低いもの) | 2,380円 |
評価額は2,380円×1,000株で238万円です。亡くなった日の終値で計算した250万円より、12万円低くなります。
『亡くなった日の株価で申告するものだと思ってた』という声はよく聞きます。ここが大事なところで、低い価格を選べるのに使わないと、そのぶん多く納めることになるんです。
月ごとの平均は、証券会社や国税庁の資料で確かめられます。複数銘柄がある時は、銘柄ごとに4つの価格を比べてみてください。
子2人で株3,000万円と預金を分けると、評価の違いでいくら変わる?
次は、母がすでに亡くなっていて、子2人が株と預金を相続するケースです。
亡くなった日の終値で計算すると株は3,000万円、4つの価格のうち最も低いもので計算すると2,800万円だったとします。預金は3,000万円です。
| 計算の段階 | 亡くなった日の終値で計算 | 最も低い価格で計算 |
|---|---|---|
| 上場株 | 3,000万円 | 2,800万円 |
| 預貯金 | 3,000万円 | 3,000万円 |
| 課税価格の合計 | 6,000万円 | 5,800万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 1,600万円 |
| 法定相続分で分けた額 | 各900万円 | 各800万円 |
| 速算表の税額 | 各90万円 | 各80万円 |
| 相続税の合計 | 180万円(1人90万円) | 160万円(1人80万円) |
株価の選び方だけで、相続税の合計が20万円変わりました。
株価が大きく動いた時期に亡くなった場合ほど、この差は広がります。
「株はお兄ちゃんが持っておいて、預金は私がもらう形でいい?」
「いいけど、株の評価額っていつの値段で決まるの?」
兄弟でこんな話になったら、評価額は4つの価格のうち最も低いもので計算できる、と伝えてみてください。
投資信託・ETF・NISAの株はどう評価する?
『投資信託や積立NISAも相続税の対象?』と気になる方もいますよね。結論から言うと、どれも相続財産に入ります。
| 商品 | 評価のしかた | 気をつけたい点 |
|---|---|---|
| 上場株式 | 4つの価格のうち最も低い価格×株数 | 銘柄ごとに比べる |
| 投資信託(上場していないもの) | 亡くなった日の基準価額×口数から、解約時に差し引かれる税金相当額や手数料を引く | 4つの価格から選ぶ方法は使えない |
| ETFなど上場投資信託 | 上場株式と同じ考え方で評価 | 取引所の価格を使う |
| NISA口座の株・投資信託 | 商品ごとの評価方法どおり | 非課税なのは運用益の所得税。相続税は通常どおりかかる |
例えば、1万口あたりの基準価額が15,000円の投資信託を200万口持っていたケースなら、基準価額で計算すると300万円です。ここから、解約した場合に差し引かれる税金相当額や手数料を引いた額が評価額になります。
NISAで持っていた商品は、相続人の口座に移すとNISAの枠からは外れます。移す先の口座や必要な書類は、証券会社に確かめておきましょう。
株と一緒に預金も多く残っている時は、現金と預金の相続税のケース別計算もあわせて見てみてください。
国債などの債券も相続財産です。評価のしかたは商品ごとに決まっているので、残高証明書を取って確認しておきましょう。
- 証券会社に、亡くなった日時点の残高証明書を請求した
- 上場株は銘柄ごとに、亡くなった日の終値と3か月分の月平均を確認した
- 投資信託は亡くなった日の基準価額と口数を確認した
- 預金・自宅・保険など、株以外の財産も合計した
- 合計額を基礎控除(3,000万円+600万円×法定相続人の数)と比べた
銘柄がたくさんある、非上場の株(家族の会社の株など)がある、基礎控除を少し超えそう。こうしたケースは評価の仕方で税額が変わるので、相続税に詳しい税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
株の相続税はいくらからかかりますか?
株だけの金額では決まりません。株・預金・不動産などを合わせた合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えた時にかかります。
亡くなった後に株価が下がった場合、下がった価格で申告できますか?
評価に使えるのは、亡くなった日の終値と、亡くなった月・前月・前々月の終値平均のうち最も低い価格です。亡くなった月の翌月以降の値下がりは評価額に反映されません。
家族の会社の株(非上場株)はどう評価しますか?
類似業種比準方式・純資産価額方式・配当還元方式を、会社の規模や取得する人の立場で使い分けます。計算が複雑なので税理士に確認してみてください。
まとめ
- 株だけ相続税がかからない仕組みはなく、財産の合計が基礎控除以下なら0円
- 株2,000万円を含む4,500万円は、妻と子2人なら0円、子1人なら90万円
- 上場株は4つの価格のうち最も低い価格で評価できる
- 株3,000万円が2,800万円の評価になれば、子2人の相続税は180万円から160万円に下がる
- 投資信託は基準価額から税金相当額や手数料を引き、NISAの商品も相続税の対象