当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から土地を相続したものの、自分は住む予定がない。『アパートを建てる?駐車場?それとも売る?』と考え始めると、なかなか決められないですよね。
結論から言うと、まず見るのは立地です。借りたい人・買いたい人がいる場所かどうかで、選べる手が大きく変わります。
この記事では、駅近・郊外・田舎の3つのケースで、どの選び方が合いやすいかを見ていきます。
相続した土地はどう活用するのがいい?
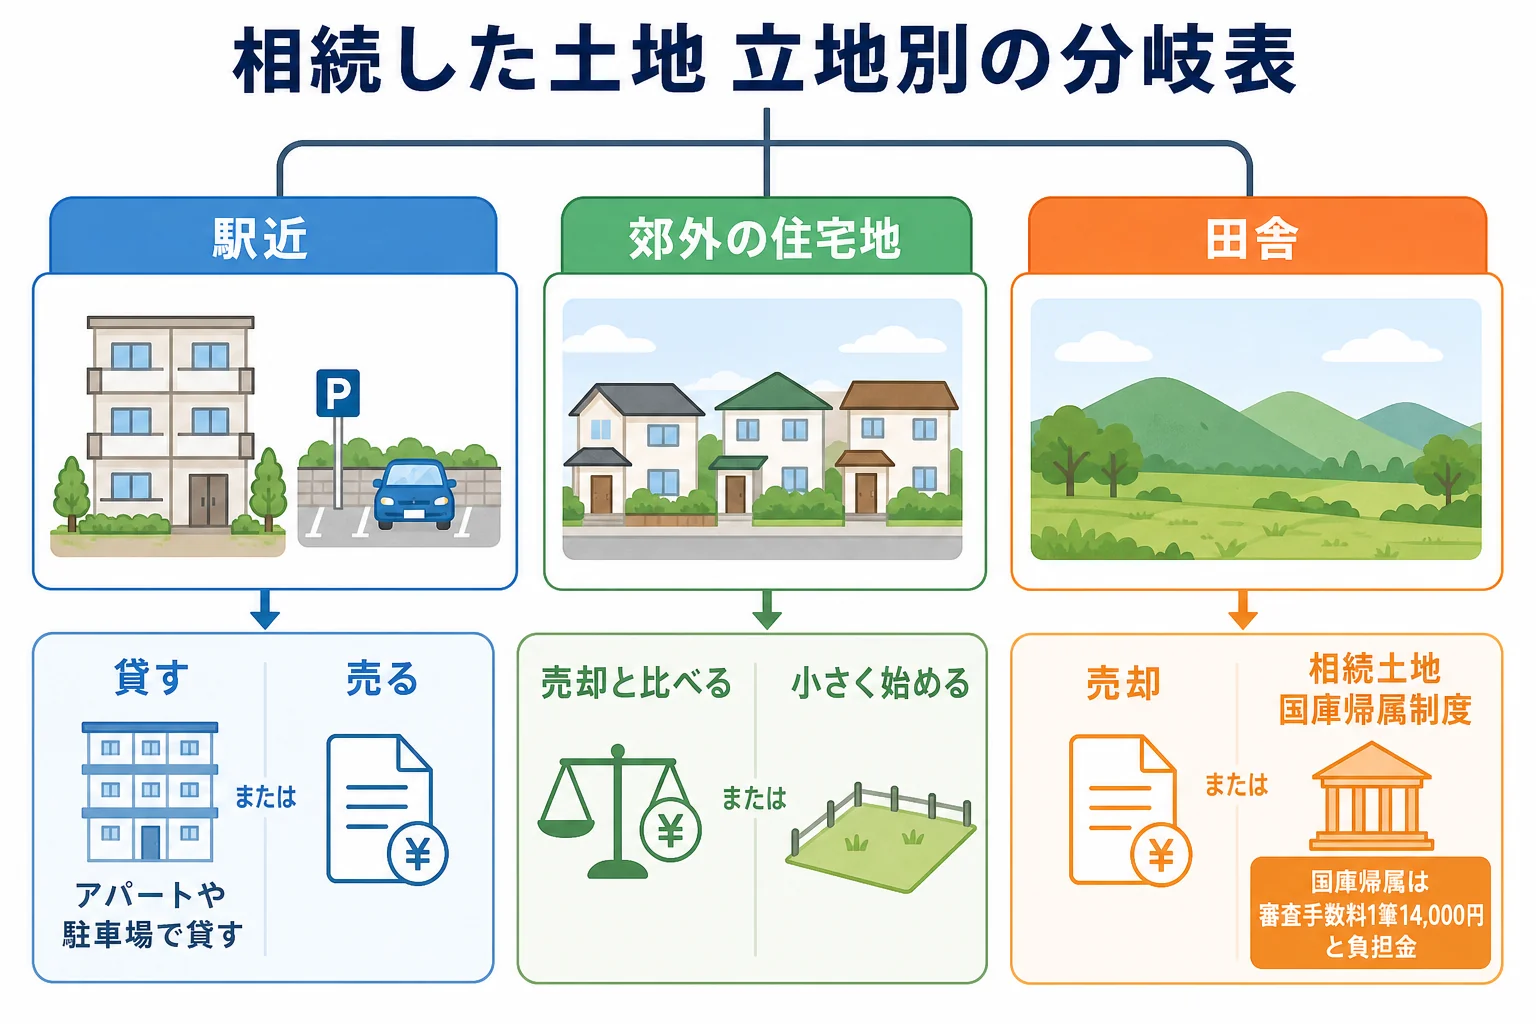
駅近の土地なら、アパートや駐車場で貸す選択肢が現実的です。郊外の住宅地は、すぐ使い道がなければ売却も含めて比べる段階です。田舎で借り手も買い手も見つからない土地は、相続土地国庫帰属制度で国に引き取ってもらう方法も候補になります。
土地活用というと「何を建てるか」に目が行きがちです。ただ、その前に「この場所で借り手は見つかるか」「売るならいくらか」を確かめておくと、判断がぶれにくくなります。
例えば、こんな相談になりやすいんです。
「せっかくの土地だし、アパートを建てたら?」
「でも駅から遠いし、空室が続いたら借金だけ残るよね」
駅近・郊外・田舎でどう変わる?ケース別の比較
| ケース | 合いやすい選択 | 理由・注意 |
|---|---|---|
| 駅近の土地(市街地・路線価で評価) | アパート・駐車場で貸す/高く売れるうちに売る | 借り手が見つかりやすい。建てるなら借入と空室を見込む |
| 郊外の住宅地 | 売却、または駐車場など小さく始める | 需要がしぼみやすい。建物を建てる前に需要を調べる |
| 田舎の土地(倍率方式で評価) | 売却、相続土地国庫帰属制度 | 買い手が見つからないことも。持ち続けると固定資産税と管理の手間が続く |
郊外のケースは迷いやすいところです。駐車場のように建物を建てない使い方なら、やめる時も更地に戻しやすく、様子を見ながら決められます。
一方で、使わないまま持ち続けると、固定資産税や草刈りなどの管理は毎年かかります。「何年持つか」を家族で一度決めておくと、売り時を逃しにくくなります。
判断を急がなくていい場面もあります。相続人が複数いて意見が分かれる時は、まず誰が土地を相続するかを決めることが先です。
土地の名義を変える相続登記は、取得を知った日から3年以内が期限です。活用でも売却でも、名義が亡くなった人のままでは進められません。
貸すと相続税の評価はどう変わる?
アパートを建てて貸すと、その土地は「貸家建付地」として評価が下がります。計算は、自用地の評価 ×(1 − 借地権割合 × 借家権割合30% × 賃貸割合)です。
例えば、自用地としての評価が5,000万円、借地権割合60%で満室なら、5,000万円 ×(1 − 0.6 × 0.3 × 1)で4,100万円になります。
さらに、貸付事業用宅地等として小規模宅地等の特例が使えると、200㎡まで50%減額されます。要件を満たすかは税理士に確認を。
『じゃあ、とにかく建てた方が得?』と思った方もいるかもしれません。評価が下がるのは、次の相続の時の話です。借入の返済や空室の心配は今から続きます。税金だけで決めないようにしておきましょう。
建物がない駐車場は、貸家建付地の計算には当てはまりません。貸家の評価の詳しい例は貸家の相続税評価の計算例で確認できます。
売る・手放すなら知っておきたい制度は?
売る時に使える特例もあります。相続税を払った人が、申告期限の翌日から3年以内に相続した土地を売ると、払った相続税の一部を取得費に足せる取得費加算の特例があります。
亡くなった人が住んでいた家とその土地を売る場合は、空き家の3,000万円特別控除が使えることがあります。1981年5月31日以前に建てられた家などが対象で、2027年12月31日までの売却が対象です。相続人が3人以上なら1人2,000万円です。
- 相続土地国庫帰属制度は2023年4月27日に始まった
- 審査手数料は土地1筆14,000円、承認後に負担金(原則20万円)がかかる
- 建物が建っている土地や、担保権がついた土地は申請できない
不動産全体の進め方は不動産を相続したら何から始めるか、山林の場合は山を相続したけどいらない時の手放し方も参考にしてみてください。
土地が複数ある、貸すか売るかで相続税や譲渡の税金がどう変わるか比べたい、相続人どうしで意見が分かれている、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した土地にアパートを建てると相続税は下がりますか?
貸家建付地として評価が下がり、要件を満たせば小規模宅地等の特例も使えます。ただ、借入や空室の負担もあるので、税金だけでなく立地と収支で判断してみてください。
相続した土地はいつまでに売れば特例が使えますか?
取得費加算の特例は、相続税の申告期限の翌日から3年以内の売却が対象です。空き家の3,000万円特別控除は2027年12月31日までの売却が対象です。
誰も使わない田舎の土地を手放す方法はありますか?
売却のほか、相続土地国庫帰属制度で国に引き取ってもらう方法があります。審査手数料と負担金がかかり、建物がある土地などは申請できません。
まとめ
- 土地活用は、まず立地で借り手・買い手がいるかを確かめる
- 駅近は貸す、郊外は売却と比べる、田舎は売却か国庫帰属も候補
- 貸家建付地は自用地評価5,000万円・借地権割合60%・満室なら4,100万円
- 売るなら取得費加算は申告期限の翌日から3年以内
- 国庫帰属は審査手数料1筆14,000円と負担金がかかる