当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お葬式を終えて、手元に領収書の束が残った。『このうち、どれが相続税で引けるの?』と迷いますよね。
結論から言うと、葬式そのものにかかった費用は遺産から差し引けますが、香典返しや法要、お墓の費用は引けません。この記事では費目ごとの判定と、差し引いた時に税額がどれだけ変わるかをケースで見ていきます。
葬儀費用200万円を引くと、相続税はいくら減る?
遺産6,000万円を妻と子2人が法定相続分どおりに相続するケースで、葬式費用200万円を差し引くと、納付額の合計は60万円から50万円に下がります。香典返しの費用は差し引けないので、計算に入れません。
葬式費用は、借入金などの債務と同じように、遺産の額から差し引けます。差し引いた後の課税価格で相続税を計算するんです。
| ケース | 差し引く前の課税価格 | 差し引く葬式費用 | 差し引いた後 | 納付額の合計 |
|---|---|---|---|---|
| 妻と子2人・遺産6,000万円 | 6,000万円(60万円) | 200万円 | 5,800万円 | 50万円 |
| 子2人・遺産4,300万円 | 4,300万円(10万円) | 150万円 | 4,150万円 | 0円 |
| 子1人・遺産4,000万円 | 4,000万円(40万円) | 150万円 | 3,850万円 | 25万円 |
かっこ内は、葬式費用を差し引かなかった場合の納付額の合計です。
2つ目の子2人のケースは、差し引いた後が基礎控除の4,200万円を下回ります。このケースでは相続税がかからず、申告もいらなくなるんです!
基礎控除と人数の関係は、相続人1人〜5人の基礎控除の早見表で確かめられます。
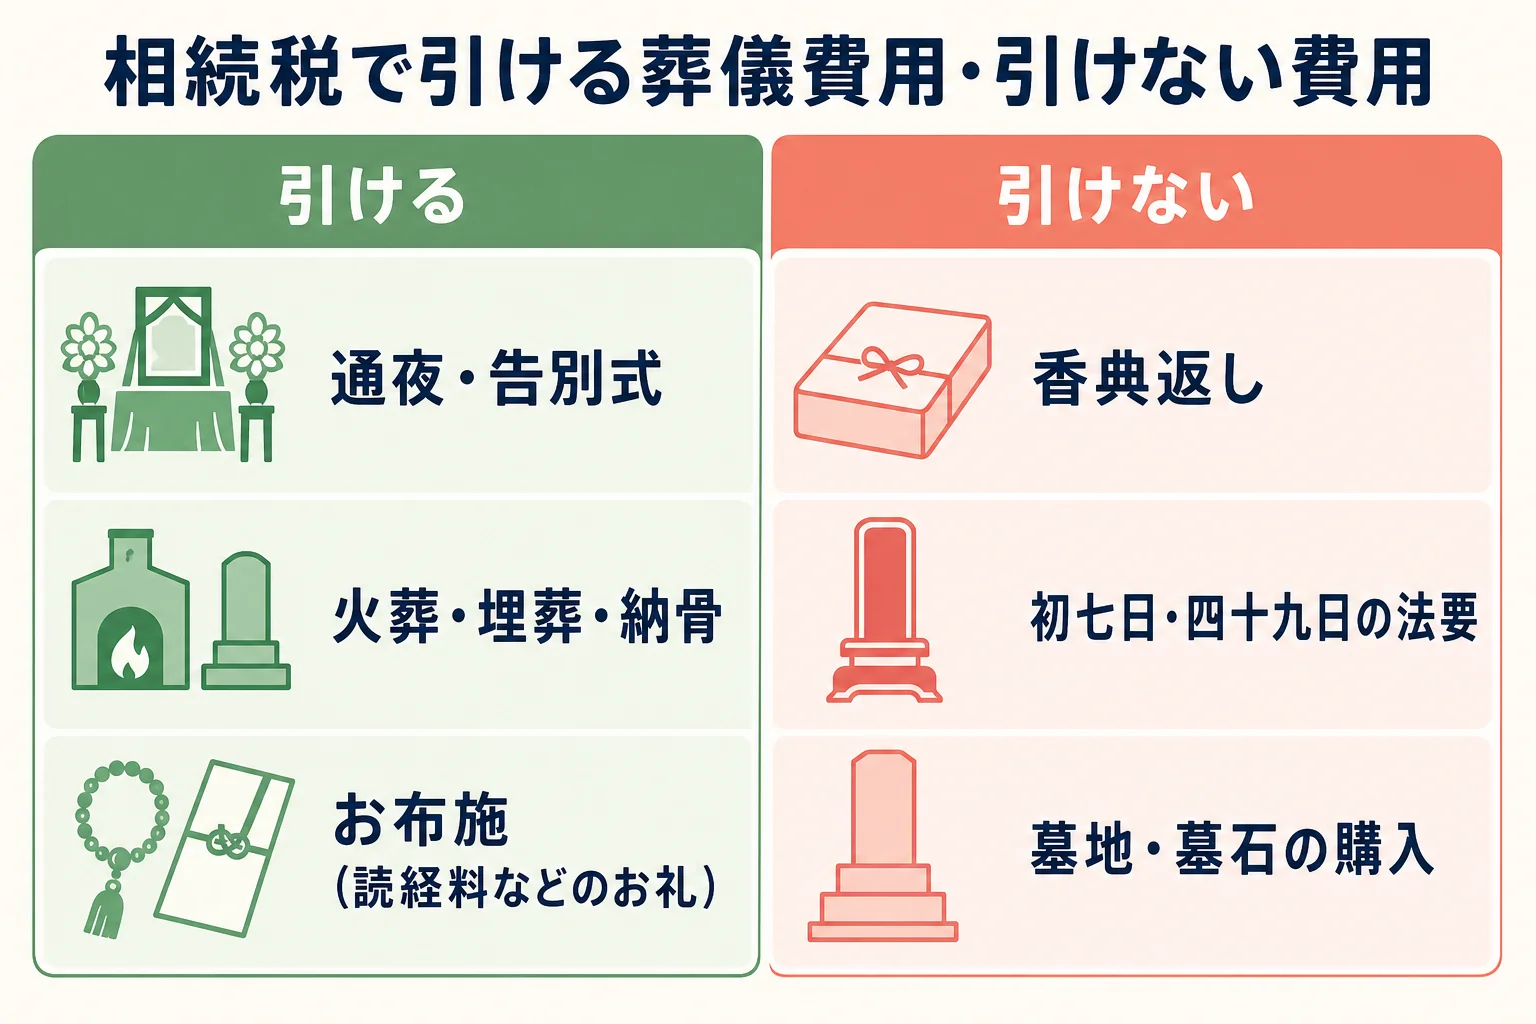
どの費用なら引ける?費目ごとの判定表
国税庁の案内をもとに、よく出てくる費目を判定すると次のとおりです。
| 費目 | 相続税で引けるか | 理由・注意 |
|---|---|---|
| 通夜・告別式の費用 | 引ける | 葬式の前後にかかる欠かせない費用 |
| 火葬・埋葬・納骨の費用 | 引ける | 仮葬式と本葬式の両方が対象 |
| 遺体や遺骨の運搬・回送の費用 | 引ける | 葬式のための運搬なら対象 |
| お布施(読経料などのお寺へのお礼) | 引ける | 領収書がない時は日付・支払先・金額のメモを残す |
| 香典返しの費用 | 引けない | 葬式費用に含まれない |
| 初七日や四十九日などの法要 | 引けない | 法事の費用は対象外 |
| 墓地・墓石の購入や墓地を借りる費用 | 引けない | 葬式費用に含まれない |
『四十九日も葬儀の一部だと思っていた』という方も多いはずです。ただ、相続税では法事は葬式とは別の扱いになるんです。
香典をもらった分はどうなる?
香典は、受け取っても相続税の対象になりません。社会通念上相当な範囲の香典なら、贈与税もかからないとされています。
香典が相続財産にならない代わりに、香典返しの費用も差し引けない。こう覚えておくと整理しやすいですね。
墓石は引けないけど、相続税もかからない
墓地や墓石を買った費用は葬式費用に入りません。ただ、亡くなった人がすでに持っていた墓地・墓石・仏壇などは、もともと非課税の財産です。
例えばこんな会話になりがちです。
「お墓を買ったお金も引けるんだよね?」
「葬式費用には入らないんだ。生前に買ってあったお墓なら、そもそも相続税がかからないよ」
非課税になる財産の判定は、非課税になる財産のケース別判定にまとめています。
領収書が足りない時、どう準備しておく?
『お布施は領収書がもらえなかったけど、大丈夫?』と不安になる方もいますよね。お布施や心付けは、領収書が出ないことがよくあります。
例えば、通夜と告別式で読経をお願いし、お布施を渡したケースです。いつ、どのお寺に、何のお礼として、いくら渡したかを書き残しておけば、申告の時に説明しやすくなります。その場合は、支払った日・相手・金額・内容をメモに残しておきましょう。
- 通夜・告別式・火葬・納骨の請求書と領収書がそろっているか
- お布施など領収書のない支払いをメモに残したか
- 香典返しや法要の費用を、葬式費用に混ぜていないか
- 葬式費用を実際に負担したのが誰か
差し引いた後の金額で基礎控除を下回るかどうかは、申告が要るかどうかの分かれ目です。境目に近い時ほど、費目の判定を丁寧にしておきたいところですね。
遺産が基礎控除の前後にある、借入金などほかの債務もある、領収書のない支払いが多い。こうしたケースは差し引ける金額の判定で申告の要否まで変わるので、税理士に一度見てもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税で葬儀費用はどこまで引けますか?
通夜・告別式・火葬・埋葬・納骨の費用、遺体や遺骨の運搬費、お寺への読経料などのお礼が対象です。香典返し、初七日などの法要、墓地・墓石の費用は引けません。
四十九日の法要の費用は相続税で引けますか?
引けません。初七日や四十九日などの法事の費用は、葬式費用に含まれない扱いです。
もらった香典に相続税はかかりますか?
かかりません。社会通念上相当な範囲の香典は、贈与税もかからないとされています。そのかわり、香典返しの費用は葬式費用として差し引けません。
まとめ
- 葬式費用は遺産から差し引いて相続税を計算できる
- 遺産6,000万円・妻と子2人なら、200万円を引くと納付額は60万円から50万円に
- 通夜・火葬・納骨・お布施は引けるが、香典返し・法要・墓石代は引けない
- 香典は相続税の対象外なので、香典返しの費用も引けない
- お布施など領収書のない支払いはメモを残しておく