当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が残したのは、住んでいた実家と預金が少しだけ。『うちは財産なんて大したことないけど、相続税はかかるの?特例を使えばいくら下がるの?』と気になっている方も多いはずです。
結論から言うと、実家の土地に小規模宅地等の特例が使えると、土地の評価が8割下がり、相続税が0円になる家も少なくありません。この記事では、実家と預金だけの家を例に、特例の効果を金額で見ていきます。
実家と預金だけの家、特例で相続税はいくら変わる?
地方の実家(土地の評価3,000万円・165㎡)と建物300万円、預金2,000万円を、母が先に亡くなっていて子2人が相続するケースでは、特例なしの相続税は合計110万円です。同居していた子が実家を相続して特例を使うと、課税価格は2,900万円まで下がり、相続税は0円になります。ただし0円でも申告は必要です。
小規模宅地等の特例は、亡くなった人が住んでいた土地を一定の家族が相続した時に、330㎡までの部分の評価を80%下げてくれる制度です。
例えば、評価3,000万円の土地が165㎡なら、全部が330㎡以内なので評価は600万円になります。下がる金額は2,400万円です。
ここが大事なところです。この特例は土地の評価を下げるもので、建物や預金の金額は変わりません。
同居の子・持ち家のある別居の子で結論はどう変わる?
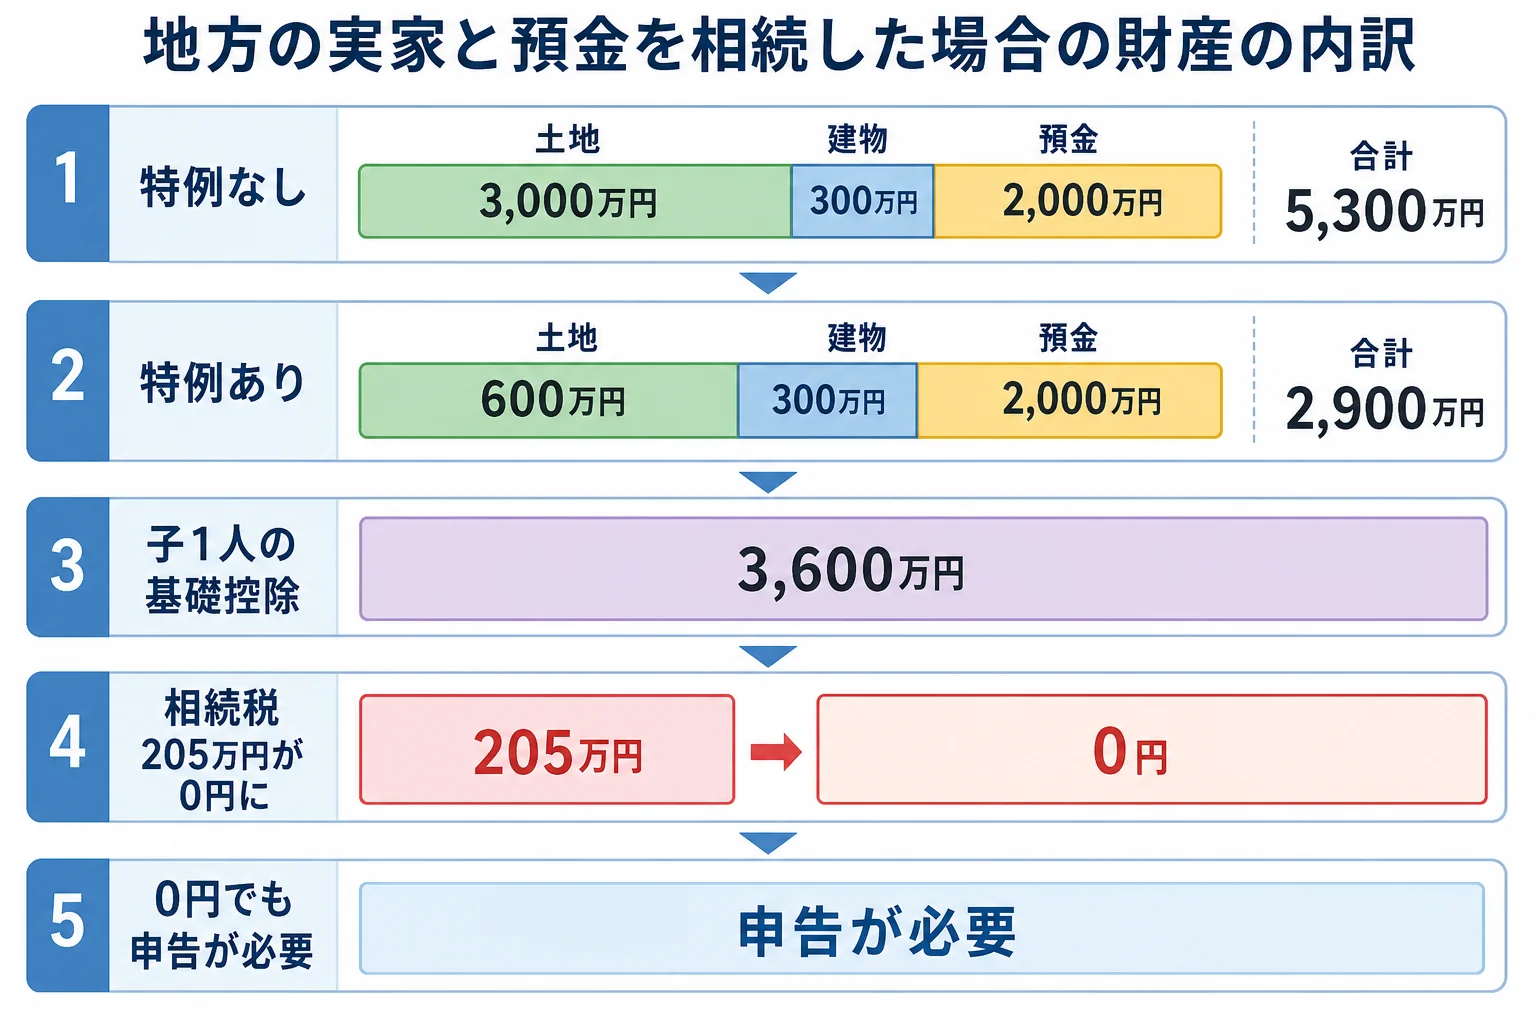
同じ実家でも、誰が相続するかで特例が使えるかどうかが変わります。地方の実家(土地3,000万円・建物300万円・預金2,000万円、合計5,300万円)で比べてみます。
| ケース | 特例 | 課税価格 | 基礎控除 | 相続税の合計 |
|---|---|---|---|---|
| 子2人、同居の長男が実家を相続 | 使える | 2,900万円 | 4,200万円 | 0円(申告は必要) |
| 子2人、特例を使わない場合 | 使わない | 5,300万円 | 4,200万円 | 110万円 |
| 子1人、同居していた | 使える | 2,900万円 | 3,600万円 | 0円(申告は必要) |
| 子1人、別居で持ち家あり | 使えない | 5,300万円 | 3,600万円 | 205万円 |
子1人のケースで比べると、差は205万円です。同じ家・同じ預金なのに、同居していたかどうかでここまで変わるんです。
『別居していたら、もう特例は無理なの?』と思った方もいますよね。実は、配偶者が取得する場合は同居していなくても使えます。
また、亡くなった人に配偶者や同居の親族がいなくて、相続する子が持ち家を持っていない場合(いわゆる家なき子)も、要件を満たせば使える道があります。
「兄さん、ずっと賃貸暮らしだよね。家なき子の特例っていうのがあるらしいよ」
「でも、昔は自分の家に住んでたこともあるんだ。それでも大丈夫かな」
このように、過去の住まいや持ち家の状況で判断が分かれます。要件を満たすかは税理士に確認しておきましょう。
都市部の実家だと、特例の効き方はどう違う?
都市部の実家は、土地の評価が高くなりがちです。そのぶん、80%減額で下がる金額も大きくなります。
例えば、土地の評価8,000万円(200㎡)、建物500万円、預金1,500万円で合計1億円の家を考えてみます。特例を使うと土地は1,600万円になり、課税価格は3,600万円まで下がります。
| ケース | 特例なしの相続税 | 特例ありの課税価格 | 特例ありの相続税 |
|---|---|---|---|
| 子2人(同居の子が実家を相続) | 770万円 | 3,600万円 | 0円 |
| 子1人(同居していた) | 1,220万円 | 3,600万円 | 0円 |
子1人のケースでは、特例ありの課税価格3,600万円が基礎控除3,600万円とちょうど同じです。なので相続税は0円になります。
1,220万円が0円になるわけですから、都市部の実家ほど特例の効果は大きいと言えます。
ただ、預金がもう少し多かったり、土地が330㎡を超えていたりすると、0円にはならないこともあります。330㎡を超えた部分は普通の評価のままだからです。
特例で0円になっても、申告しないとどうなる?
『0円なら何もしなくていいよね?』と思いがちですが、ここは注意が必要です。
小規模宅地等の特例は、相続税の申告をして初めて使える制度です。申告をしないと特例が使えず、特例なしの金額で税額が決まってしまいます。
- 亡くなった日の翌日から10か月以内に相続税の申告書を出す
- 誰が実家を相続するか、遺産分割協議で決めておく
- 同居していたことや持ち家がないことが分かる書類をそろえる
- 申告期限までに分割がまとまらない時は「申告期限後3年以内の分割見込書」を出しておく
期限内に分け方が決まらない時は、法定相続分で仮に申告し、分割見込書を出しておけば、あとから特例を受けられます。
このほか、亡くなった後に検討できる節税策は亡くなった後から相続税を減らせるケースでまとめています。基礎控除の金額は家族の人数別の基礎控除の早見表で確かめられます。
実家の土地が都市部にある、別居の子が相続する、兄弟で分け方がまだ決まらない。こんなケースは特例の判断と申告書の作成が少し複雑になるので、税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
実家を相続した後すぐに売っても特例は使えますか?
同居していた子が特例を使う場合は、申告期限まで実家を持ち続け、住み続けることなどが要件になります。売る予定があるなら、申告の前に税理士に確認しておきましょう。
預金にも小規模宅地等の特例は使えますか?
使えません。この特例は土地の評価を下げる制度で、預金や建物の金額はそのまま課税価格に入ります。
特例を使って相続税が0円なら、税務署に何も出さなくてよいですか?
いいえ、相続税の申告書の提出が必要です。特例は申告をして初めて使えるため、0円になる場合でも10か月以内に申告します。
まとめ
- 小規模宅地等の特例を使うと、実家の土地は330㎡まで評価が80%下がる
- 地方の実家(合計5,300万円)を同居の子1人が相続すると、205万円の相続税が0円になる
- 都市部の実家(合計1億円)では、子1人のケースで1,220万円が0円になる
- 持ち家のある別居の子は原則として使えず、配偶者は同居していなくても使える
- 特例で0円になっても、申告しないと特例は使えない