当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が本や楽曲を出していて、今も出版社から印税の明細が届いている。『この印税、これからは誰が受け取るの?相続税はかかる?』と戸惑う方も多いはずです。
結論から言うと、著作権は相続財産として相続人に引き継がれます。相続税の評価は、過去3年間の印税収入を基にした国税庁の計算式で出します。
この記事では、印税の入り方ごとのケースに分けて、評価と手続きを見ていきます。
亡くなった親の著作権と印税はどうなる?
著作権は相続人が引き継ぎ、相続税では「年平均印税収入の額×0.5×評価倍率」で評価します。亡くなる前の分で、まだ受け取っていない印税は、別に相続財産になります。相続による著作権の移転登録はできますが、登録は必須ではありません。
著作権は、作品を作った人が亡くなった後も、原則70年を経過するまで続く権利です(著作権法第51条)。印税が入り続けるなら、その権利そのものが財産として評価されるんです。
印税の入り方で、相続の場面はこう変わります。
| ケース | 相続税での扱い | 理由・注意 |
|---|---|---|
| 毎年まとまった印税が入っている | 著作権を計算式で評価して財産に入れる | 前年以前3年間の印税収入の平均が出発点 |
| 印税がほとんど入っていない | 評価額は小さくなる | 計算式の元になる印税収入が少ないため |
| 亡くなる前の分の印税が未払い | 著作権とは別に、受け取る権利として財産に入れる | 亡くなった後に振り込まれても、亡くなる前の分なら相続財産 |
| 相続人がいない | 著作権は消える | 国庫に帰属すべき時は消滅する(著作権法第62条) |
相続税の評価額はどう計算する?
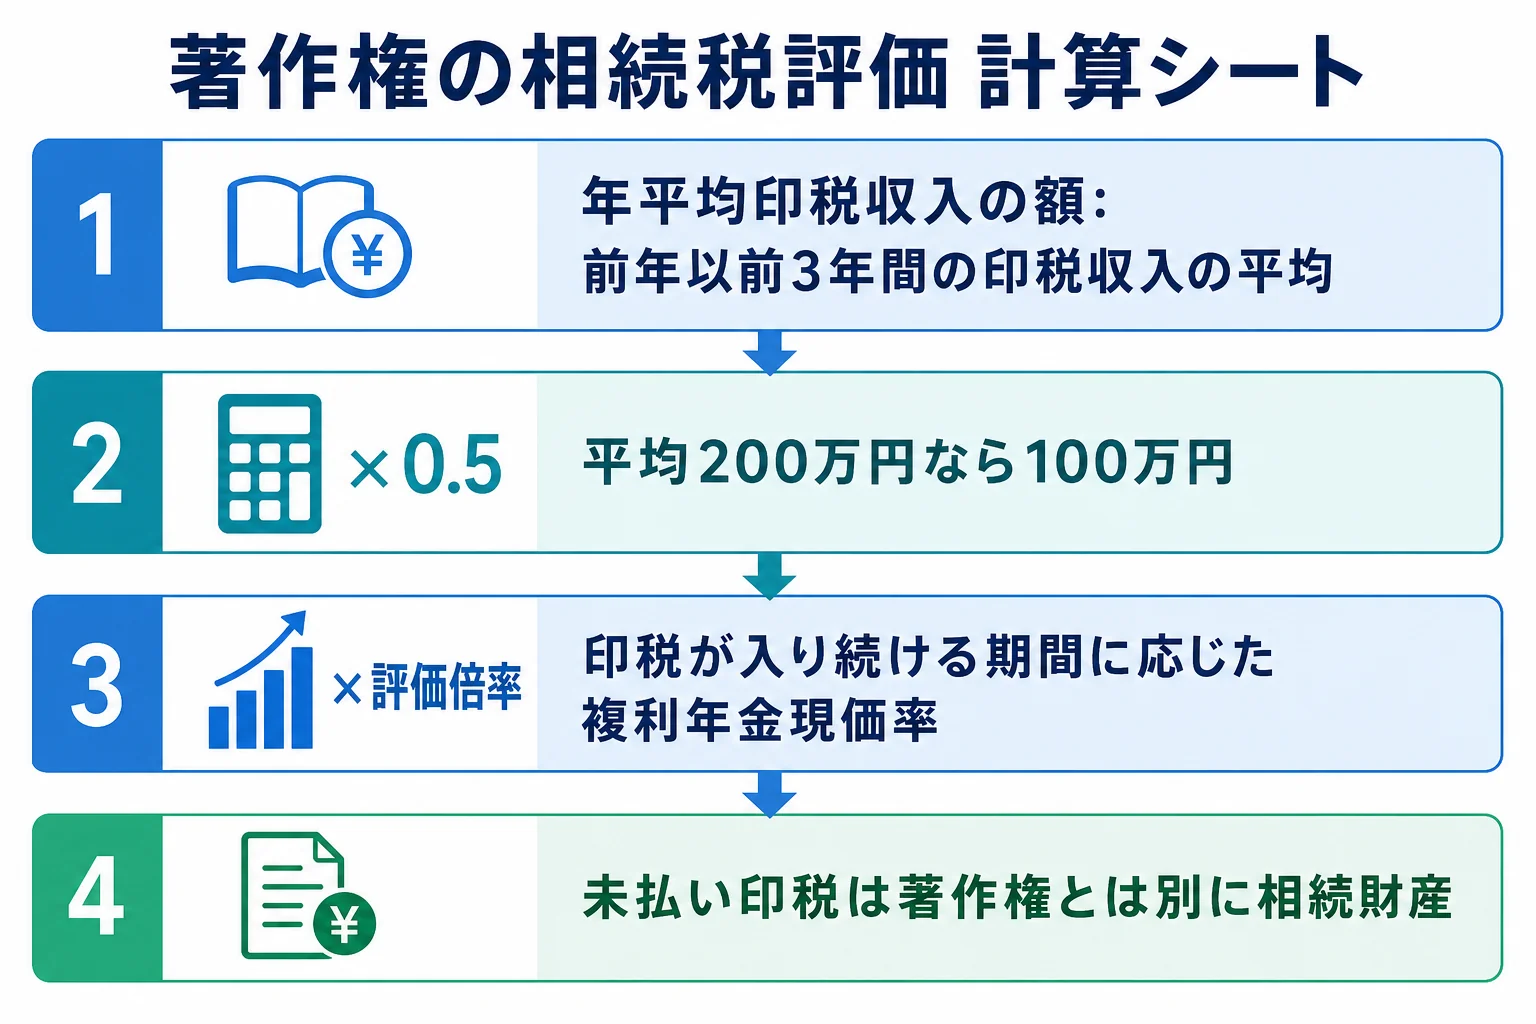
国税庁の財産評価基本通達148では、著作権は次の式で評価するとされています。
| 計算の段階 | 中身 | 理由・注意 |
|---|---|---|
| 1. 年平均印税収入の額 | 亡くなった年の前年以前3年間の印税収入の平均 | 作品ごとに評価する時は、その作品の印税の平均 |
| 2. ×0.5 | 平均の半分にする | 通達で決められた割合 |
| 3. ×評価倍率 | 印税が入り続ける期間に応じた複利年金現価率 | 期間は作品に詳しい人の意見などを基に見積もる |
例えば、前年以前3年間の印税の平均が200万円なら、200万円×0.5で100万円です。これに、印税が入り続けると見込まれる年数に応じた評価倍率を掛けます。
評価倍率は、国税庁が公表する基準年利率で決まる数字です。『何年分を見込めばいいの?』と迷いますよね。ここは作品の売れ方で大きく変わるので、税理士と相談して決めるところです。
では、評価額が決まった後の相続税を見てみましょう。子2人が相続し、ほかの財産が4,000万円あるケースで、著作権の評価額を仮に置いて比べます。税額は法定相続分どおりに分けた場合です。
| ケース | 著作権の評価額 | 課税価格の合計 | 基礎控除 | 結論・注意 |
|---|---|---|---|---|
| 印税が少ない | 100万円 | 4,100万円 | 4,200万円 | 申告不要。合計が基礎控除以内 |
| 印税が毎年入る | 600万円 | 4,600万円 | 4,200万円 | 相続税40万円で申告が必要 |
名義の手続きと、これからの印税の受け取り
ここが大事なところです。文化庁の著作権登録制度のよくある質問では、相続などによる著作権の移転登録は2019年7月1日からできるようになったものの、登録は必須ではないとされています。登録免許税は1つの著作物につき18,000円です。
実際に動くのは、印税を払ってくれている相手への連絡です。
- 出版社やレコード会社など、印税を払っている相手を明細や契約書で洗い出す
- 亡くなったことと、著作権を引き継ぐ相続人を伝える
- 振込先の変更に必要な書類(戸籍、遺産分割協議書など)を確認する
- 著作権を誰が引き継ぐか、遺産分割協議書に書いておく
例えば、こんなやりとりになることがあります。
「印税は兄弟3人で分けて受け取ればいいよね?」
「窓口が複数だと出版社も困るから、誰が受け取るか先に決めよう」
なお、著作者人格権(作品の名前の出し方や改変を拒む権利)は、本人だけのもので、相続されません(著作権法第59条)。相続されるのは、お金を生む財産としての著作権です。
亡くなった後に入る印税は、引き継いだ相続人の所得として所得税の申告が要ることがあります。相続税と所得税の両方が関わるので、気をつけておきたいところです。
印税が毎年まとまって入る、作品がたくさんある、評価倍率の年数の見込みに迷う、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの知的財産の相続は、特許権を相続した時の移転登録と評価で確かめられます。人数ごとの基礎控除は基礎控除の早見表にまとめています。
よくある質問
著作権を相続したら、登録しないといけませんか?
登録は必須ではありません。相続による移転登録はできますが、登録免許税(1つの著作物につき18,000円)などを考えて判断します。
著作権の相続税評価はどう計算しますか?
前年以前3年間の年平均印税収入の額に0.5を掛け、さらに印税が入り続ける期間に応じた評価倍率を掛けて計算します。
亡くなる前の分の印税が、亡くなった後に振り込まれました。どう扱いますか?
亡くなる前の分の印税は、受け取る権利として相続財産に入ります。著作権そのものの評価とは別に計上します。
まとめ
- 著作権は相続財産として引き継がれ、原則として作者の死後70年を経過するまで続く
- 評価は「年平均印税収入の額×0.5×評価倍率」。平均200万円なら0.5を掛けて100万円が出発点
- 亡くなる前の分の未払い印税は、著作権とは別に相続財産に入る
- 相続による移転登録はできるが必須ではない。登録免許税は1著作物18,000円
- 実務の中心は、出版社など印税を払う相手への連絡と受取人の決定