当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が子どもの名前で口座を作り、こつこつ貯めてくれていた。『今のうちに解約しておけば、相続税も贈与税もかからないのでは』と考えている方もいるはずです。
結論から言うと、解約するだけでは税金は免れません。この記事では、名義預金をどう扱うと何が起きるかを、ケースごとに見ていきます。
子ども名義の預金を解約すれば、税金はかからない?
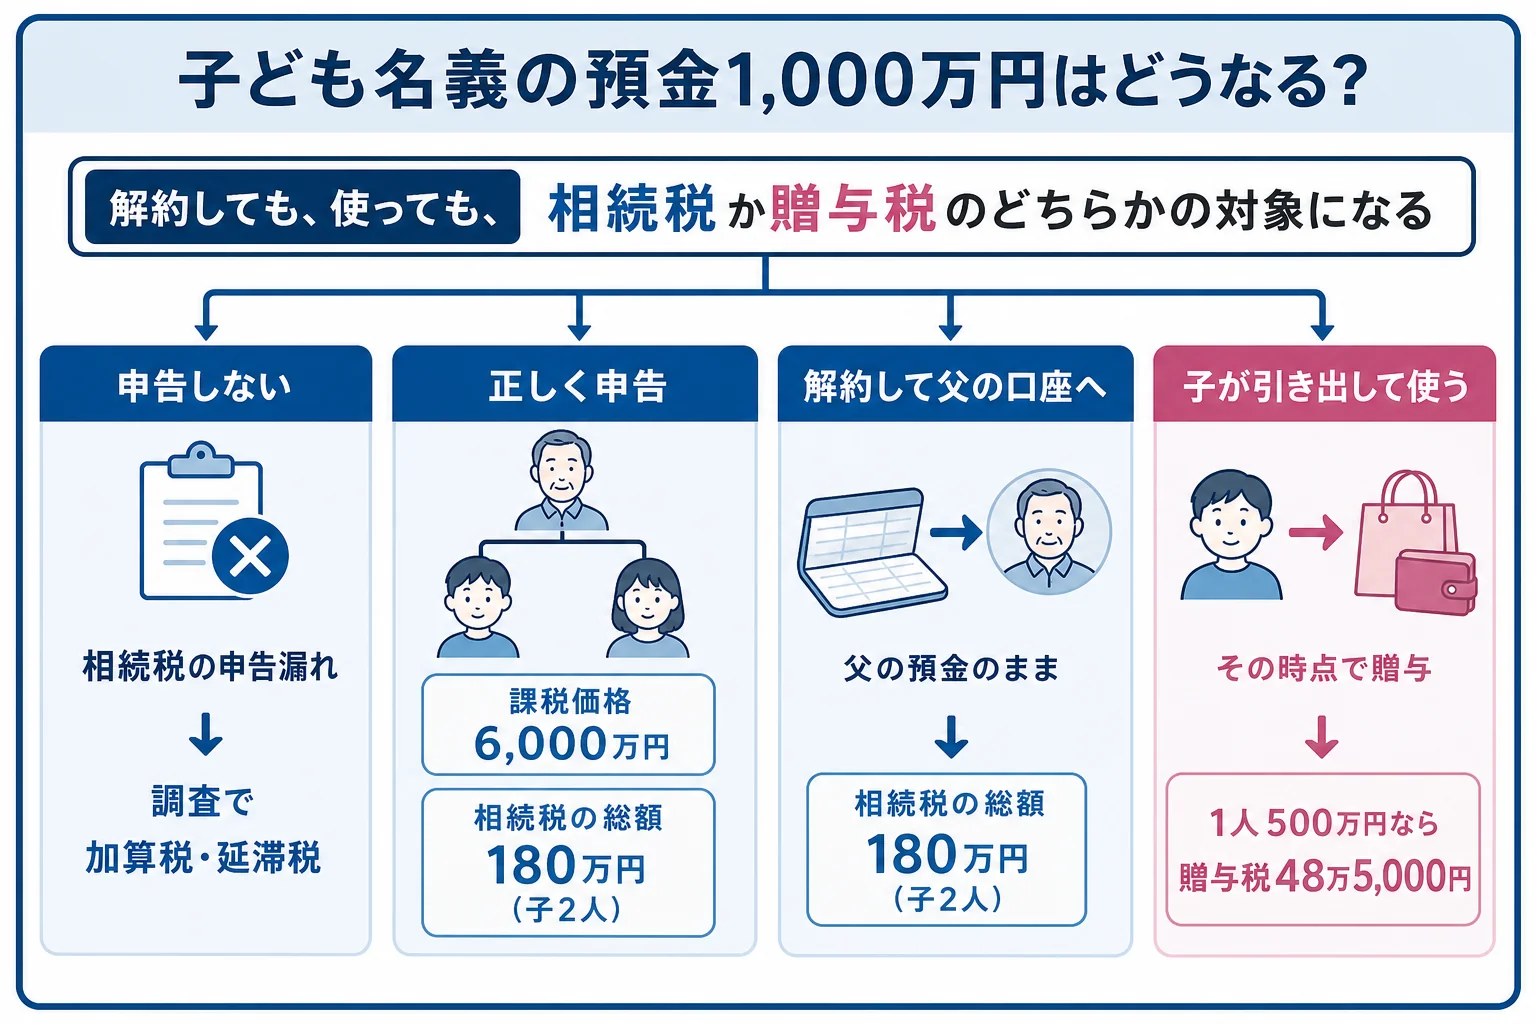
親がお金を出し、通帳や印鑑も親が管理していた子ども名義の預金は、名前が子どもでも親の財産です。解約して親の口座に戻しても、子が引き出して使っても、相続税か贈与税のどちらかの対象になります。
名義預金とは、家族の名前になっていても、実際には亡くなった人の財産と見られる預金のことです。相続税では、こうした預金も相続財産に入ります。
判断の分かれ目は「誰のお金か」です。お金を出したのは誰か、通帳と印鑑を誰が持っていたか、子どもは口座の存在を知っていたか。このあたりで見られるんです。
『でも、子どもの名前で預けたんだから、もう子どものものでしょ?』そう思うのは自然です。ただ、贈与は「あげる」「もらう」がお互いに分かって初めて成り立ちます。子が知らない口座では、贈与がまだ終わっていないんですね。
解約・使う・そのまま残すで、どう変わる?
例えば、父が子2人の名義でそれぞれ500万円、合わせて1,000万円を積み立てていたケースです。父のほかの財産は5,000万円、相続人は子2人だけとします。
| ケース | どの税金の対象か | 相続税の総額 | 注意 |
|---|---|---|---|
| 名義預金を申告しなかった | 相続税(申告漏れ) | 本来は180万円 | 調査で見つかると加算税・延滞税がかかる |
| 名義預金も入れて正しく申告 | 相続税 | 180万円 | 課税価格は6,000万円 |
| 生前に解約して父の口座に戻した | 相続税 | 180万円 | 父の預金として残るので税額は同じ |
| 生前に子が引き出して自由に使った | 贈与税 | 80万円(足し戻しの対象外なら) | その時点で贈与。1人500万円なら贈与税は1人48万5,000円 |
名義預金を入れない場合の課税価格は5,000万円で、相続税の総額は80万円です。入れると6,000万円で180万円。この100万円の差を「解約すれば消せる」と考えるのが、よくある誤解なんです。
最後のケースは、子が受け取った時点で贈与になります。18歳以上の子が親から1年に500万円もらうと、基礎控除110万円を引いた390万円に特例税率がかかり、贈与税は48万5,000円です。
さらに、相続や遺贈で財産を受け取る人への贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。2024年以降の贈与から、この期間は段階的に7年まで伸びていきます。
「時効だから大丈夫」は通用する?
『贈与税には時効があるから、昔の分はもう大丈夫』という話を聞くことがありますよね。実は、名義預金ではこの考え方が当てはまりません。
時効の話は、贈与が成り立っていることが前提です。子が知らずに親が管理していた預金は、そもそも贈与されていません。だから「贈与から何年たったか」ではなく、亡くなった時の親の財産として扱われるんです。
例えばこんな場面です。
「20年前から子ども名義で貯めていた分は、時効ですよね?」「通帳を親が持っていたなら、贈与されていない預金として相続財産に入ります」
税務調査では、亡くなった人だけでなく家族の口座のお金の流れも確かめられます。国税庁の公表では、令和6事務年度の実地調査9,512件のうち、申告漏れなどが見つかった割合は82.3%でした。
- 贈与のたびに贈与契約書を作り、お互いに署名する
- 通帳・キャッシュカード・印鑑は、もらう子どもが自分で管理する
- 毎年同じ額を最初から約束する形にしない(まとめて贈与と見られるおそれがある)
- 110万円を超える年は、翌年2月1日〜3月15日に贈与税の申告をする
家族名義の口座がいくつもある、昔の入金の記録が分からない、申告期限が近い。こんなケースは、どの口座を相続財産に入れるか税理士に見てもらうと、申告漏れのリスクを減らせます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
正しい渡し方は、親から子へお金を渡す場面別の対策や相続時精算課税を使うと得する家のケースで確かめてみてください。
よくある質問
名義預金を相続税の申告に入れ忘れたらどうなりますか?
調査で見つかると、本来の相続税に加えて過少申告加算税や延滞税がかかることがあります。気づいた時点で自分から修正申告をしておきましょう。
子ども名義の預金を、今から子どもに渡し直すことはできますか?
できます。ただ、その時点で子どもへの贈与になり、110万円を超える分は贈与税の対象です。通帳と印鑑を子どもに渡し、贈与契約書も作っておくと、贈与があったことを説明しやすくなります。
孫名義の預金も名義預金になりますか?
お金を出したのが祖父母で、管理も祖父母なら、孫名義でも祖父母の財産と見られます。考え方は子ども名義の場合と同じです。
まとめ
- 親がお金を出して管理していた子ども名義の預金は、親の相続財産になる
- 解約して親の口座に戻しても、相続財産であることは変わらない
- 子が引き出して使えば、その時点で贈与税の対象になる
- 父の財産5,000万円・名義預金1,000万円・子2人なら、相続税の総額は80万円ではなく180万円
- 贈与されていない名義預金に、贈与税の時効の考え方は当てはまらない