当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもが家を買うから、まとまったお金を出してあげたい。でも贈与税が高いと聞いて、二の足を踏んでいる。そんな時に名前が出てくるのが「相続時精算課税制度」ですよね。
結論から言うと、この制度で得をしやすいのは「相続税がかからない家」と「値上がりしそうな財産を早めに渡したい家」です。反対に、相続税がかかる家が大きな金額を一度に渡しても、相続税はほとんど減りません。
この記事では、親子の財産別のケースで、精算課税を使うべき家かどうかを検算した税額で確かめていきます。
財産4,000万円の母から子へ2,500万円を渡すと、税金はどうなる?
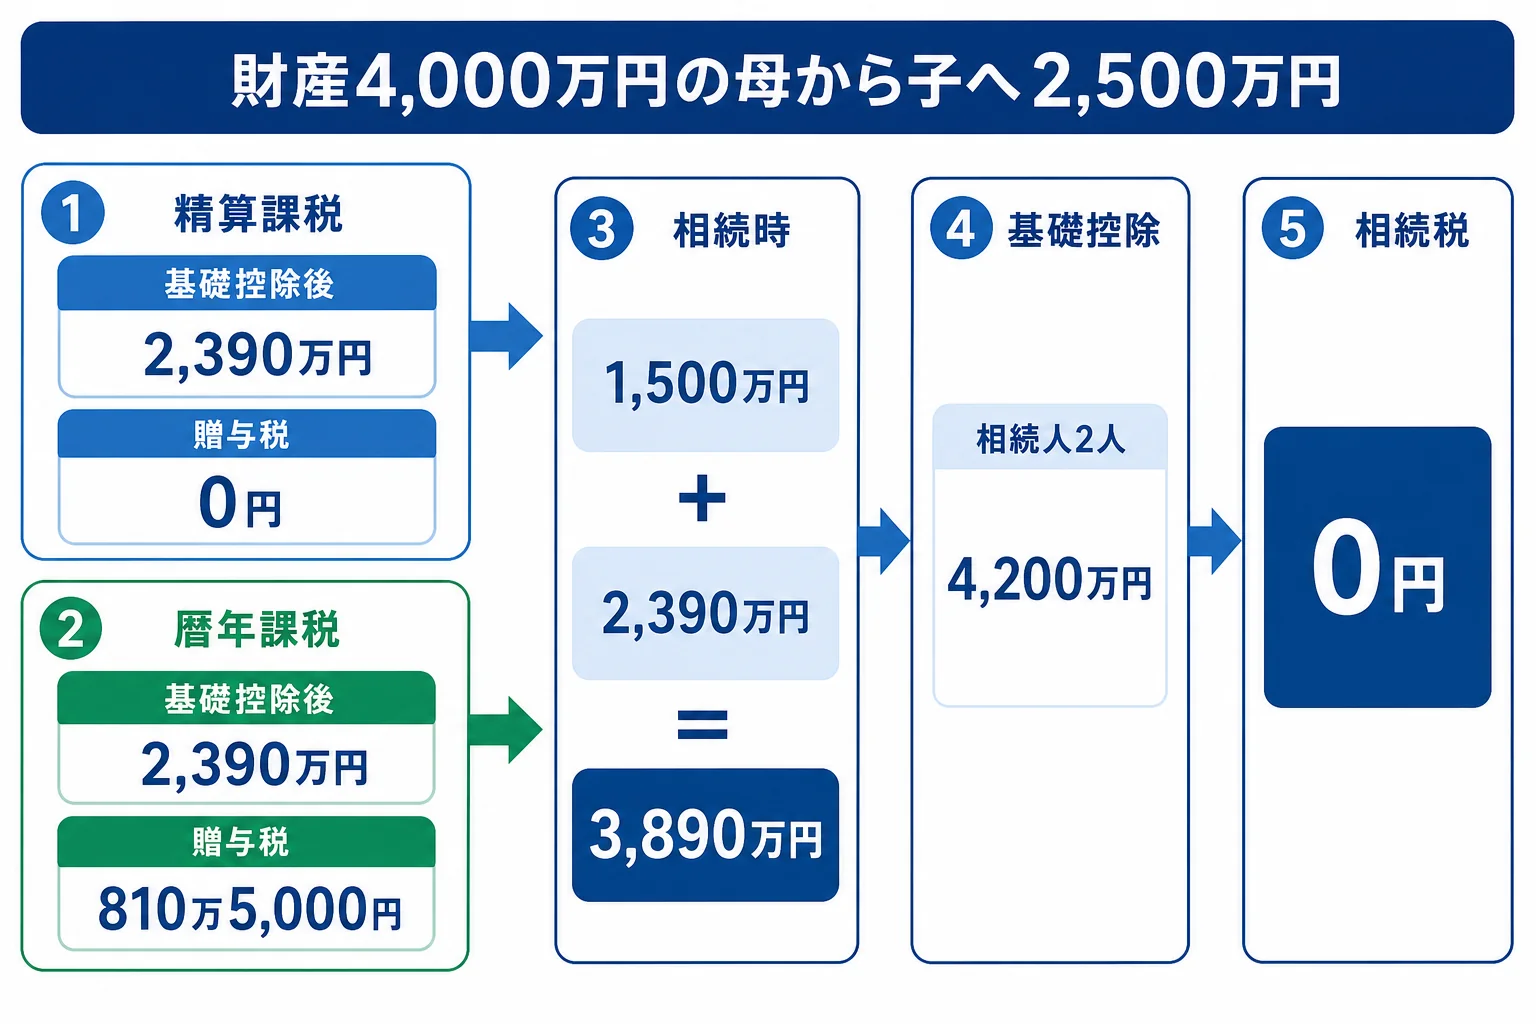
例えば、父はすでに亡くなり、母の財産が4,000万円、相続人が子2人のケースです。母が長男の住宅購入に2,500万円を出し、精算課税を選ぶと、贈与税は0円です。母が亡くなった時は、残りの財産1,500万円に2,390万円を足した3,890万円で計算しますが、基礎控除4,200万円の内側なので相続税も0円になります。同じ2,500万円を暦年課税で1年に渡すと、贈与税は810万5,000円です。
この家は、もともと相続税がかからない家です。だから、生前に渡しても亡くなった後に渡しても、相続税は0円のまま。
違いが出るのは贈与税なんです。暦年課税で2,500万円を一度に渡すと、税率45%の段階まで上がってしまいます。
精算課税なら、2,500万円の特別控除の枠の中に収まるので、贈与税がかかりません。
| 計算の段階 | 精算課税を選んだ場合 | 暦年課税で渡した場合 |
|---|---|---|
| 贈与した金額 | 2,500万円 | 2,500万円 |
| 年110万円の基礎控除後 | 2,390万円 | 2,390万円 |
| 贈与税 | 0円(特別控除2,500万円の枠内) | 810万5,000円(45% − 265万円) |
| 母が亡くなった時に足す金額 | 2,390万円 | 亡くなる前7年以内の贈与なら加算の対象(それより前なら0円) |
| 相続税の課税価格 | 1,500万円 + 2,390万円 = 3,890万円 | 1,500万円(加算があれば増える) |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税 | 0円 | 0円 |
『そんなにうまい話があるの?』と思うかもしれません。ただ、これは「相続税がかからない家」だから成り立つ話です。次の章から、条件を変えて見ていきます。
相続時精算課税制度とは? 先に押さえる数字
ここで、この制度の数字だけを先にまとめておきます。
| 項目 | 内容 |
|---|---|
| あげる人 | 60歳以上の父母・祖父母など |
| もらう人 | 18歳以上の子・孫など |
| 年110万円の基礎控除 | 2024年1月1日以降の贈与から。この部分は相続の時にも足されない |
| 特別控除 | 累計2,500万円まで贈与税がかからない |
| 2,500万円を超えた部分 | 一律20%の贈与税 |
| 相続の時 | 贈与した財産(110万円の控除後)を、贈与した時の価額で相続財産に足す |
| 一度選ぶと | その親からの贈与は、暦年課税に戻れない |
名前のとおり、「贈与の時は軽く、相続の時にまとめて精算する」仕組みです。相続税を減らす制度というより、相続税の前払いに近い形なんです。
精算課税は、あげる親ごとに選べます。例えば、父からの贈与だけ精算課税にして、母からの贈与は暦年課税のまま、という使い方もできます。
暦年課税と精算課税のどちらが軽いかを、同じ金額で比べたい方は相続税と贈与税の比較のケースも参考になります。
財産1億2,000万円の家では、精算課税で相続税は減る?
『うちは相続税がかかりそうだから、早めに2,500万円を渡しておこう』という方もいるはずです。ここは数字で確かめてみましょう。
例えば、父の財産が1億2,000万円で、母と子2人が相続人のケースです。遺産は法定相続分どおりに分け、母は配偶者の税額軽減を使う前提で計算します。
| ケース | 相続税の課税価格 | 相続税の総額 | 家族全体の納付税額 |
|---|---|---|---|
| 何もしない | 1億2,000万円 | 960万円 | 480万円 |
| 精算課税で長男に2,500万円を一括で渡す | 9,500万円 + 2,390万円 = 1億1,890万円 | 940万7,500円 | 470万3,600円 |
| 精算課税で子2人に毎年110万円ずつ、10年間渡す | 1億2,000万円 − 2,200万円 = 9,800万円 | 600万円 | 300万円 |
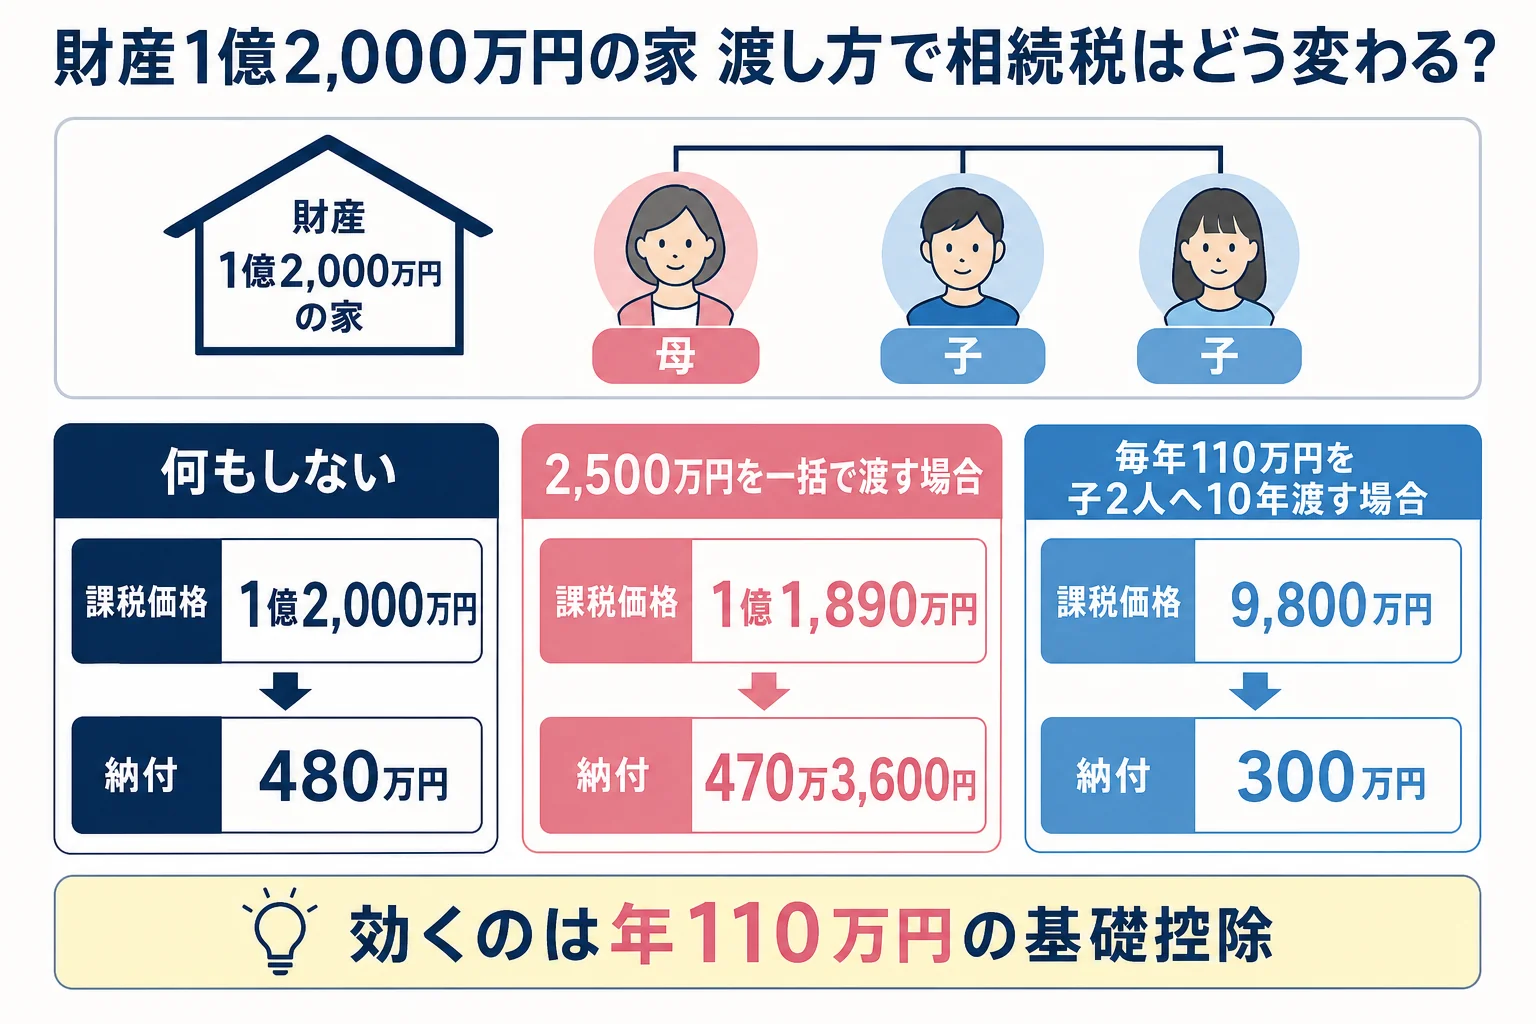
2,500万円を一括で渡しても、相続の時に2,390万円が戻ってくるので、減ったのは110万円分だけです。家族全体の納付税額の差は9万6,400円でした。
一方、毎年110万円ずつ渡す形なら、渡した2,200万円は相続財産に足されません。納付税額は180万円下がっています。
ここが大事なところです。相続税がかかる家にとって、精算課税で効くのは「2,500万円の枠」ではなく「毎年110万円の基礎控除」の方なんです。
暦年課税の110万円と、何が違う?
暦年課税でも、毎年110万円までは贈与税がかかりません。ただ、2024年1月1日以降の贈与からは、相続や遺贈で財産をもらう人への亡くなる前7年以内の贈与が、相続財産に足されるようになりました。
精算課税の110万円は、亡くなる直前の贈与でも足されません。子に財産を渡す家では、ここが大きな違いになります。
毎年の贈与をどちらで続けるかの比べ方は、精算課税の110万円控除のケース別比較で詳しく見ています。暦年課税の加算の期間は生前贈与の加算のケースで確認できます。
値上がりしそうな財産がある家は、どう考える?
精算課税で相続財産に足すのは、贈与した時の価額です。亡くなった時の価額ではありません。
例えば、父が評価2,000万円の株を、1年で長男に精算課税で渡したケースです。その後、亡くなった時に株の評価が3,000万円に上がっていても、相続財産に足すのは2,000万円から110万円を引いた1,890万円です。
上がった1,000万円分は、相続税の計算に入らないんです。
| ケース | 足す金額 | 結論 |
|---|---|---|
| 渡した後に評価が上がった株 | 贈与時の価額(110万円の控除後) | 値上がり分が相続税の計算に入らず、得になりやすい |
| 家賃収入がある賃貸アパートの建物 | 贈与時の価額(110万円の控除後) | 渡した後の家賃は子の収入になり、父の財産が増えにくい |
| 渡した後に評価が下がった株 | 贈与時の価額(110万円の控除後) | 下がる前の高い価額で足すことになり、損になりやすい |
賃貸アパートの建物を渡すケースでは、家賃が子に入るようになります。父の手元に家賃がたまって財産が増えていくのを、止められるわけです。
『株は下がることもあるよね』という心配は、そのとおりです。下がった場合でも、足すのは渡した時の高い価額のまま。値上がりが見込める財産かどうかは、慎重に見ておきましょう。
なお、2024年以降は、精算課税で渡した土地や建物が災害で被害を受けた時に、足す金額を再計算できる特例があります。
精算課税を使わないほうがいいのは、どんな家?
ここまで読むと、使える家が多そうに見えますよね。ただ、次のような家では、精算課税が裏目に出ることがあります。
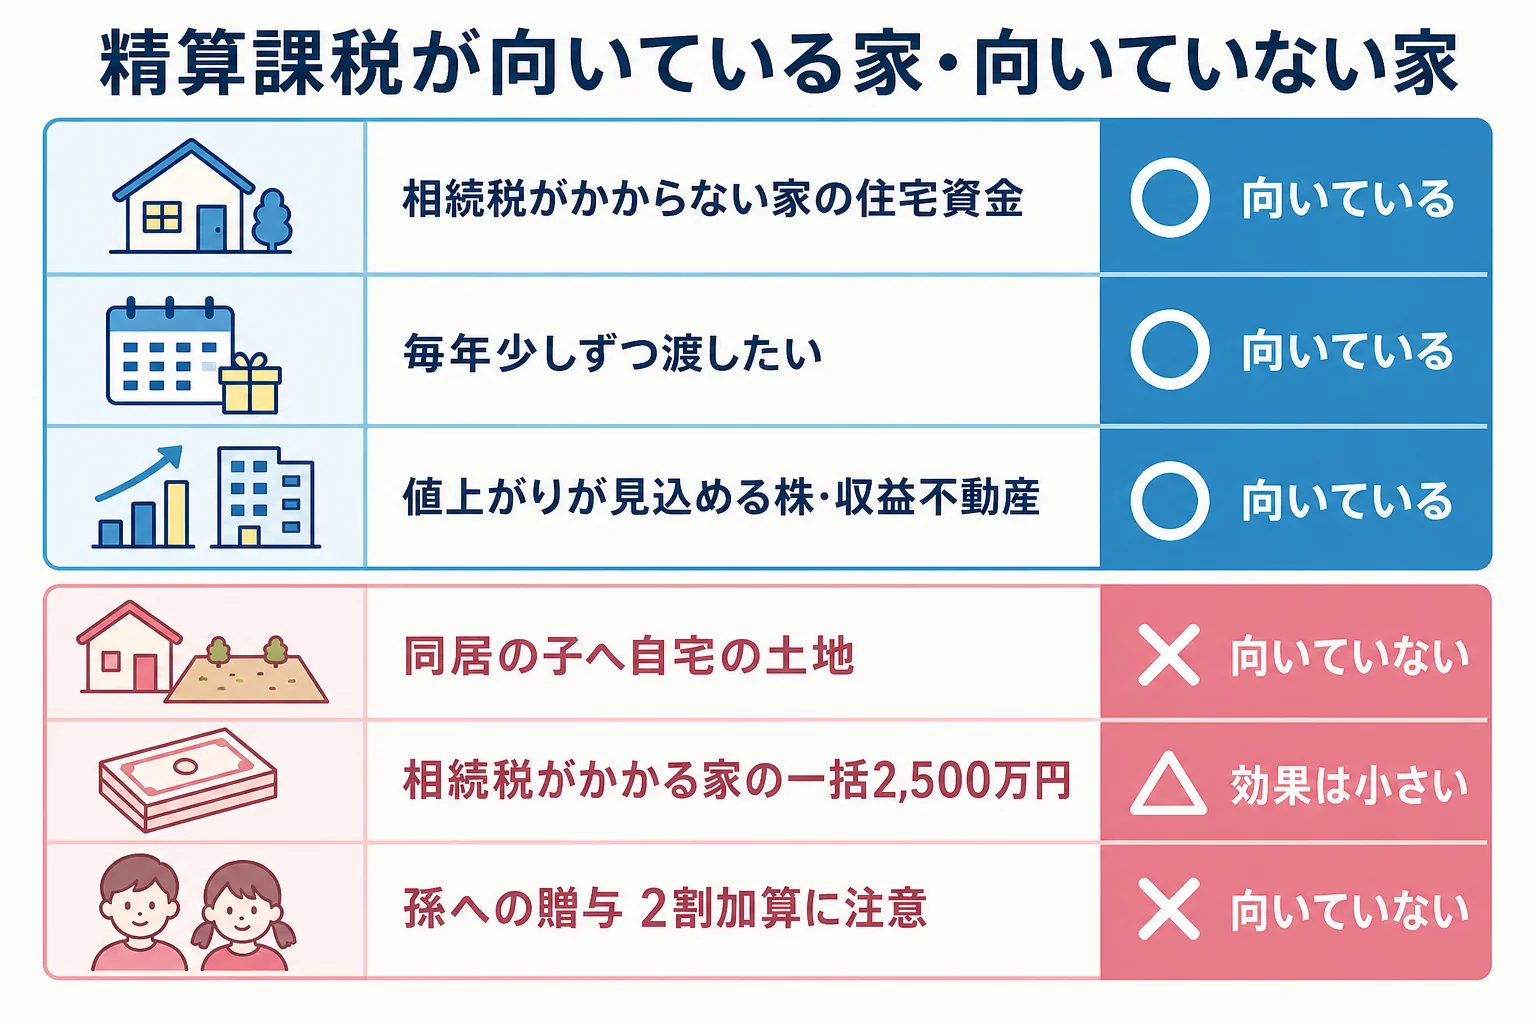
| 家の状況 | 精算課税 | 理由・注意 |
|---|---|---|
| 相続税がかからない家で、子が家を買う | 向いている | 贈与税0円、相続税も0円で渡せる |
| 相続税がかかる家で、毎年少しずつ渡したい | 向いている | 年110万円の部分は相続財産に足されない |
| 値上がりが見込める株・収益不動産がある | 向いている | 贈与時の価額で固定される |
| 父と同居する長男に自宅の土地を渡したい | 向いていない | 精算課税でもらった土地には小規模宅地等の特例が使えない |
| 相続税がかかる家で、2,500万円を一度に渡して節税したい | 効果は小さい | 相続の時に足されるので、減るのは110万円分だけ |
| 孫に精算課税で渡したい | 注意が必要 | 相続の時に足され、孫は相続税の2割加算の対象になる |
| 将来、暦年課税で毎年渡す方法に切り替えたい | 向いていない | 一度選ぶと、その親からの贈与は暦年課税に戻れない |
自宅の土地を渡すのは、なぜ損になりやすい?
同居している子が自宅の土地を相続すると、小規模宅地等の特例で330㎡まで評価を80%減らせることがあります。
ところが、精算課税で生前にもらった土地には、この特例が使えません。贈与時の価額のまま、相続財産に足されてしまうんです。
例えば、こんな相談はよくあります。
「父の家の土地、今のうちに精算課税で名義を変えておこうか」
「同居してるなら、相続で受け取った方が特例で評価が下がるかもしれないよ」
自宅の土地は、相続で受け取ったほうが有利になるケースが多いです。特例の要件を満たすかは、税理士に確認してから決めましょう。
自宅や賃貸物件がある、相続人に孫が入る、相続税がかかるかどうか微妙なライン。こうしたケースでは、精算課税を選ぶ前に税理士に試算してもらうと、選んだ後の後悔を防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
精算課税を選ぶ時の手続きと期限は?
精算課税を選ぶのは、もらう側の子や孫です。手続きの流れは次のとおりです。
- 親(または祖父母)から財産の贈与を受ける
- もらった年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を作る
- 戸籍の謄本など決められた書類を付けて、所轄の税務署に出す
- その年にもらった額が110万円を超えるなら、贈与税の申告書もあわせて出す
ここで気をつけたいのが、2,500万円の特別控除は、期限内に申告した場合に限って使えることです。
『届出だけ出しておけばいいよね』と思っていると、控除が使えず20%の贈与税がかかるおそれがあります。期限は3月15日。早めに書類をそろえておきましょう。
2024年以降の贈与で、1年にもらった額が110万円以下なら、贈与税の申告書はいりません。ただ、初めて選ぶ年の届出書は必要です。
2,500万円を超えて渡したら、どうなる?
例えば、父から長男へ1年で3,000万円を渡し、精算課税を選んだケースです。
| 計算の段階 | 金額 |
|---|---|
| 贈与した金額 | 3,000万円 |
| 年110万円の基礎控除後 | 2,890万円 |
| 特別控除2,500万円を引いた後 | 390万円 |
| 贈与税(20%) | 78万円 |
この78万円は、父が亡くなった時の相続税から差し引かれます。相続税から引ききれない分は、相続税の申告をすれば還付を受けられます。
贈与税の申告が要るかどうかの判定は、贈与税申告が要るケース別の判定でまとめています。
親が亡くなった時、精算課税でもらった子がすること
精算課税を選んだ親が亡くなると、もらった財産を相続財産に足して相続税を計算します。
足した結果が基礎控除以下なら、相続税の申告はいりません。基礎控除の金額は、相続人の人数で変わります。人数ごとの金額は基礎控除の人数別早見表で確認してみてください。
ただし、精算課税で納めた贈与税がある時は、相続税の申告をすれば還付を受けられます。この申告は、相続開始の日の翌日から5年を経過する日まで出せます。
『何年も前の贈与だから、もう関係ない』と思いがちですが、精算課税の贈与は期間に関係なく足されます。届出書や申告書の控えは、親が亡くなるまで家族で保管しておきましょう。
ほかの生前対策とあわせて考えたい方は、遺産額別に効く相続税対策も参考になります。
精算課税で何年も贈与してきた、贈与税の還付を受けたい、贈与した財産の評価が分からない。こうしたケースは、相続税の申告を税理士に頼むと計算の抜けを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税制度を使えば、2,500万円まで非課税になるのですか?
贈与の時は、累計2,500万円まで贈与税がかかりません。ただし、親が亡くなった時に相続財産に足して相続税を計算するので、相続税まで非課税になるわけではありません。年110万円の基礎控除の部分だけは足されません。
精算課税を選んだ後に、暦年課税に戻せますか?
戻せません。一度選ぶと、その親からの贈与はずっと精算課税になります。ほかの親や祖父母からの贈与は、暦年課税のままにできます。
精算課税は配偶者への贈与にも使えますか?
使えません。もらう人は18歳以上の子や孫などです。夫婦間で自宅を渡すなら、婚姻期間20年以上の夫婦が使える贈与税の配偶者控除(最高2,000万円)があります。
精算課税で毎年110万円以下なら、何も手続きはいりませんか?
2024年以降の贈与で年110万円以下なら、贈与税の申告書はいりません。ただし、初めて精算課税を選ぶ年の「相続時精算課税選択届出書」は必要です。
精算課税を選ぶと、相続税の申告は要りますか?
足した後の金額が基礎控除以下なら、相続税の申告はいりません。精算課税で納めた贈与税の還付を受けたい時は、申告をすると戻ってきます。
まとめ
- 相続時精算課税制度は、贈与の時は2,500万円まで軽く、相続の時にまとめて精算する仕組み
- 相続税がかからない家なら、2,500万円を贈与税0円・相続税0円で渡せる
- 相続税がかかる家で効くのは、相続財産に足されない年110万円の基礎控除
- 値上がりが見込める財産は、贈与時の価額で固定できる
- 同居の子に渡す自宅の土地は、小規模宅地等の特例が使えなくなるので注意