当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っている上場株の値段が下がっている。『今のうちに子どもに渡したほうが、相続税は安くなる?』と考える方も多いはずです。
結論から言うと、株価が下がった時の贈与は、その後に株価が戻れば相続税を減らせることがあります。ただ、効き方は贈与の方法と、誰に渡すかで変わるんです。この記事では、同じ株を3つの方法で渡したケースを試算します。
株価が下がった時に贈与すると、相続税は減る?
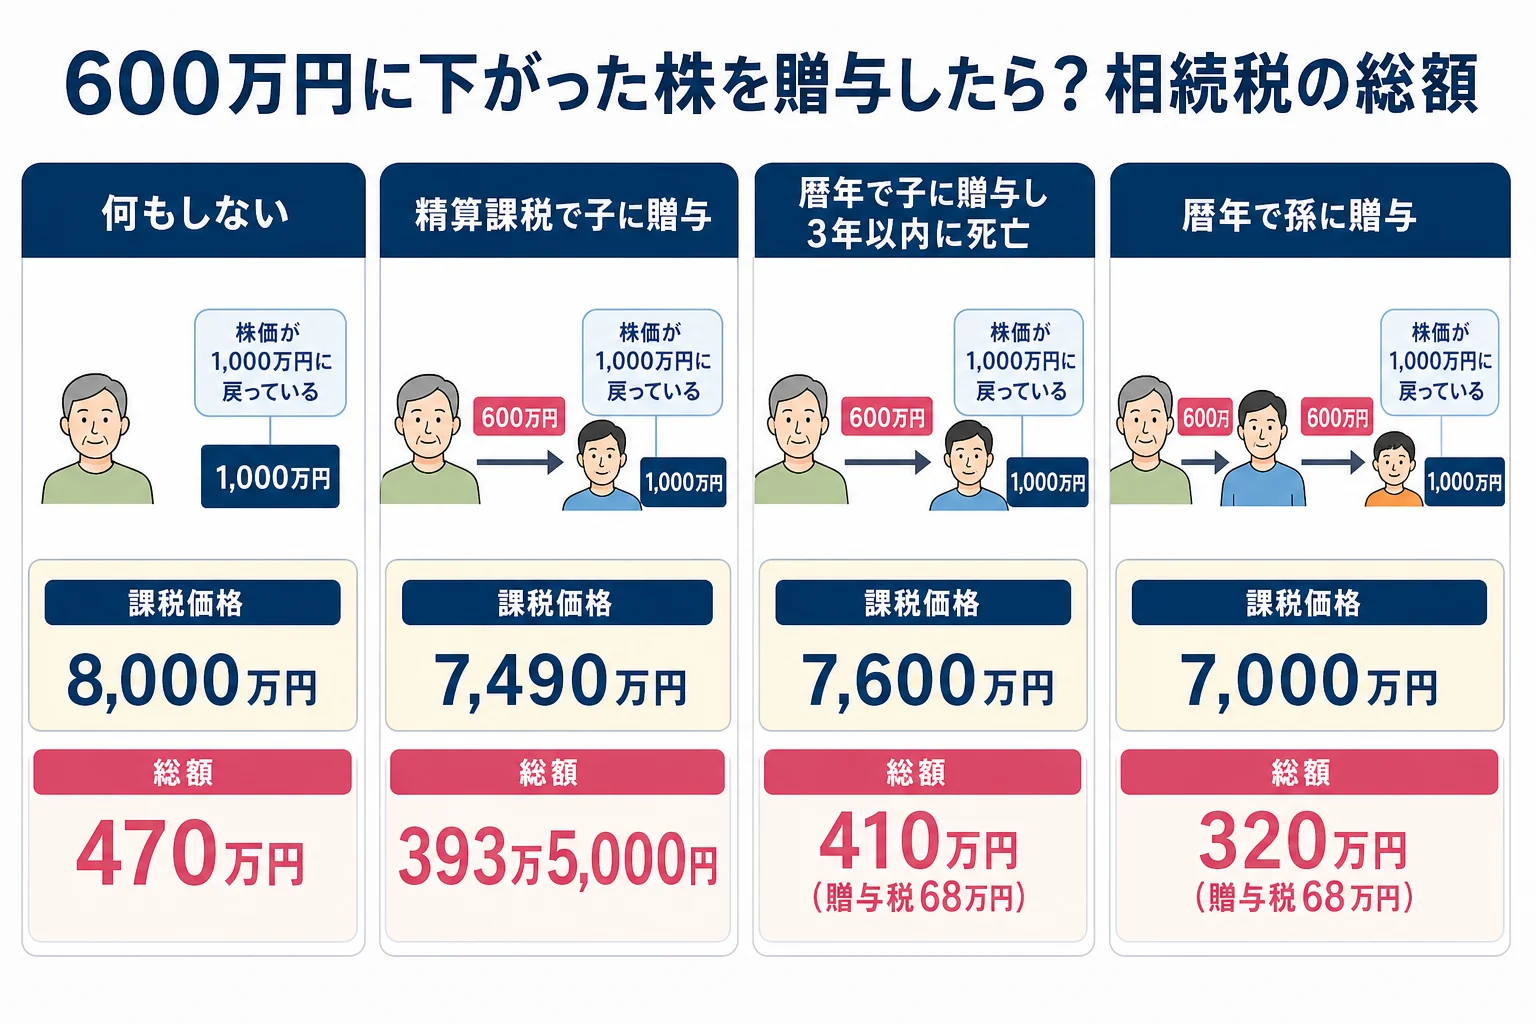
父の財産が上場株1,000万円とその他7,000万円、相続人は子2人のケースです。株価が下がって600万円の評価になった時に相続時精算課税で子に贈与し、亡くなった時に株価が1,000万円に戻っていれば、相続税の総額は470万円から393万5,000円に下がります。
ポイントは、贈与した財産を相続税の計算に足し戻す時の値段です。暦年贈与でも相続時精算課税でも、足し戻すのは贈与した時の価額なんです(国税庁 No.4161・No.4103)。
つまり、贈与した後に株価が上がった分は、相続税の対象になりません。逆に贈与した後に株価がもっと下がると、高い値段で足し戻すことになります。
「下がってるから今がチャンスかな」
「戻るかどうかは誰にも分からないから、そこは覚えておこう」
贈与のしかた別に、税金はいくら変わる?
子2人が相続するケースで、600万円の評価になった株を1人の子に渡す方法を比べます。父が亡くなった時、株価は1,000万円に戻っていたとします。
| ケース | 贈与した時の税金 | 相続税の課税価格の合計 | 相続税の総額 |
|---|---|---|---|
| 何もしないで相続 | なし | 8,000万円 | 470万円 |
| 相続時精算課税で子に贈与 | 贈与税0円(特別控除2,500万円の内) | 7,490万円 | 393万5,000円 |
| 暦年贈与で子に贈与し、3年以内に亡くなった | 贈与税68万円 | 7,600万円 | 410万円 |
| 暦年贈与で18歳以上の孫に贈与 | 贈与税68万円 | 7,000万円 | 320万円 |
相続時精算課税は、2024年1月1日以降は年110万円の基礎控除があり、その分は足し戻されません。だから600万円から110万円を引いた490万円だけが加算されます。
暦年贈与で子に渡した場合は、600万円がそのまま加算されます。払った贈与税68万円は、相続税から差し引く贈与税額控除の対象です。
孫は相続人ではないので、相続や遺贈で財産を取得しなければ原則として加算されません。ただし孫が遺言などで財産を受け取ると、7年以内の贈与は加算の対象になります。
暦年贈与の贈与税は、特例税率で計算しています。600万円から基礎控除110万円を引いた490万円に、20%をかけて30万円を引くと68万円です。
贈与する株の値段はどうやって決まる?
『下がった日に贈与すれば、その日の株価で決まるの?』と思いますよね。実は、終値だけで決まるわけではありません。
上場株の評価は、贈与した日の終値か、その月・前月・前々月の終値の月平均のうち、最も低い価額です(国税庁 No.4632)。相続の時も同じ決め方で、亡くなった日が基準になります。
例えば、株価が下がり始めた月に贈与すると、前々月の高い平均より当日の終値のほうが低くなることがあります。下がった状態が続いた月に贈与すると、月平均も下がっているので、評価を下げやすいんです。
- 贈与する日(名義を移す日)と、その月・前月・前々月の月平均
- 暦年贈与か相続時精算課税か(精算課税は一度選ぶと暦年に戻れない)
- 受け取る人が相続人か、孫など相続人でない人か
- 精算課税なら、翌年2月1日から3月15日に届出書を出す
- 贈与契約書を作り、受け取る人の口座に株を移す
ここが大事なところです。相続時精算課税を選ぶと、その親からの贈与はずっと精算課税になります。ほかの財産の渡し方も含めて、相続時精算課税を使うと得する家のケースで比べておきましょう。
株を持っている親がNISAで運用している場合の考え方は、NISAと相続税対策のケースで紹介しています。
株の評価額が大きい、相続人が複数いて誰に渡すか迷っている、精算課税と暦年のどちらがいいか決めきれない。こんなケースは、贈与の前に税理士に試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
株を贈与した後に株価がさらに下がったらどうなりますか?
足し戻すのは贈与した時の価額なので、亡くなった時の株価より高い値段で加算されることになります。株価の先行きは分からないため、下がった時の贈与で得をするとは限りません。
株を売って現金で贈与するのと、株のまま贈与するのは違いますか?
違います。株を売ると、利益が出ていれば親に譲渡所得の税金がかかることがあります。現金で渡すと評価は額面どおりなので、株価が戻っても足し戻す金額は変わりません。どちらがよいかは税理士に試算してもらいましょう。
株を贈与した時の贈与税の申告はいつですか?
贈与を受けた年の翌年2月1日から3月15日です。相続時精算課税を選ぶ時は、同じ期間に選択届出書も出します。
まとめ
- 贈与した株を相続税に足し戻す時は、贈与した時の価額で計算する
- 下がった時に贈与して株価が戻れば、上がった分は相続税の対象外になる
- 試算では、精算課税で子に贈与すると相続税の総額は470万円から393万5,000円
- 上場株の評価は、贈与した日の終値と3か月の月平均のうち最も低い価額
- 精算課税は一度選ぶと暦年課税に戻れない