当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった父の書類を片付けていたら、英語の取引明細が出てきた。どうやら海外の証券会社に口座があったらしい。『これ、日本の相続税にも入るの?手続きは英語?』と不安になりますよね。
結論から言うと、日本に住んでいた人の海外口座も、原則として日本の相続税の対象です。そのうえで、現地の金融機関とのやりとりが別に必要になります。
この記事では、誰がどこに住んでいるかのケース別に、税金と手続きの進め方を見ていきます。
海外の証券口座も日本の相続税に入る?
亡くなった人も相続人も日本に住んでいるなら、海外の証券口座の中身も日本の相続税の対象です。評価額は亡くなった日の価格を、相続人の取引金融機関が公表するその日のTTB(買相場)で円に直して、国内の財産と合計します。
国税庁のタックスアンサーでは、相続人が日本に住所を持つ場合などは、国内の財産も国外の財産もすべて課税の対象になるとされています(No.4138 相続人が外国に居住しているとき)。
『海外にあるなら日本の税務署には分からないのでは?』と思う方もいるかもしれません。ただ、申告の対象であることは変わりません。入れ忘れると申告漏れになります。
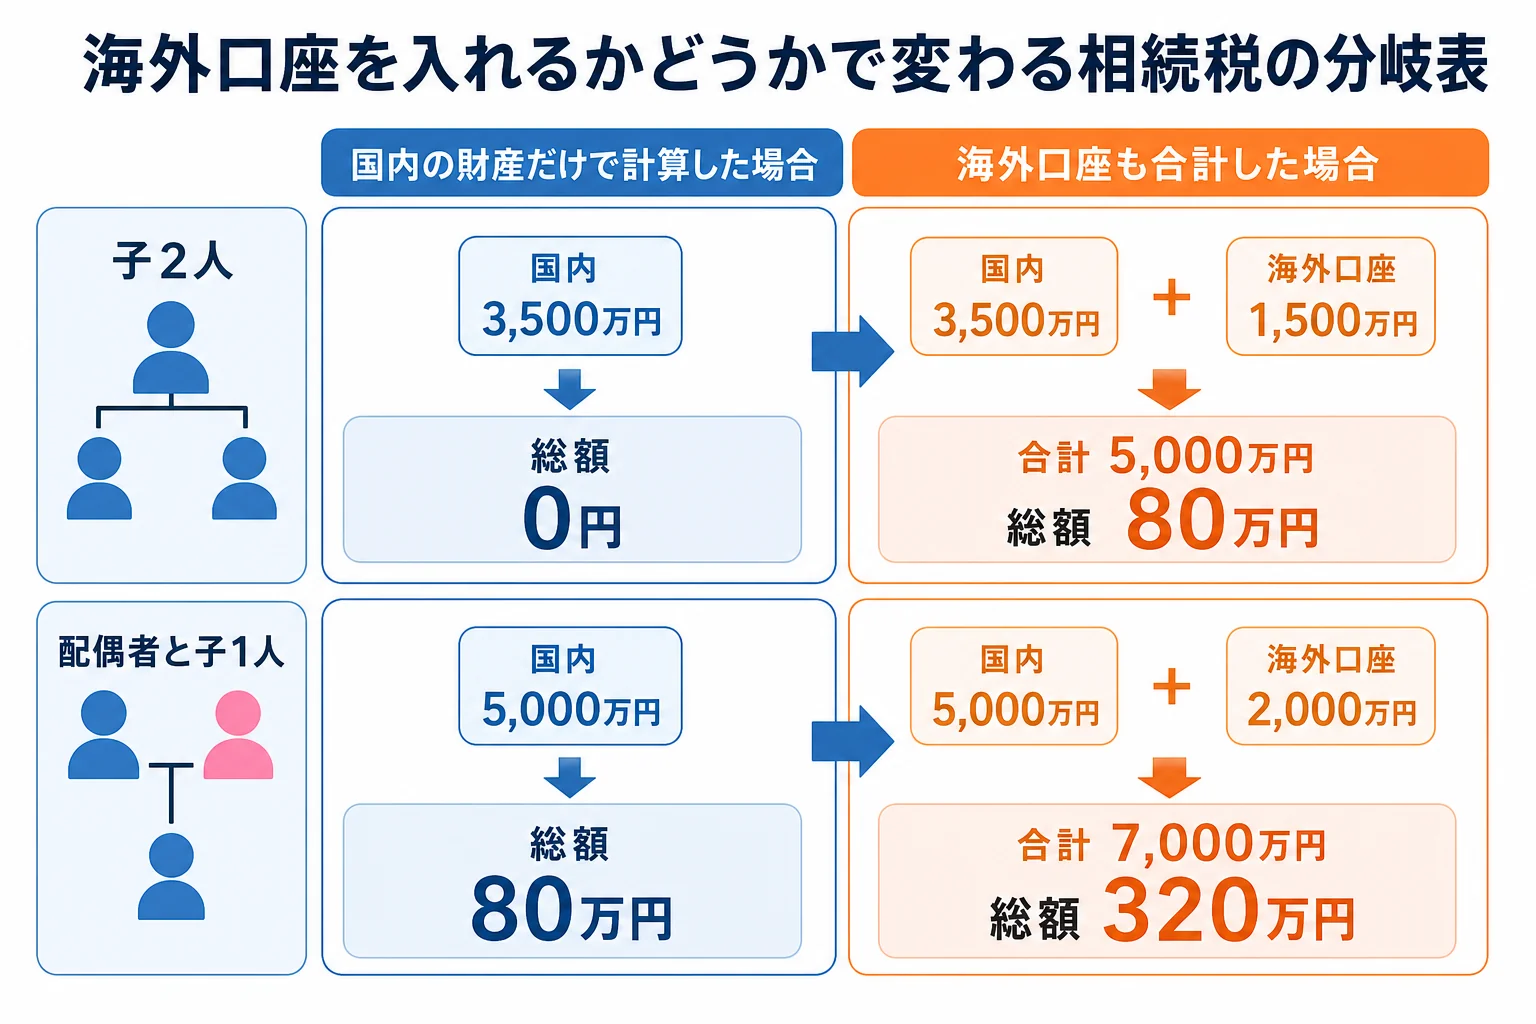
実際に、海外口座を入れるかどうかで税額はこれだけ変わります。
| ケース | 国内の財産 | 海外口座 | 課税価格の合計 | 相続税の総額 |
|---|---|---|---|---|
| 子2人・国内分だけで計算 | 3,500万円 | 入れない | 3,500万円 | 0円(基礎控除4,200万円以内) |
| 子2人・海外口座も入れる | 3,500万円 | 1,500万円 | 5,000万円 | 80万円 |
| 配偶者と子1人・国内分だけ | 5,000万円 | 入れない | 5,000万円 | 80万円 |
| 配偶者と子1人・海外口座も入れる | 5,000万円 | 2,000万円 | 7,000万円 | 320万円 |
子2人のケースは、海外口座を入れたとたんに基礎控除を超えます。国内分だけで「申告不要」と判断すると、まるごと漏れてしまうんです。
配偶者と子1人のケースで法定相続分どおりに分けると、配偶者は税額軽減で0円、子の納付額は160万円です。海外口座を入れないと40万円なので、差は120万円になります。
家族が住んでいる場所でケースが分かれます
課税の範囲は、亡くなった人と相続人がどこに住んでいるか、国籍、過去10年以内の住所などで決まります。よくあるケースを並べるとこうなります。
| ケース | 日本の相続税の範囲 | 注意 |
|---|---|---|
| 親も子も日本在住 | 国内・国外の全財産 | 一番多いケース。海外口座も合計する |
| 親は日本在住、子が海外赴任中 | 国内・国外の全財産になることが多い | 日本に住所がない子は納税管理人を決めて申告する |
| 親が長く海外に住んでいた | 住所や国籍の条件で変わる | 判定が複雑なので税理士に確認を |
留学や海外出張で一時的に日本を離れているだけなら、日本に住所があるものとして扱われます。
なお、海外の財産をいくらで評価するかも、日本の財産評価のルールに沿って決めるのが原則です。現地の税金の計算で使った金額がそのまま使えるとは限らないので注意しておきましょう。
例えば、こんな会話になることもあります。
「お兄ちゃん、今シンガポール勤務だよね。相続税の申告ってどうするの?」
「日本に住所がないから、代わりに書類を受け取る納税管理人を決めないといけないみたい」
相続人が海外にいる時は、書類の郵送や署名にも時間がかかります。10か月の申告期限から逆算して、早めに動いておきましょう。
海外の金融機関での相続手続きはどう進む?
日本の証券会社なら、戸籍と遺産分割協議書を出せば移管できることが多いですよね。海外の金融機関は、ここが一番違うところです。
国によっては、現地の裁判所の手続き(プロベートと呼ばれる遺産の検認・管理の手続き)を経ないと口座の名義を変えられないことがあります。必要な書類や期間は国と金融機関ごとに違います。
- 口座のある国と金融機関の名前、口座番号
- 亡くなった日時点の残高が分かる書類(残高証明書や取引明細)
- 金融機関が求める書類の一覧(死亡証明・相続人の証明・翻訳の要否)
- 遺言書があるか、どの形式か
- 口座の相続人や受取人をあらかじめ指定する制度を使っていたか
日本の戸籍や遺産分割協議書は、英訳や公的な証明を付けるよう求められることがあります。何をそろえるか、最初に金融機関へ問い合わせてみてください。
そもそも海外口座があるかどうか、家族が知らないこともありますよね。手がかりになるのは次のようなものです。
- 英語の郵便物や、海外の金融機関からのメール
- 国内の銀行口座から海外への送金の記録
- パソコンやスマホに入っている取引アプリ、ブックマーク
- 確定申告の控え(海外の配当や売却益を申告していた跡)
実は、日本の確定申告の控えから見つかることも少なくありません。外国の配当を申告していれば、その出どころが分かるからです。
口座が見つかったら、亡くなった日時点の残高を英文の証明書でもらっておくと、相続税の評価にそのまま使えます。為替は亡くなった日のTTBで円に直すので、レートの記録も一緒に残しておきましょう。
遺言書があるなら検認や形式も確認しておきましょう
遺言書があると、話し合いをせずに名義変更を進められる場合があります。ただ、日本の遺言の形式によって準備が違います。
| 遺言の形式 | 日本での手続き | 海外口座で使う時の注意 |
|---|---|---|
| 自筆証書遺言(自宅で保管) | 家庭裁判所の検認が必要 | 検認を済ませたうえで、翻訳などを求められることがある |
| 自筆証書遺言(法務局で保管) | 検認は不要 | 現地で通用するかは金融機関に確認 |
| 公正証書遺言 | 検認は不要 | 現地で通用するかは金融機関に確認 |
遺言書がない場合は、相続人全員で遺産分割協議書を作って進めます。海外口座の分は、国名・金融機関名・口座番号まで書いておくと、現地に出す時に話が早いです。
日本の遺言が現地でそのまま使えるかは、国や金融機関で変わります。『遺言があるから大丈夫』と思い込まず、早めに確認しておくのが安心です。
現地でも相続税や遺産税がかかった場合は、日本の相続税から外国税額控除で差し引ける仕組みがあります。現地の税金の書類も保管しておきましょう。
海外口座のほかに国内の不動産もある、相続人が海外にいる、現地の税金もかかりそう、というケースは税理士に頼むと楽です。国内外の財産をまとめて計算する必要があるからです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
日本の証券会社で米国株を持っていた場合の流れは米国株を持っていた親の相続手続きで見ています。財産全体が基礎控除を超えるかは相続人の人数別の基礎控除の早見表で確かめてみてください。
よくある質問
海外の証券口座は日本の相続税の申告に入れる必要がありますか?
亡くなった人も相続人も日本に住んでいるなら、原則として入れる必要があります。評価額は亡くなった日の価格を、取引金融機関のTTBで円に直して計算します。
相続人ごとに違う為替レートを使ってもいいですか?
国税庁の質疑応答事例では、各相続人の取引金融機関の公表する相場で円に直すとされていて、同じ財産でも換算額が違うことがあり得るとされています。
相続人が海外に住んでいる場合はどう申告しますか?
日本に住所がない人が申告する時は、納税管理人を決めて「納税管理人届出書」を出し、納税管理人を通じて申告・納税します。
まとめ
- 日本に住む家族の海外証券口座も、原則として日本の相続税の対象
- 海外口座を入れると基礎控除を超えるケースもあり、入れ忘れは申告漏れになる
- 海外の金融機関では、現地の裁判所の手続きや翻訳書類を求められることがある
- 自宅で保管していた自筆証書遺言は、日本で家庭裁判所の検認が先に必要
- 現地で税金がかかった時は外国税額控除で調整できる