当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺品を片づけていたら、証券会社からNISAの取引報告書が届いていた。『NISAって非課税なんだから、相続税もかからないよね?』と思った方も多いはずです。
結論から言うと、NISAで持っていた投資信託も相続税の対象です。非課税なのは運用益にかかる所得税などで、相続税は別の話なんです。
この記事では、いつの価格で評価するのかと、家族構成ごとの税額の変わり方を見ていきます。
NISAの投資信託はいつの価格で評価する?
NISA口座の投資信託は、亡くなった日の基準価額をもとに評価します。配偶者と子2人で、ほかの財産が6,000万円、NISAの投信が800万円なら、相続税の納付額は合計100万円です。NISAが無ければ60万円なので、40万円増えます。
国税庁のタックスアンサーでは、証券投資信託は「亡くなった日に解約したら受け取れる金額」で評価するとされています。計算の形はこうです。
| 項目 | 内容 |
|---|---|
| もとになる価格 | 亡くなった日の1口当たり(1万口当たり)の基準価額 × 口数 |
| 差し引くもの1 | 解約した場合に源泉徴収される所得税・住民税に相当する額 |
| 差し引くもの2 | 信託財産留保額と解約手数料 |
| 亡くなった日に基準価額が無い時 | それより前で最も近い日の基準価額を使う |
| 上場している投信(ETFなど) | 上場株式と同じルールで評価する |
詳しくは国税庁の貸付信託・証券投資信託の評価(タックスアンサー)に載っています。
ここで「NISAかどうか」で違いが出るのが、差し引くもの1です。NISA口座の中なら解約しても源泉徴収されないので、この差し引きは生じません。
例えば、こんなやり取りがよくあります。
「NISAの方が得なはずなのに、評価額は高くなるの?」
「含み益に税金がかからない分、手取りが多い。だから評価も手取りに合わせて高くなるんです」
NISAと特定口座で評価額はどう変わる?
同じ投資信託を、NISA口座と特定口座で持っていた場合を比べてみましょう。どちらも購入額300万円、亡くなった日の基準価額で計算した額が500万円とします。
| ケース | 亡くなった日の価格 | 差し引く税金相当額 | 相続税の評価額 | 理由・注意 |
|---|---|---|---|---|
| NISA口座 | 500万円 | 0円 | 500万円 | 解約しても源泉徴収がない |
| 特定口座 | 500万円 | 40万6,300円 | 459万3,700円 | 含み益200万円 × 20.315% を差し引く |
信託財産留保額や解約手数料がある投信なら、どちらもそこからさらに差し引きます。投信ごとに違うので、証券会社の残高証明書で確かめておきましょう。
税率の20.315%は、上場株式等の譲渡益にかかる所得税・復興特別所得税・住民税の合計です(国税庁のタックスアンサー「株式等を譲渡したときの課税」)。
2027年以後に生じる所得は、復興特別所得税の率が下がって防衛特別所得税が加わるなど内訳が変わります。売る年の率を確かめておきましょう。
家族構成でNISA分の相続税はいくら変わる?
ここが大事なところです。NISAの投信を足すと、基礎控除を超えるかどうかが変わるケースがあります。
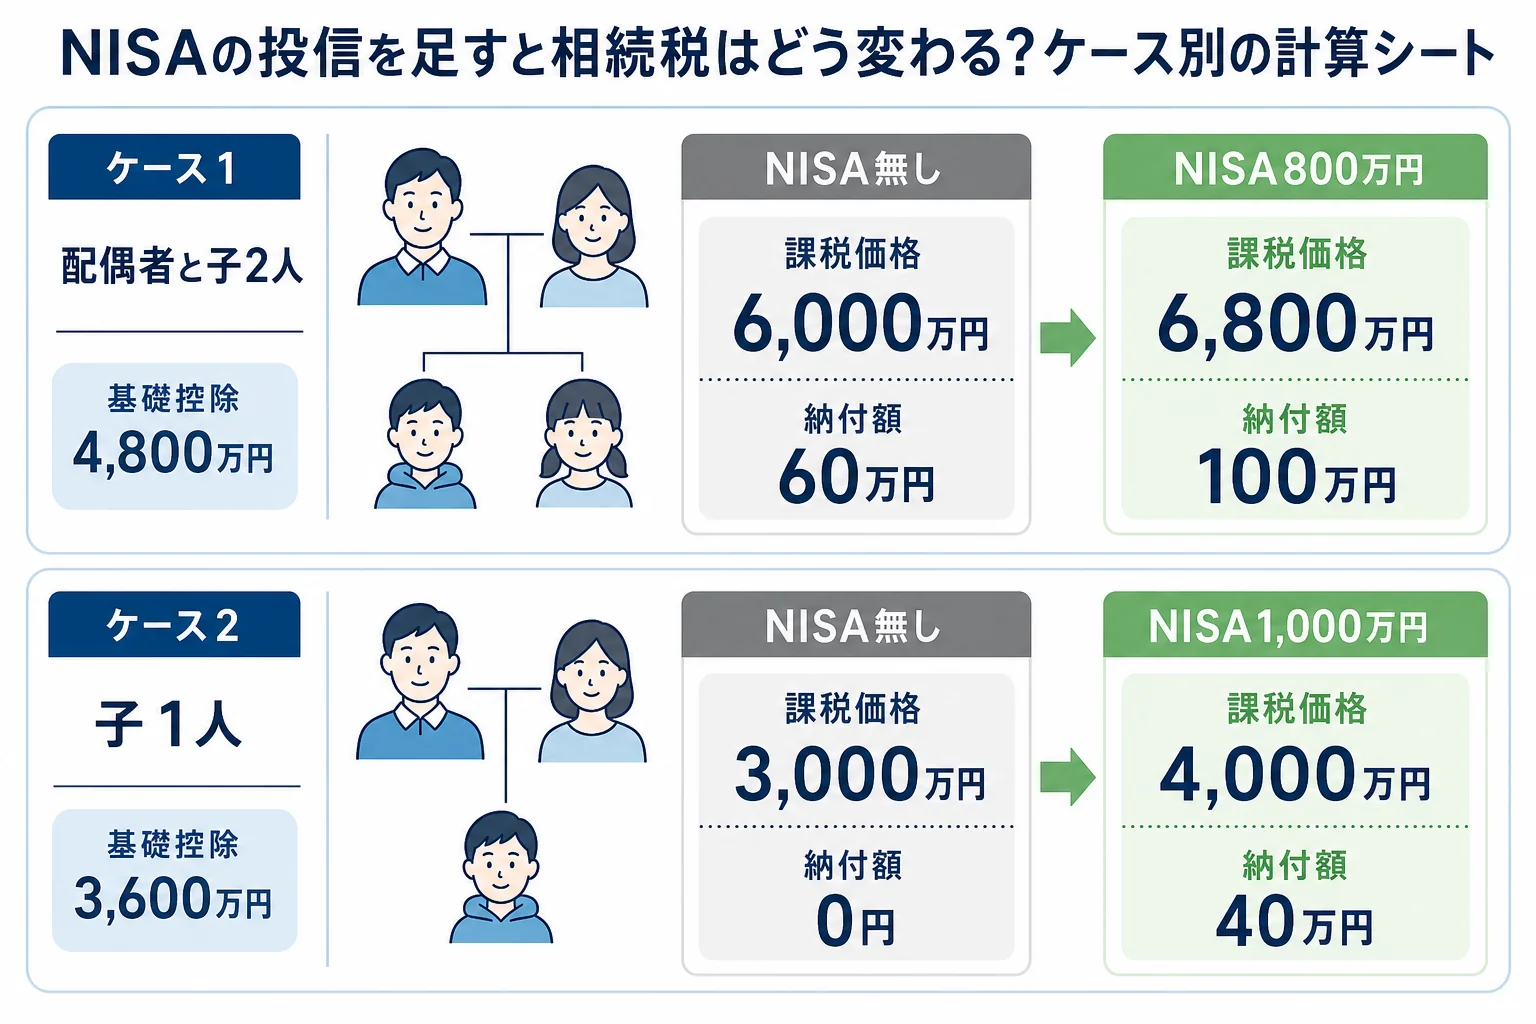
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 配偶者と子2人・NISA無し | 6,000万円 | 4,800万円 | 60万円 | 配偶者は軽減で0円、子が30万円ずつ |
| 配偶者と子2人・NISA800万円 | 6,800万円 | 4,800万円 | 100万円 | 相続税の総額200万円、子が50万円ずつ |
| 子1人・NISA無し | 3,000万円 | 3,600万円 | 0円 | 基礎控除以内で申告も不要 |
| 子1人・NISA1,000万円 | 4,000万円 | 3,600万円 | 40万円 | NISAを足すと基礎控除を超える |
どれも法定相続分どおりに分けた場合の計算です。配偶者の分は配偶者の税額軽減で0円ですが、使うには申告が要ります。
子1人のケースは特に注意したいところです。『NISAは非課税だから財産に入れなくていい』と思い込むと、本当は申告が必要なのに見落としてしまうことも。
ほかの財産も含めた全体の考え方は、相続税の基礎控除の人数別早見表で確認できます。
相続したNISAの投信を売ったら税金はどうなる?
NISA口座の持ち主が亡くなると、口座の中の投信はNISAから払い出されます。国税庁のNISAのQ&Aでは、亡くなった日の終値に相当する金額で売ったものとみなされ、それまでの含み益は非課税のままとされています。
相続人は、亡くなった日の価格で取得したものとして、自分の特定口座か一般口座に受け入れます。親のNISAの非課税枠を、相続人がそのまま引き継ぐことはできません。
では、相続した後に520万円で売った場合を比べてみましょう。
| ケース | 相続人の取得費 | 売却益 | 税金の目安 | 理由・注意 |
|---|---|---|---|---|
| 親がNISAで持っていた | 500万円 | 20万円 | 4万630円 | 亡くなった日の価格が取得費になる |
| 親が特定口座で持っていた | 300万円 | 220万円 | 44万6,930円 | 親の取得費を引き継ぐ |
国税庁のNISAに関するQ&Aと譲渡した株式等の取得費(タックスアンサー)に、この扱いが載っています。
『結局、NISAは得なの?損なの?』と思いますよね。NISAの含み益は相続税の評価では高めに出る一方、売る時の所得税では有利になるんです。
売るか持ち続けるかの考え方は、相続した投資信託はすぐ売るべきかで詳しく見ています。
NISA口座がある時、相続人がやることは?
- 証券会社に亡くなったことを連絡し、「非課税口座開設者死亡届出書」を出す
- 亡くなった日の残高証明書を取り寄せる(評価額の計算に使う)
- 遺産分割協議で、だれが投信を受け取るかを決める
- 受け取る人の特定口座か一般口座へ移すか、解約して現金で受け取る
- 相続税がかかる時は、亡くなったことを知った日の翌日から10か月以内に申告・納付する
届出書は、亡くなったことを知った後、遅れずに出すことになっています。亡くなった日以後にNISA口座で受け取る分配金には、非課税の扱いがありません。
NISAのほかに特定口座の投信や株もある、不動産もあって基礎控除を超えそう、という場合は計算の手間が一気に増えます。証券口座が複数ある、評価額の出し方に自信がない、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
NISAで持っていた投資信託に相続税はかかりますか?
かかります。NISAで非課税なのは運用益にかかる所得税などで、相続税がかからないわけではありません。亡くなった日の基準価額をもとに評価します。
亡くなった日が土日で基準価額が無い時は?
亡くなった日より前で、最も近い日の基準価額を使います。
親のNISA口座を相続人がそのまま引き継げますか?
引き継げません。投信は相続人の特定口座や一般口座に、亡くなった日の価格で取得したものとして移されます。
まとめ
- NISAの投資信託も相続税の対象で、亡くなった日の基準価額から評価する
- NISAは解約時の税金相当額を差し引かないので、特定口座より評価額が高めに出る
- 配偶者と子2人・ほかの財産6,000万円なら、NISA800万円で納付額は60万円から100万円に増える
- 相続人の取得費は亡くなった日の価格になり、売る時の税金は特定口座より軽くなりやすい
- 証券会社に死亡届出書を出し、残高証明書を取ってから分け方を決める