当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の相続登記を進めていたら、司法書士から「前の道路にも持分がありますよ」と言われた。『道路まで相続するの?』と戸惑いますよね。
結論から言うと、自宅前の私道の持分も相続財産です。相続税では、行き止まりの私道は宅地の30%で評価し、誰でも通り抜けられる私道は評価しません。そして、名義変更を忘れると後で家を売る時に困るんです。
この記事では、私道の形ごとの評価の違いと、名義変更で見落としやすい所をケースで見ていきます。
自宅前の私道の持分は、相続でどう評価する?
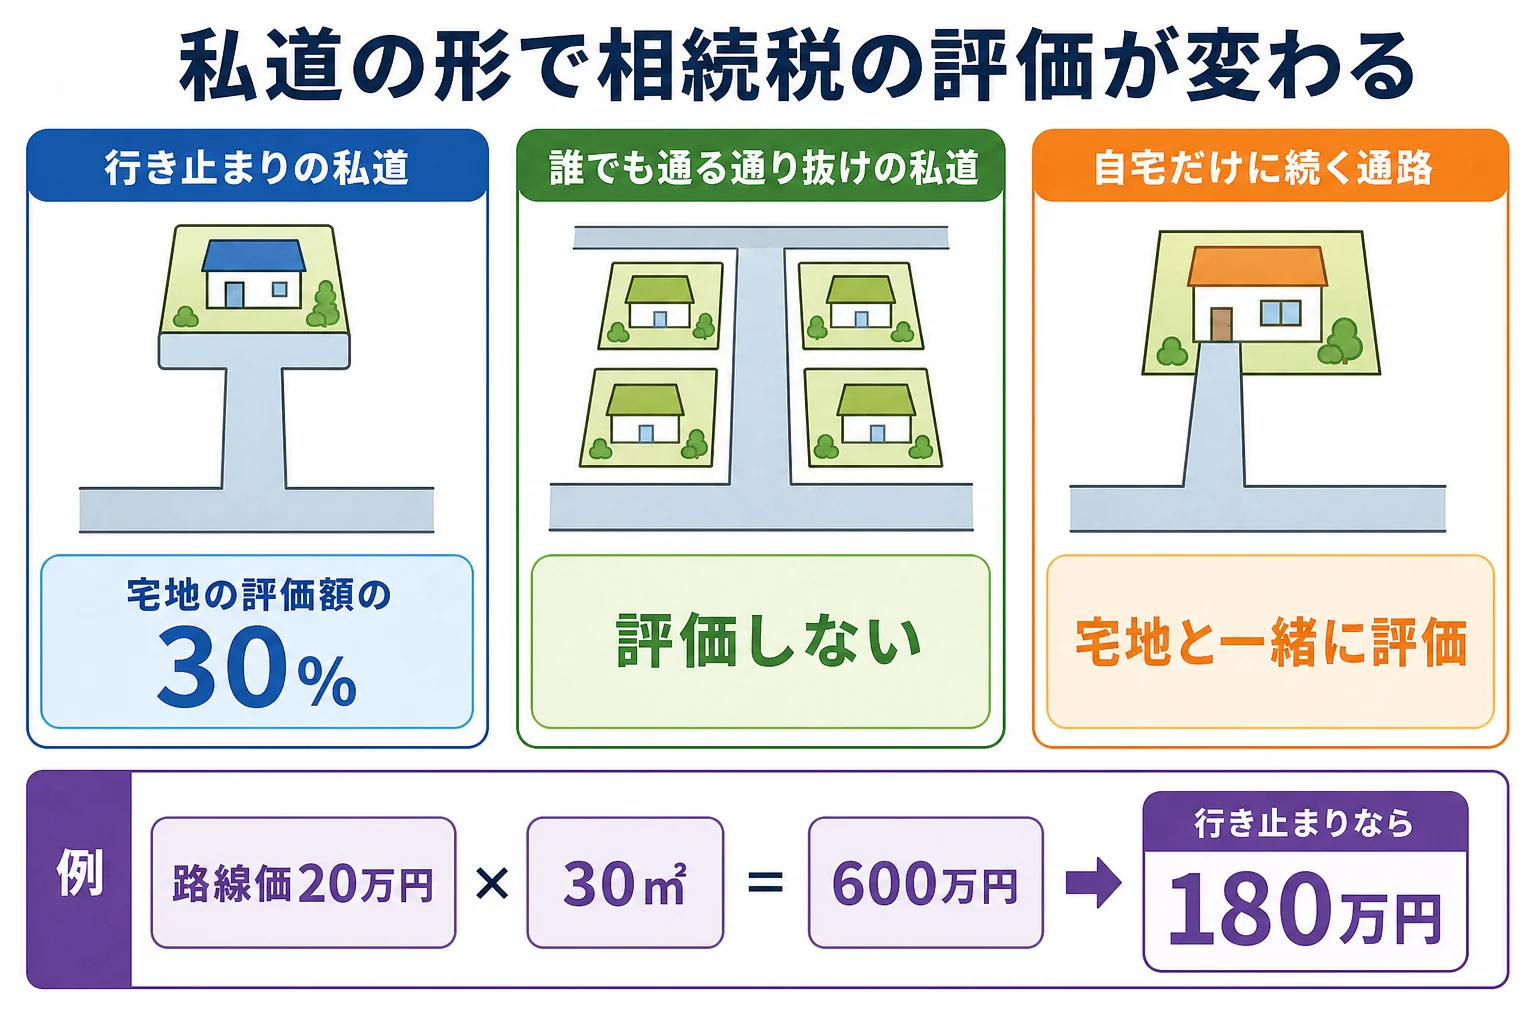
例えば、父が亡くなり子2人が相続人で、実家が行き止まりの私道に面しているケースです。父が持っていた私道の持分は、宅地としての評価額の30%で相続財産に入ります。同じ私道でも、近所の人が誰でも通り抜けに使う道なら評価は0円です。
国税庁のタックスアンサーでは、行き止まりの道のように特定の人だけが通る私道は、その宅地を普通に評価した額の30%で評価するとしています。不特定多数の人が通る通り抜けの私道は、評価しません。
| ケース | 評価 | 理由・注意 |
|---|---|---|
| 行き止まりの私道を数軒で共有 | 宅地の評価額の30% | 特定の人だけが通る道 |
| 通り抜けの私道で、誰でも通る | 評価しない(0円) | 不特定多数が通る道 |
| 自分の家だけに続く細い通路(旗竿地の竿部分) | 私道ではなく宅地と一緒に評価 | 自宅の敷地の一部として見る |
| 私道を分筆して各家が一部ずつ持つ | 持っている部分を私道として評価 | 形は違っても考え方は同じ |
30%で評価するとどのくらい?
数字で見たほうが分かりやすいですよね。例えば、私道に面した路線価が1㎡あたり20万円で、父の持分にあたる面積が30㎡だったとします。
補正を考えない単純な計算だと、宅地としての評価は600万円です。行き止まりの私道ならその30%で180万円になります。実際には路線価の補正率が掛かるので、細かい数字は税理士に確かめてみてください。
評価を間違えると、相続税はどう変わる?
ここが大事なところです。私道を宅地と同じ額で数えてしまうと、払わなくてよい相続税を払うことがあります。数字は計算ツールで確かめた金額です。
| ケース | 他の財産 | 私道の評価 | 合計 | 基礎控除 | 相続税の総額 |
|---|---|---|---|---|---|
| 子2人・私道を30%で評価 | 4,000万円 | 180万円 | 4,180万円 | 4,200万円 | 0円 |
| 子2人・私道を宅地と同じ額で評価 | 4,000万円 | 600万円 | 4,600万円 | 4,200万円 | 40万円 |
『自分で計算したら少しだけ基礎控除を超えた』という方は、私道の評価を見直すだけで結論が変わることもあるんです。逆に、私道の持分を財産に入れ忘れて少なく申告していた、というケースもあります。
相続人の人数ごとの基礎控除は相続人1人〜5人のケース別早見表で確かめられます。
私道の名義変更で見落としやすいのは?
私道は固定資産税がかからないことが多く、毎年届く納税通知書に載っていないことがあります。そのため、実家の登記だけして私道を忘れるケースが出てくるんです。
『うちの前の道に、親の名義なんてあったかな』と思う方も多いはずです。分譲地の行き止まりの道は、並んだ家の持ち主が少しずつ持ち合っていることがよくあります。
例えば、売却の段階でこんなやり取りになることがあります。
「この家を買いたい人がいるのですが、前の道の持分が亡くなったお父様の名義のままですね」
「え、道路の名義なんて考えたこともありませんでした」
- 実家の登記簿に書かれた地番の周りに、別の地番の土地がないか
- 市区町村で取れる名寄帳(固定資産課税台帳)に私道の地番が載っていないか
- 家を買った時の売買契約書や重要事項説明書に私道の記載がないか
- 権利証(登記識別情報)が実家と私道の分の両方あるか
相続登記は2024年4月1日から義務になっていて、不動産を取得したと知った日から3年以内に登記が必要です。正当な理由なく怠ると10万円以下の過料になることがあります。私道の持分もこの対象なので、実家と一緒に登記してしまいましょう。
私道の持分があって評価の判断が難しい、通り抜けの道かどうか迷う、基礎控除のぎりぎりにいる。そんなケースは、土地の評価に慣れた税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
実家の土地全体の相続でやることは不動産を相続したら何から始める?にまとめています。マンションの場合はマンションの1室を相続した時の管理費の扱いも合わせて見てみてください。
よくある質問
私道の持分だけを相続放棄することはできますか?
できません。相続放棄は財産全部についてするもので、私道だけを放棄することはできません。私道を誰が取得するかは遺産分割協議で決めます。
私道の持分は、実家を取得した人と別の人が相続してもいいですか?
法律上はできますが、家を売る時や建て替える時に私道の持分がないと話が進みにくくなります。実家を取得する人が一緒に取得しておくのが無難です。
私道に小規模宅地等の特例は使えますか?
自宅の敷地と一体で使っている部分などで要件を満たす場合があります。私道の形によって判断が分かれるので、要件を満たすかは税理士に確認してください。
まとめ
- 自宅前の私道の持分も相続財産になる
- 行き止まりの私道は宅地の評価額の30%、通り抜けの私道は評価しない
- 私道を宅地と同じ額で数えると、払わなくてよい相続税を払うことがある
- 私道は納税通知書に載らないことがあり、名寄帳や権利証で探す
- 相続登記の義務は私道の持分にも当たり、期限は3年以内