当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、何がどれだけあるのか一度まとめたい。でも、どんな形で書けばいいのか分からない、という方も多いはずです。
結論から言うと、財産目録は決まった様式がないので、エクセルで「種類・所在・金額・根拠の資料」の4列を作れば十分です。
この記事では、記入例と、財産ごとに集めておく資料、載せ漏れで結論が変わるケースを見ていきます。
財産目録は自分で作っても大丈夫?
相続人が自分で作る財産目録に決まった書式はなく、エクセルや手書きで作れます。大事なのは、プラスの財産もマイナスの財産も漏れなく並べ、1行ごとに「金額の根拠になる資料」を添えることです。合計が基礎控除を超えるかどうかで、相続税の申告が要るかが決まります。
財産目録は、遺産分割の話し合いや相続税の申告、相続放棄を考える時の土台になります。家族全員が同じ一覧を見て話せるので、揉めごとも減りやすいんです。
『税理士に頼むなら、作らなくていいのでは?』と思いますよね。ただ、資料を集めて一覧にするのは家族にしかできない作業です。先に作っておくと、相談もスムーズに進みます。
エクセルで作るなら、どんな列にする?
エクセルで作るなら、列は次の形がおすすめです。財産の種類ごとに行を分け、マイナスの財産は別の欄にまとめます。
| 列 | 書く内容 | 記入例 |
|---|---|---|
| 種類 | 土地・建物・預貯金・株式・保険・借入金など | 預貯金 |
| 所在・内容 | 銀行名と支店、地番、銘柄など | ○○銀行△△支店 普通預金 |
| 金額(評価額) | 亡くなった日の金額 | 残高証明書の金額 |
| 根拠の資料 | 金額の出どころ | 残高証明書・名寄帳・取引残高報告書 |
| 取得する人 | 分け方が決まったら記入 | 未定 |
金額は亡くなった日の時点で書きます。預貯金はその日の残高、上場株式はその日の終値などで決まります。土地は市街地なら路線価、それ以外は固定資産税評価額に倍率をかけて評価します。
エクセルで作る時の小さなコツ
エクセルの財産目録は、シートを2枚に分けると見やすくなります。1枚目に財産の一覧、2枚目に「どの資料を誰が取り寄せたか」の進み具合を書くやり方です。
例えば、2枚目に「残高証明書:長男が請求済み」「名寄帳:未請求」と書いておけば、兄弟で手分けしても同じ資料を二重に取らずに済みます。
金額の合計欄は、プラスの財産とマイナスの財産を分けて出しておきましょう。最後に差し引きの行を作ると、基礎控除と比べやすくなります。
載せるか迷う財産はどうする?
迷いやすいのが、次のような財産です。
- 貸金庫の中身や自宅の現金
- 車・貴金属・骨董品などの動産
- 亡くなる前に家族へ渡したお金(生前贈与)
- まだ受け取っていない給与や還付金
『こんな物まで書くの?』と感じるかもしれません。でも、迷った物ほど目録に残しておく方が安全です。2024年1月1日以降の贈与からは、相続開始前の加算の期間が7年に向けて段階的に伸びていく仕組みに変わりました。生前に渡したお金も、日付と金額をメモしておきましょう。
配偶者と子2人のケースでは、どう書く?
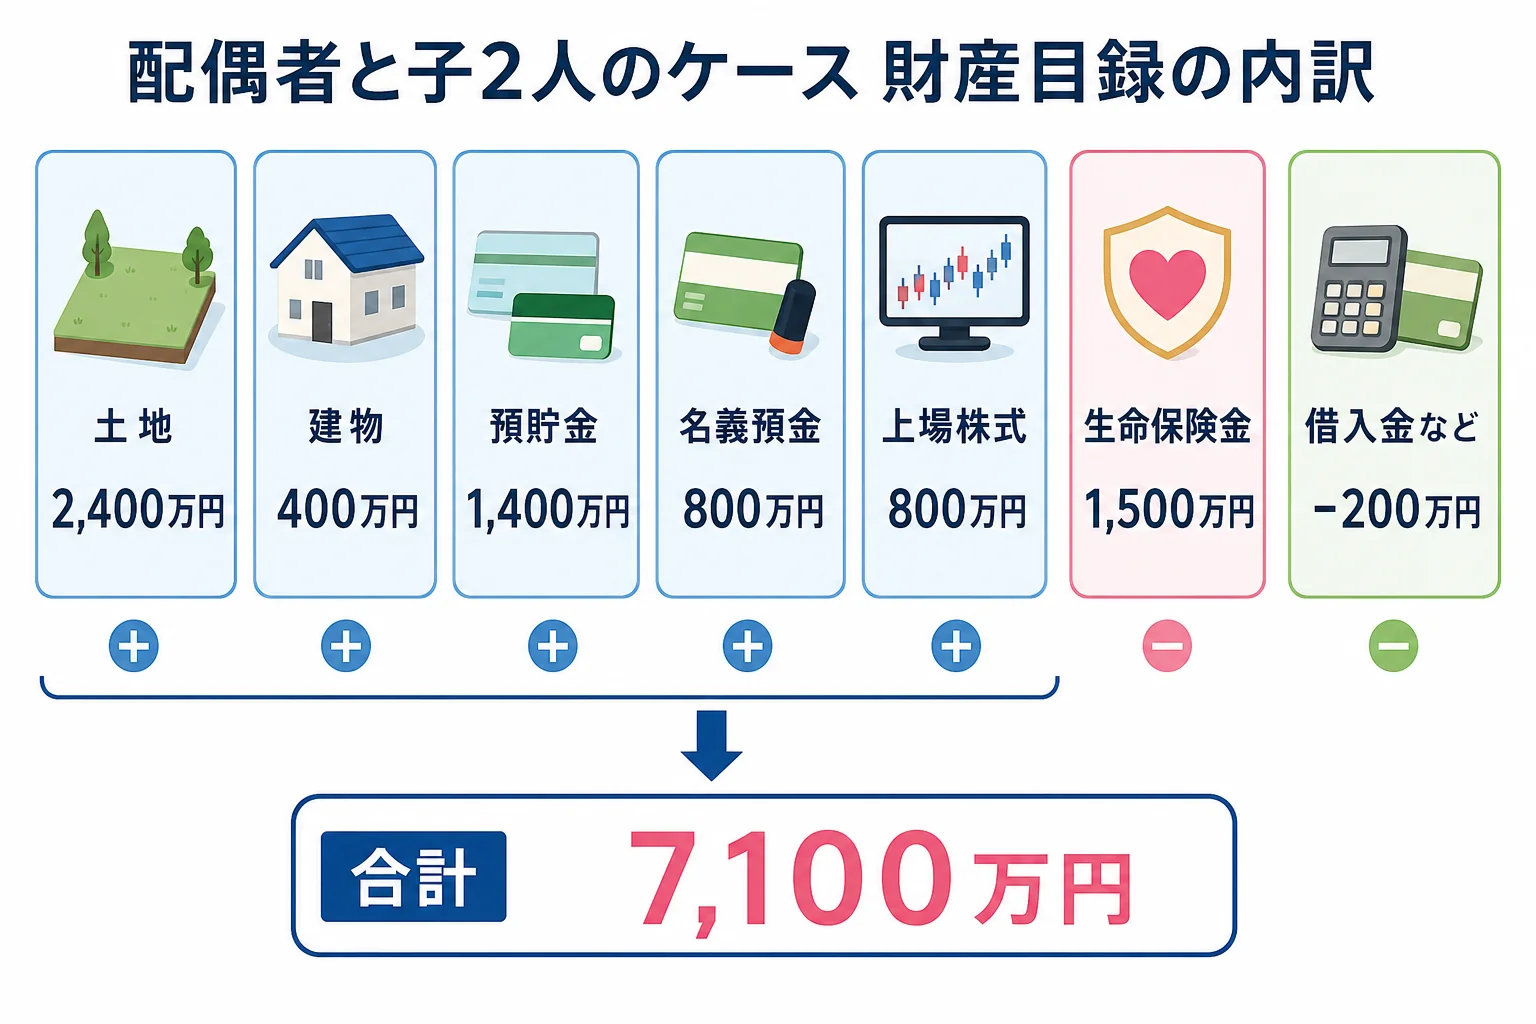
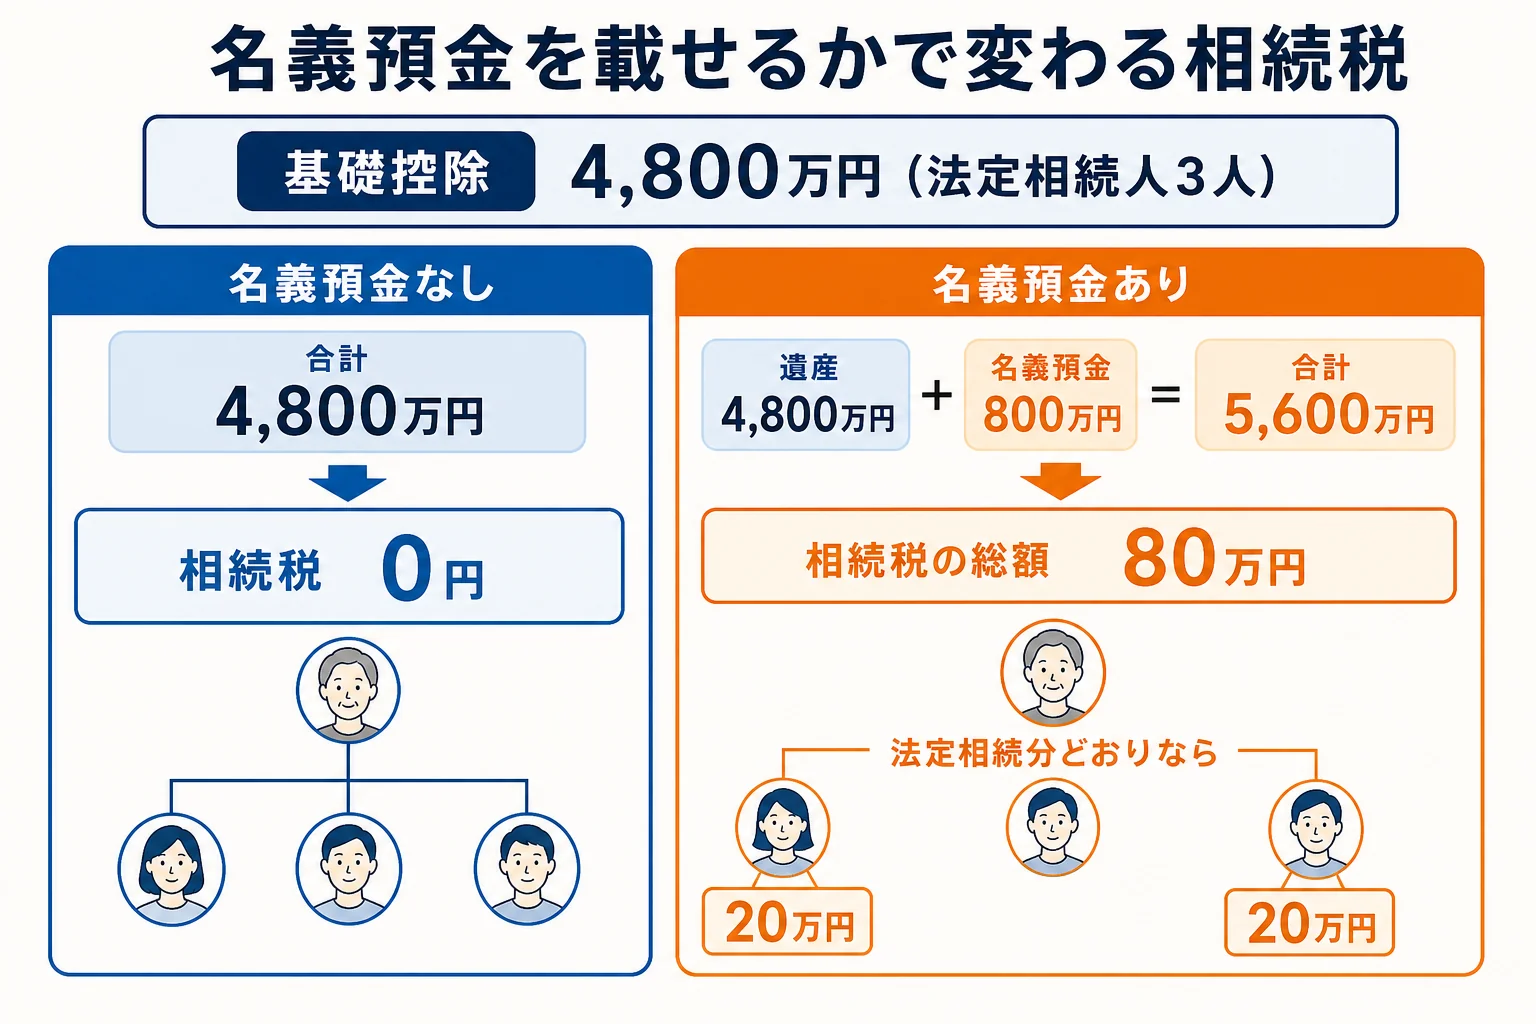
例えば、父が亡くなり、母と子2人が相続するケースで記入してみます。法定相続人は3人なので、基礎控除は4,800万円です。
| 種類 | 内容 | 金額 |
|---|---|---|
| 土地 | 自宅の敷地 | 2,400万円 |
| 建物 | 自宅 | 400万円 |
| 預貯金 | 普通預金・定期預金 | 1,400万円 |
| 預貯金 | 子名義の口座(名義預金) | 800万円 |
| 上場株式 | 証券口座 | 800万円 |
| 生命保険金 | 受取人は母 | 1,500万円(非課税枠1,500万円の内側) |
| 借入金・未払いの税金 | マイナスの財産 | マイナス200万円 |
生命保険金は「500万円×法定相続人の数」まで非課税なので、このケースでは1,500万円まで課税されません。借入金は差し引けます。
ここが大事なところです。子名義の口座でも、親のお金を親が管理していたなら名義預金として親の財産に入ります。これを載せるかどうかで、結論が変わるんです。
| ケース | 課税価格の合計 | 相続税の総額 | 理由・注意 |
|---|---|---|---|
| 名義預金を載せなかった | 4,800万円 | 0円 | 基礎控除ちょうどで申告不要に見える |
| 名義預金を載せた | 5,600万円 | 80万円 | 課税遺産総額800万円。法定相続分どおりなら母は軽減で0円、子2人が20万円ずつ |
『子の名前の口座だから関係ない』と思いがちですよね。でも、名義預金を見落としたまま申告しないと、後から税務署に指摘されることがあります。迷う口座は、目録に「要確認」として行を作っておきましょう。
見分ける手がかりは、通帳や印鑑を誰が持っていたかです。子が自分で管理して自由に使っていた口座なのか、親が持っていた口座なのかで見方が変わります。贈与契約書があるかどうかも確かめておきたいところです。
母が多めに取得すれば配偶者の税額軽減で納付額はさらに減ります。ただし、その場合も申告が要ります。
財産ごとに集める資料のチェック表
目録の金額は、資料があって初めて確かになります。財産ごとに集めるものをまとめました。
- 預貯金: 亡くなった日の残高証明書、過去の通帳
- 土地・建物: 固定資産税の納税通知書、名寄帳、登記事項証明書
- 上場株式・投資信託: 証券会社の残高証明書、取引残高報告書
- 生命保険: 保険証券、保険会社の支払通知
- 借入金: 金融機関の残高証明、信用情報の開示書面
- 葬式費用: 葬儀社などの領収書
葬式費用は差し引けますが、香典返しや四十九日などの法要、墓石の購入費は含まれません。領収書は分けて保管しておくと迷いませんよ。
不動産のありかが分からない時は親がどこに不動産を持っていたか分からない時の探し方を、借金が心配な時は信用情報で親の借金を確かめる方法を見てみてください。
作った目録はいつまでに何に使う?
財産目録は、期限のある手続きの判断材料になります。主な期限は次のとおりです。
- 相続放棄するかの判断: 相続の開始を知った時から3か月以内
- 亡くなった人の所得税の準確定申告: 知った日の翌日から4か月以内
- 遺産分割の話し合い: 法律上の期限はないが、早めに
- 相続税の申告・納付: 知った日の翌日から10か月以内
- 相続登記: 取得を知った日から3年以内
遺言書を書く側が財産目録を付ける時は、パソコンで作った一覧や通帳のコピーでもかまいません。2019年1月13日以降は、各ページに署名と押印をすればよくなりました。
目録の合計が基礎控除を超えた、土地の評価が分からない、名義預金かどうか判断がつかない。こんなケースは、目録を持って税理士に相談すると話が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
財産目録に決まった書式はありますか?
相続人が自分たちで作る目録には決まった書式はありません。エクセルでも手書きでも作れます。家庭裁判所の手続きで出す場合は、裁判所の書式があるので確かめておきましょう。
金額が分からない財産はどう書けばいいですか?
空欄にせず「要確認」と書き、行だけは作っておきましょう。行がないと、そのまま漏れてしまいがちです。資料が届いたら金額を埋めていけば大丈夫です。
墓地や仏壇も目録に載せますか?
墓地・墓石・仏壇などは相続税がかからない財産です。分け方の話し合いのために載せておくのはかまいませんが、課税される財産とは分けておくと分かりやすいです。
まとめ
- 財産目録は決まった書式がなく、エクセルで作れる
- 列は種類・内容・金額・根拠の資料が基本
- 金額は亡くなった日の時点で書く
- 名義預金を載せるかどうかで相続税が0円から変わることがある
- 相続放棄は3か月、相続税の申告は10か月が期限