当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親が大切にしていた団体に、遺産の一部を寄付したい』と考えている方もいますよね。気になるのは、寄付した分にも相続税がかかるのかどうかです。
結論から言うと、相続した財産を申告期限までに国や特定の公益法人などへ寄付すれば、その分は相続税がかかりません。この記事では、誰が・いつ寄付するかのケース別に、非課税になる条件と手順を見ていきます。
相続した財産を寄付したら、相続税はいくら変わる?
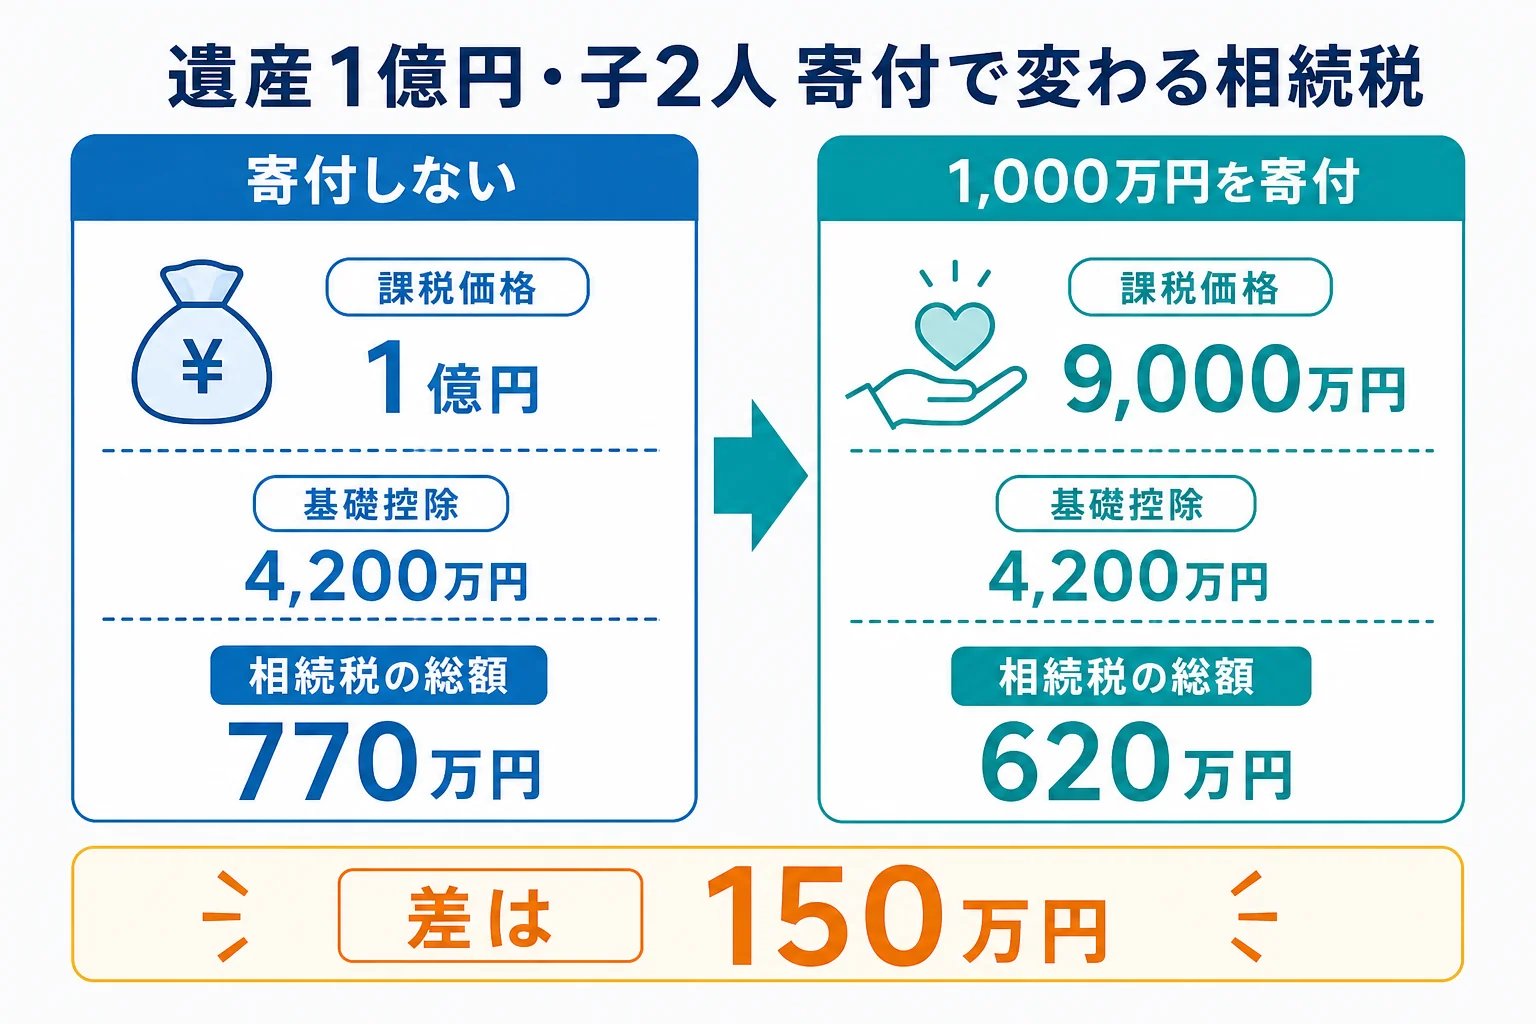
遺産1億円を子2人が相続し、そのうち1,000万円を申告期限までに公益財団法人へ寄付したケースでは、相続税の総額は770万円から620万円に下がります。差は150万円です。寄付先が対象の法人でなかったり、期限を過ぎたりすると、この特例は使えません。
寄付した1,000万円が課税価格から外れるので、基礎控除を引いた後の金額が小さくなるんです。
| 計算の流れ | 寄付しない | 1,000万円を寄付 |
|---|---|---|
| 課税価格の合計 | 1億円 | 9,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 4,800万円 |
| 相続税の総額 | 770万円 | 620万円 |
| 子1人あたりの納付額 | 385万円 | 310万円 |
非課税になる条件は、国税庁の相続財産を公益法人などに寄附したときにまとまっています。ポイントは次の3つです。
- 相続税の申告書の提出期限までに寄付する
- 寄付先が国・地方公共団体、または公益社団法人・公益財団法人・学校法人・社会福祉法人などの特定の法人
- 寄付した人や親族の相続税・贈与税を不当に減らす結果にならない
認定NPO法人への寄付も、その法人の特定非営利活動に関係する寄付なら対象になります。
誰が・いつ寄付するかで、手順はどう変わる?
『親の遺言で寄付するのと、私が相続してから寄付するのは同じ?』と思う方も多いはずです。実は、扱いがかなり違います。
| ケース | 相続税の扱い | 理由・注意 |
|---|---|---|
| 相続人が相続した後に寄付する | 申告期限までに対象法人へ寄付すれば非課税 | 申告書に寄付の明細を付ける。期限後の寄付は対象外 |
| 親が遺言で法人に遺贈寄付する | 遺贈した分は相続人の取得財産に入らない | 不動産や株は、亡くなった親に譲渡所得の税金がかかることがある |
| 親が生前に寄付する | 寄付した分はもう相続財産にならない | 不動産や株の寄付は、親に譲渡所得の税金がかかることがある |
相続人が寄付する場合は、相続税の申告が要ります。申告書第14表(寄附財産明細書)と、寄付先の法人が出す「財産の明細と使い道を書いた書類」を付けます。
- 寄付先が対象の法人かどうかを、法人の種類で確かめる
- 遺産分割で、寄付する財産を誰が相続するか決める
- 申告期限(亡くなった日の翌日から10か月以内)までに寄付する
- 寄付先から財産の明細と使い道を書いた書類を受け取る
- 第14表を付けて相続税の申告をする
寄付した後にも注意があります。寄付から2年以内に、寄付先が対象の法人でなくなったり、財産が公益の事業に使われなかったりすると、非課税が取り消されます。
遺贈寄付のデメリットと、不動産・株を寄付する時の注意
遺言で寄付する遺贈寄付は、親の意思をそのまま形にできる方法です。ただ、気をつけたい点もあります。
「父の遺言、財産の半分を寄付するって書いてあった」
「子どもには遺留分があるから、取り分によってはもめるかもね」
兄弟姉妹以外の相続人には遺留分があります。子が相続人なら、遺産全体の1/2を法定相続分で分けた額が遺留分です。寄付で遺留分を下回ると、子が寄付先に金銭を請求できてしまいます。
もう1つは、不動産や株などを法人に寄付する時の税金です。法人への寄付は、寄付した時の時価で売ったとみなされ、譲渡所得の所得税がかかります(国税庁 No.3108)。
国や地方公共団体への寄付は課税されません。公益法人などへの寄付も、国税庁長官の承認を受ければ課税されない場合があります。承認の申請は、寄付から4か月以内か、その年の確定申告期限の早いほうまでです。
遺言の書き方や保管の方法は、終活で親がやることリストで触れています。寄付先が法人ではなく個人の場合は死因贈与と遺贈の違いも参考にしてみてください。
寄付先が対象の法人か分からない、不動産や株を寄付したい、申告期限が近い。こんなケースは、寄付の前に税理士に相談しておくと、特例の使い漏れを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続財産の寄付に期限はありますか?
相続人が寄付して相続税を非課税にするには、相続税の申告書の提出期限までに寄付する必要があります。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
寄付して相続税が0円になったら、申告はしなくていいですか?
この特例を受けるには、申告書第14表と寄付先の書類を付けて申告します。寄付で基礎控除以下になる場合の扱いは、税理士に確認してみてください。
どんな団体への寄付でも非課税になりますか?
なりません。国・地方公共団体や、公益社団法人・公益財団法人・学校法人・社会福祉法人などの特定の法人、要件を満たす認定NPO法人への寄付に限られます。
まとめ
- 相続した財産を申告期限までに対象の法人へ寄付すると、その分は相続税がかからない
- 遺産1億円・子2人で1,000万円を寄付すると、相続税の総額は770万円から620万円に下がる
- 寄付先は国・地方公共団体や特定の公益法人などに限られ、申告と書類の添付が要る
- 遺贈寄付は、子の遺留分と、不動産・株の譲渡所得の税金に注意する
- 寄付から2年以内に公益の事業に使われないと、非課税が取り消される