当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない叔母が亡くなって、甥の自分が相続することになった。兄弟や甥姪が相続すると税金が高くなると聞いて、不安になっている方もいるはずです。
結論から言うと、配偶者と子・父母以外の人が相続すると、その人の相続税は2割増しになります。これが相続税の2割加算です。
この記事では、兄弟・甥姪・孫養子の3つのケースで、子が相続した場合と比べていくら増えるかを計算します。
兄弟や甥姪が相続すると、いくら増える?
例えば、配偶者も子も親もいない人が亡くなり、兄弟2人が8,000万円の遺産を半分ずつ相続するケースです。相続税の総額は470万円で、2割加算によって1人あたりの納付税額は282万円、2人の合計は564万円になります。同じ遺産を子2人が相続した場合の合計470万円と比べて、94万円多くなります。
2割加算の計算はシンプルです。その人の相続税額に0.2を掛けた額が上乗せされます。
『同じ遺産なのに、続柄で税金が変わるの?』と思いますよね。そうなんです。基礎控除や税率は同じでも、最後に払う額だけが変わります。
ケース1:兄弟2人で遺産8,000万円
| 計算の流れ | 子2人が相続 | 兄弟2人が相続 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 8,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 3,800万円 |
| 相続税の総額 | 470万円 | 470万円 |
| 1人の税額(2割加算前) | 235万円 | 235万円 |
| 2割加算 | なし | 47万円 |
| 1人の納付税額 | 235万円 | 282万円 |
| 納付税額の合計 | 470万円 | 564万円 |
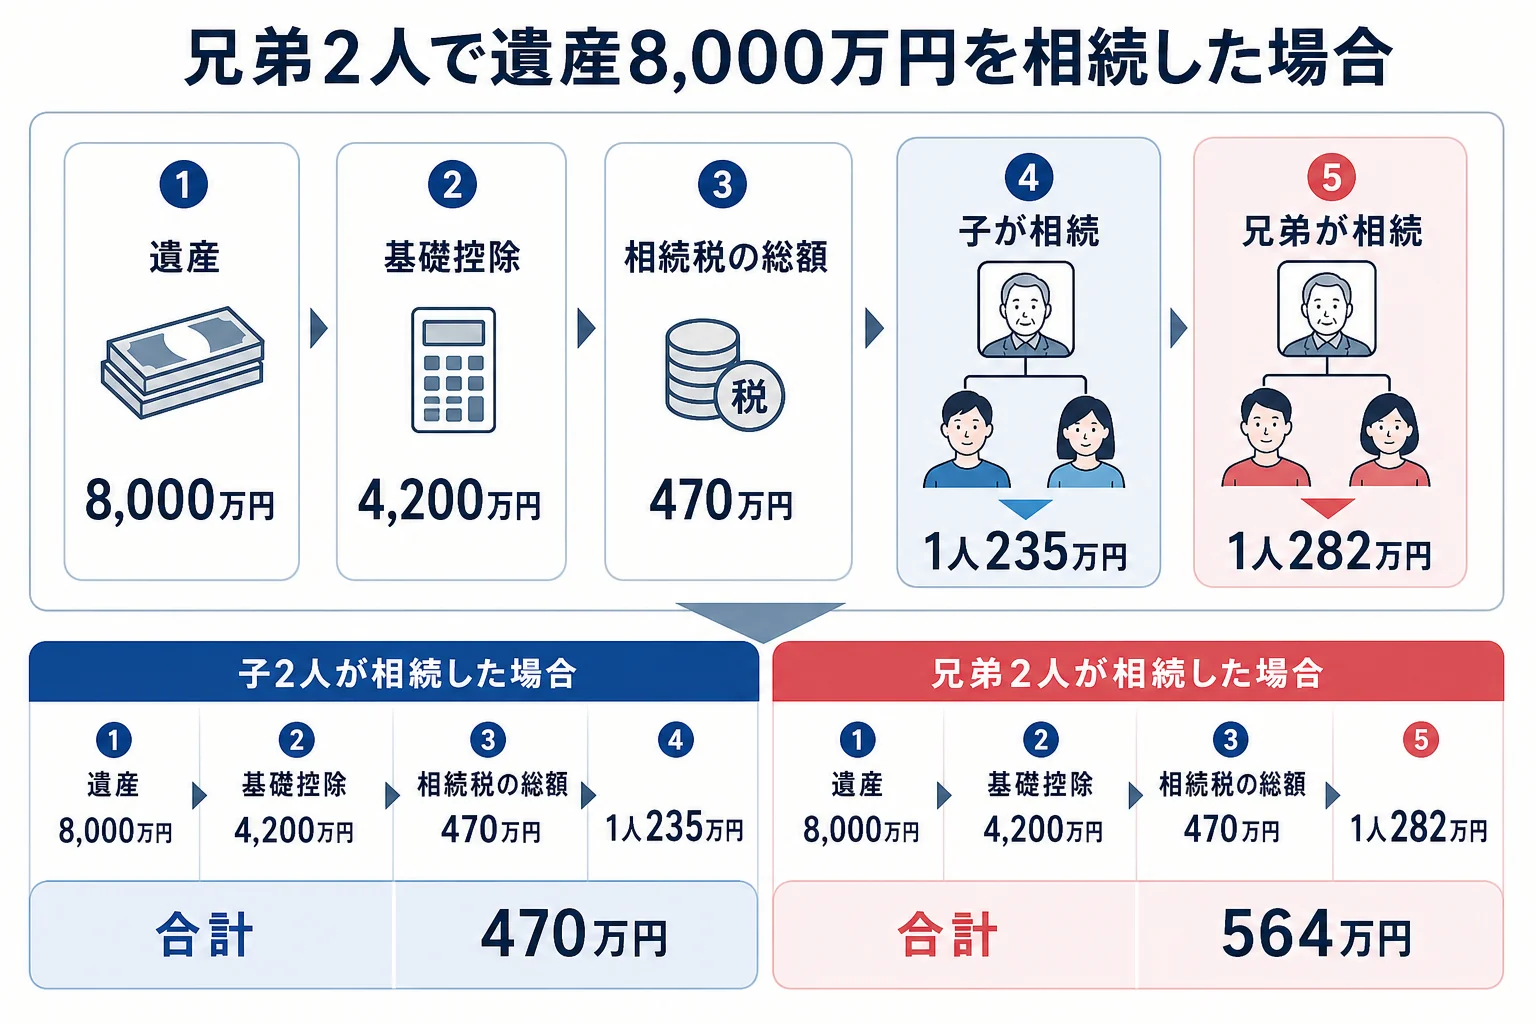
相続税の総額までは、子でも兄弟でも同じです。違いが出るのは、最後の「各人の納付税額」の段階だけなんです。
ケース2:子のいない叔母の遺産5,000万円を甥1人が相続
叔母に配偶者・子・親がいなくて、叔母の兄弟もすでに亡くなっている。その兄弟の子である甥1人が、代襲して相続するケースです。
| 計算の流れ | 金額 |
|---|---|
| 課税価格の合計 | 5,000万円 |
| 基礎控除(相続人1人) | 3,600万円 |
| 課税遺産総額 | 1,400万円 |
| 相続税の総額 | 160万円 |
| 2割加算 | 32万円 |
| 甥の納付税額 | 192万円 |
同じ5,000万円を子1人が相続した場合は160万円なので、32万円増えることになります。
「叔母さんの家、思ったより税金がかかるね」
「甥が相続すると2割増しになるらしいよ」
こんな会話が出るのは、このケースが典型です。甥姪まで代襲しますが、甥姪の子は代襲しません。
2割加算の対象になる人・ならない人
ここが大事なところです。対象かどうかは「配偶者か」「一親等の血族か」で決まります。
| 続柄 | 2割加算 | 理由・注意 |
|---|---|---|
| 配偶者 | なし | 配偶者は対象外 |
| 子・父母 | なし | 一親等の血族 |
| 養子(孫以外) | なし | 一親等の法定血族 |
| 代襲相続人になった孫 | なし | 亡くなった子の代わりに相続する孫は対象外 |
| 孫養子(代襲相続人でない) | あり | 養子でも孫である場合は対象 |
| 兄弟姉妹 | あり | 一親等の血族ではない |
| 甥・姪 | あり | 兄弟姉妹の代襲で相続した場合も対象 |
| 遺言で財産をもらった孫・知人など | あり | 配偶者・一親等の血族以外 |
対象者の正式な説明は、国税庁 No.4157で確認できます。
『孫は子の子だから、加算されないんじゃないの?』と思う方も多いですよね。孫は二親等なので、原則は対象です。例外になるのは、親(亡くなった人の子)が先に亡くなっていて、代襲相続人になった孫だけなんです。
生前に相続時精算課税で贈与を受けていた場合は?
相続時精算課税で贈与を受けた財産は、相続の時に相続財産に足して計算します。
この時、贈与を受けた時点で一親等の血族だった人なら、その財産に対応する相続税額は2割加算の対象外になります。例えば、子として贈与を受けた後に、その子が亡くなった人と養子縁組を解消していたようなケースです。
細かい要件があるので、精算課税を使った贈与があるなら、申告前に税理士に確認しておきましょう。
遺言で孫に財産を渡す場合も対象
『孫にも少し残してあげたい』と考えて、遺言で孫に財産を渡すケースもありますよね。
この場合、孫は相続人ではありませんが、遺贈で財産を取得するので相続税がかかります。そして、代襲相続人でない孫は一親等の血族ではないので、2割加算の対象です。少額でも、基礎控除を超える遺産なら孫にも税額が出ることがあります。
孫を養子にしていたら、いくら増える?
節税のために孫を養子にしているケースもありますよね。孫養子は法定相続人の数に入るので、基礎控除は増えます。ただ、孫養子自身の税額は2割加算になります。
ケース3:子1人と孫養子1人で遺産8,000万円
配偶者はすでに亡くなっていて、子1人と、その子の子(孫)を養子にしていたケースです。2人が半分ずつ相続します。
| 計算の流れ | 子2人が相続 | 子1人+孫養子1人 |
|---|---|---|
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税の総額 | 470万円 | 470万円 |
| 子の納付税額 | 235万円 | 235万円 |
| もう1人の納付税額 | 235万円 | 282万円(2割加算) |
| 納付税額の合計 | 470万円 | 517万円 |
孫養子の分だけ47万円増えます。
一方で、孫を養子にしなければ、相続人は子1人で基礎控除は3,600万円です。どちらが有利かは遺産額や家族構成で変わるので、養子がいる時の基礎控除の数え方もあわせて確認してみてください。
配偶者と兄弟が相続するケースは?
夫婦に子がおらず、夫の親も亡くなっている。この場合、妻と夫の兄弟が相続人になります。
例えば、遺産8,000万円を妻と兄弟2人が法定相続分どおり(妻4分の3、兄弟8分の1ずつ)に相続したケースです。
| 計算の流れ | 金額 |
|---|---|
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 390万円 |
| 妻の納付税額 | 0円(配偶者の税額軽減) |
| 兄弟1人の納付税額 | 58万5,000円(2割加算) |
| 納付税額の合計 | 117万円 |
妻の分は配偶者の税額軽減で0円です。ただし、軽減を受けるには申告が必要です。
兄弟には遺留分がないので、遺言で妻にすべてを残すこともできます。そうすると兄弟は財産を受け取らないので、2割加算の対象者がいなくなります。家族の事情に合わせて、遺言を考えておくのも一つの手です。
基礎控除の人数別の金額は、相続税の基礎控除のケース別早見表で見られます。
兄弟や甥姪が相続する、孫を養子にしている、遺言で相続人以外に財産を残す。こうしたケースは、相続人の確定から2割加算の計算まで気をつける所が多いので、税理士に頼むと安心して進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の2割加算は、どうやって計算しますか?
その人の税額控除前の相続税額に0.2を掛けた額を上乗せします。例えば235万円なら47万円が加算され、282万円になります。
代襲相続で相続した孫も2割加算になりますか?
親が先に亡くなっていて代襲相続人になった孫は、2割加算の対象外です。孫養子で代襲相続人でない場合は対象になります。
叔母の遺産を甥や姪が相続すると2割加算になりますか?
なります。甥姪は一親等の血族ではないので、兄弟姉妹の代襲で相続した場合も2割加算の対象です。
まとめ
- 配偶者と一親等の血族(子・父母)以外が相続すると、相続税額が2割増しになる
- 兄弟2人で遺産8,000万円なら、納付税額の合計は子2人の470万円に対して564万円
- 叔母の遺産5,000万円を甥1人が相続すると、納付税額は192万円
- 代襲相続人の孫は対象外、孫養子は対象
- 配偶者と兄弟が相続するケースでは、遺言で取り分を決めておく方法もある