当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
国税庁の説明で、相続税の基礎控除は「3,000万円+600万円×法定相続人の数」と分かった。でも、放棄した子や養子がいる時に、何人と数えればいいのか迷いますよね。
結論から言うと、相続放棄した人も人数に入れます。養子は、実子がいれば1人まで、いなければ2人まで。この2つを押さえると、ほとんどのケースは数えられます。
この記事では、数え方を間違えやすい家族のケースごとに、法定相続人の数と基礎控除額を確かめます。
子が相続放棄したら、人数は減る?
例えば、母が亡くなり、子3人のうち1人が相続放棄をして、残る2人が遺産8,000万円(基礎控除前の課税価格)を相続するケースです。基礎控除の人数は放棄がなかったものとして3人と数えるので、控除額は4,800万円。相続税の総額は329万9,700円で、2人が半分ずつ取得すれば、1人164万9,800円になります。
『放棄した人は相続人じゃなくなるんだから、2人で数えるのでは?』と思いますよね。民法では、放棄した人は初めから相続人でなかったことになります。
ただ、相続税の基礎控除では、放棄がなかったものとした場合の人数で数えます。ここが民法と税金で違うところなんです。
| ケース | 数えた人数 | 基礎控除 | 相続税の総額 |
|---|---|---|---|
| 放棄した人も入れる(正しい数え方) | 3人 | 4,800万円 | 329万9,700円 |
| 放棄した人を外す(誤った数え方) | 2人 | 4,200万円 | 470万円 |
「借金が心配だから、私は放棄しておくね」と兄弟の1人が決めても、ほかの兄弟の基礎控除が減るわけではありません。
放棄した人は財産を取得しないので、その人に相続税はかかりません。ただ、受取人として生命保険金を受け取った場合は相続税の対象になり、生命保険金の非課税枠は使えません。
数え方を間違えると、税額を多く見積もってしまうことも。逆に、子全員が放棄して親や兄弟が相続人になったケースでも、放棄がなかったものとして子の人数で数えます。
法定相続人の数ごとの基礎控除
人数が決まれば、基礎控除はすぐ出せます。
| 法定相続人の数 | 計算 | 基礎控除 |
|---|---|---|
| 1人 | 3,000万円+600万円×1 | 3,600万円 |
| 2人 | 3,000万円+600万円×2 | 4,200万円 |
| 3人 | 3,000万円+600万円×3 | 4,800万円 |
| 4人 | 3,000万円+600万円×4 | 5,400万円 |
| 5人 | 3,000万円+600万円×5 | 6,000万円 |
遺産の合計(課税価格)がこの金額以下なら、相続税はかからず申告も要りません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が要ります。
人数別の早見表をもっと詳しく見たい方は、相続人1人〜5人の基礎控除の早見表もどうぞ。
養子がいる時は何人まで数える?
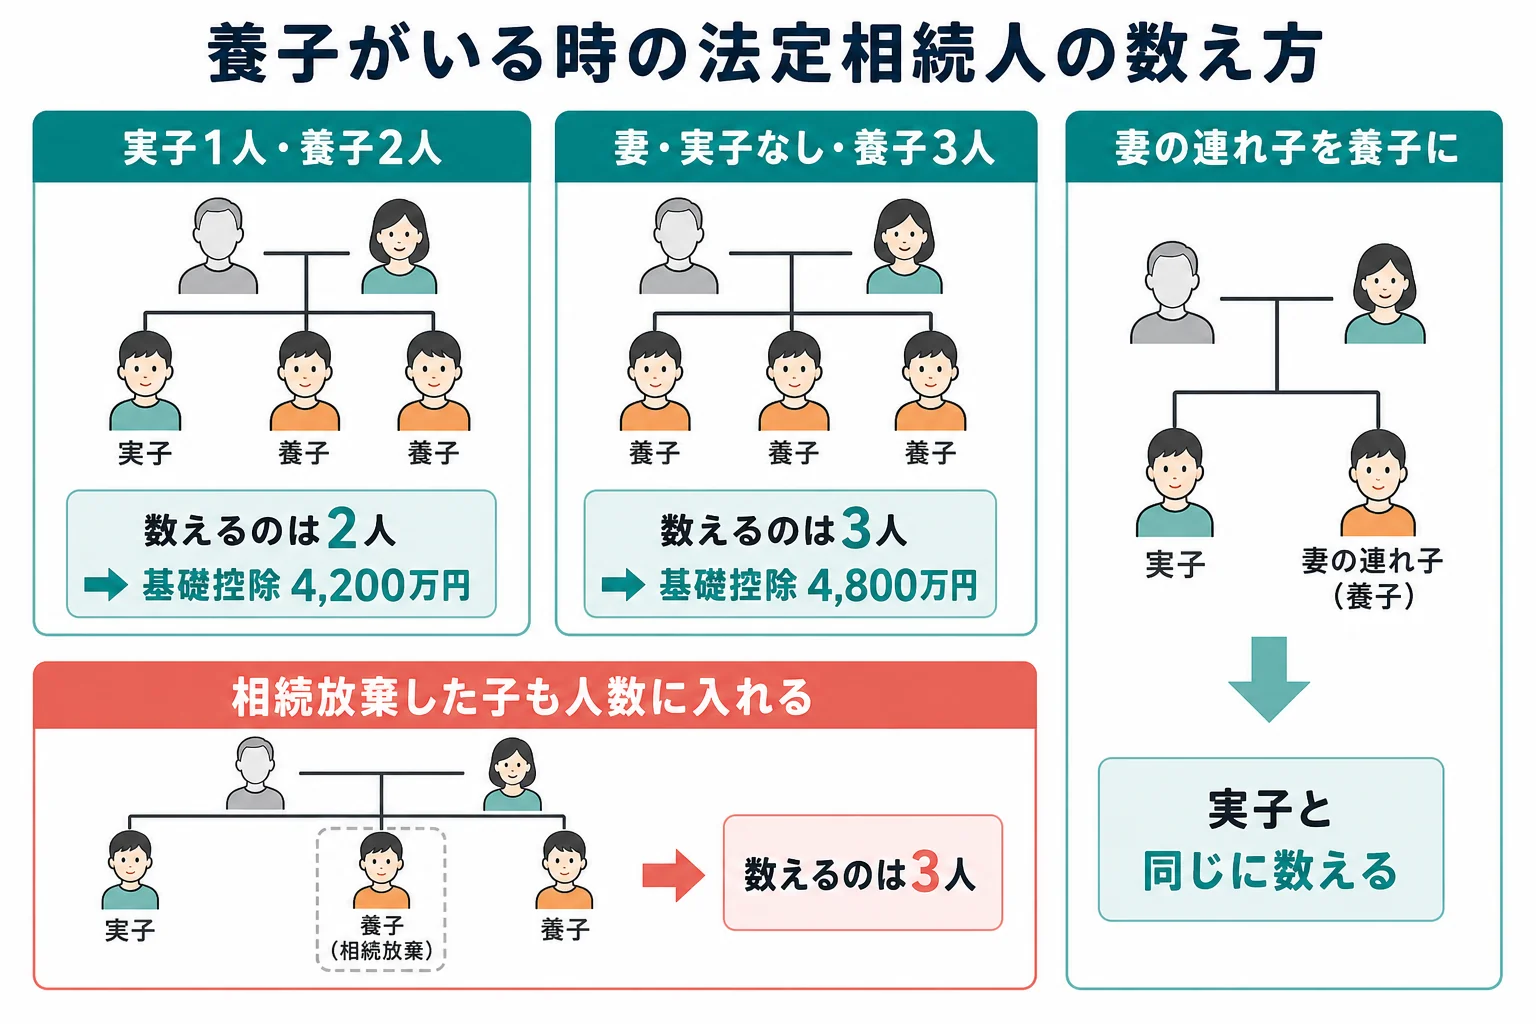
養子は、実の子と同じように相続人になります。ただ、相続税の人数に入れられる養子には上限があります。
| 家族のケース | 数え方 | 法定相続人の数 | 基礎控除 |
|---|---|---|---|
| 実子1人・孫養子1人 | 養子は1人まで | 2人 | 4,200万円 |
| 実子1人・養子2人 | 養子は1人まで | 2人 | 4,200万円 |
| 妻・実子なし・養子3人 | 実子がいないので養子は2人まで | 3人 | 4,800万円 |
| 妻・実子1人・妻の連れ子を養子に | 連れ子の養子は実子と同じ扱い | 3人 | 4,800万円 |
「養子を増やせば、基礎控除も増やせるよね」
「実子がいるなら、何人養子にしても数えられるのは1人までなんだって」
人数の上限は、基礎控除のほかに、生命保険金と死亡退職金の非課税枠(500万円×法定相続人の数)、相続税の総額の計算でも同じように使います。
実子と同じに数える養子
次の人は、養子でも実子と同じ扱いになり、上限の対象外です。
- 特別養子縁組で養子になった人
- 配偶者の実子で、亡くなった人の養子になった人
- 亡くなった人と配偶者の結婚前に、配偶者の特別養子になっていて、結婚後に亡くなった人の養子になった人
- 子が先に亡くなるなどして、代わりに相続人になった孫など(代襲相続人)
『連れ子を養子にしたけど、1人までの枠を使っちゃう?』と心配な方もいますよね。配偶者の実子を養子にした場合は、枠とは別に数えられます。
孫養子は税額の2割加算に注意
孫を養子にすると人数は増えますが、その孫が財産を取得すると税額が2割増しになります。代襲相続人として相続する孫は、2割加算の対象外です。
例えば遺産8,000万円を、実子1人だけで相続するケースと、実子1人と孫養子1人で半分ずつ相続するケースを比べてみます。
| ケース | 基礎控除 | 相続税の総額 | 各人の納付額 |
|---|---|---|---|
| 実子1人だけ | 3,600万円 | 680万円 | 子 680万円 |
| 実子1人と孫養子1人 | 4,200万円 | 470万円 | 子 235万円 / 孫養子 282万円(2割加算) |
人数が1人増えると、基礎控除が600万円増え、税率の段も下がります。ただ、養子は実の子と同じ相続分を持つので、ほかの子の取り分が減ることも。縁組を考える時は、家族の気持ちと合わせて税理士に確認を。
子が先に亡くなっている、兄弟が相続するケース
子が親より先に亡くなっていると、その子の子(孫)が代わりに相続人になります。孫が2人いれば、2人とも人数に入ります。
| 家族のケース | 法定相続人 | 人数 | 基礎控除 |
|---|---|---|---|
| 妻・子1人・先に亡くなった子の子(孫)2人 | 妻、子、孫2人 | 4人 | 5,400万円 |
| 妻・子なし・父母は他界・兄弟3人 | 妻、兄弟3人 | 4人 | 5,400万円 |
| 独身・子なし・父母は他界・兄弟2人(1人は他界し甥1人) | 兄弟1人、甥1人 | 2人 | 4,200万円 |
兄弟が相続人になるのは、子や孫がおらず、父母や祖父母も亡くなっている時です。兄弟が先に亡くなっていれば甥姪が代わりに相続しますが、甥姪の子は代わりに相続しないので人数に入りません。
兄弟や甥姪が相続人になるケースは、人数が多くなりがちです。兄弟や甥姪が取得した分には税額の2割加算がかかるので、人数だけで安心しないようにしましょう。
内縁の配偶者は法定相続人ではないので、人数に入りません。前の配偶者との子や認知した子は、人数に入ります。
- 亡くなった人の出生から死亡までの戸籍で、子(前の配偶者との子・認知した子を含む)を全員確かめる
- 相続放棄した人も人数に入れる
- 養子は実子がいれば1人、いなければ2人まで(連れ子養子・特別養子・代襲相続人は別)
- 先に亡くなった子がいれば、その子の子(孫)を数える
戸籍を集めてみたら前の配偶者との子がいた、養子が何人もいる、兄弟が相続人で甥姪まで広がる。こうしたケースは人数の確定から税理士に頼むと、申告までの段取りがスムーズです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
人数が決まったら、税率の段は遺産額別に見る相続税の税率で確かめてみてください。
よくある質問
相続放棄をした人は、基礎控除の人数に入りますか?
入ります。法定相続人の数は、相続放棄がなかったものとした場合の人数で数えます。
養子は何人まで法定相続人に数えられますか?
実子がいる場合は1人まで、実子がいない場合は2人までです。特別養子や、配偶者の実子で養子になった人、代襲相続人は実子と同じ扱いで、上限の対象外です。
相続人が2人なら、基礎控除はいくらですか?
3,000万円+600万円×2人で4,200万円です。遺産の合計がこれ以下なら相続税はかかりません。
まとめ
- 基礎控除は3,000万円+600万円×法定相続人の数
- 相続放棄した人も、放棄がなかったものとして人数に入れる
- 養子は実子がいれば1人、いなければ2人まで数える
- 連れ子養子・特別養子・代襲相続人の孫は実子と同じに数える
- 孫養子や兄弟が取得した分は税額の2割加算がかかる