当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
都市部で畑を続けていた親が亡くなり、その畑が「生産緑地」だと分かった。農業を継ぐのか、手放すのか、どう決めればいいのか悩みますよね。
結論から言うと、判断の分かれ目は「相続人が農業を続けられるか」です。続けるなら相続税の納税猶予を検討し、続けないなら買取りの申出をして生産緑地を外す道を考えます。
この記事では、あなたの家がどのケースに当たり、それぞれ何が起きるかを比べられます。
生産緑地を相続したら、まず何を決める?
例えば、生産緑地で野菜を作っていた父が亡くなり、子2人が相続するケースです。父が農業の主たる従事者だったなら、相続人は市町村に生産緑地の買取りの申出ができます。農業を続ける子がいれば、相続税の納税猶予を使って畑を守る道もあります。どちらを選ぶかで、相続税と土地の使い道が大きく変わります。
生産緑地は、市街化区域の中で農地として残すと決められた土地です。家を建てたり駐車場にしたりはできず、農地として管理する義務があります(生産緑地法)。
『とりあえず相続して、決めるのは後でいいかな』と思う方も多いはずです。ただ、農業を続けるかどうかは、相続税の申告の中身に直接つながります。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。納税猶予を使うなら、その申告で手続きをする必要があるので、早めに方向を決めておきたいところです。
営農を続ける?解除する?ケースで比べる
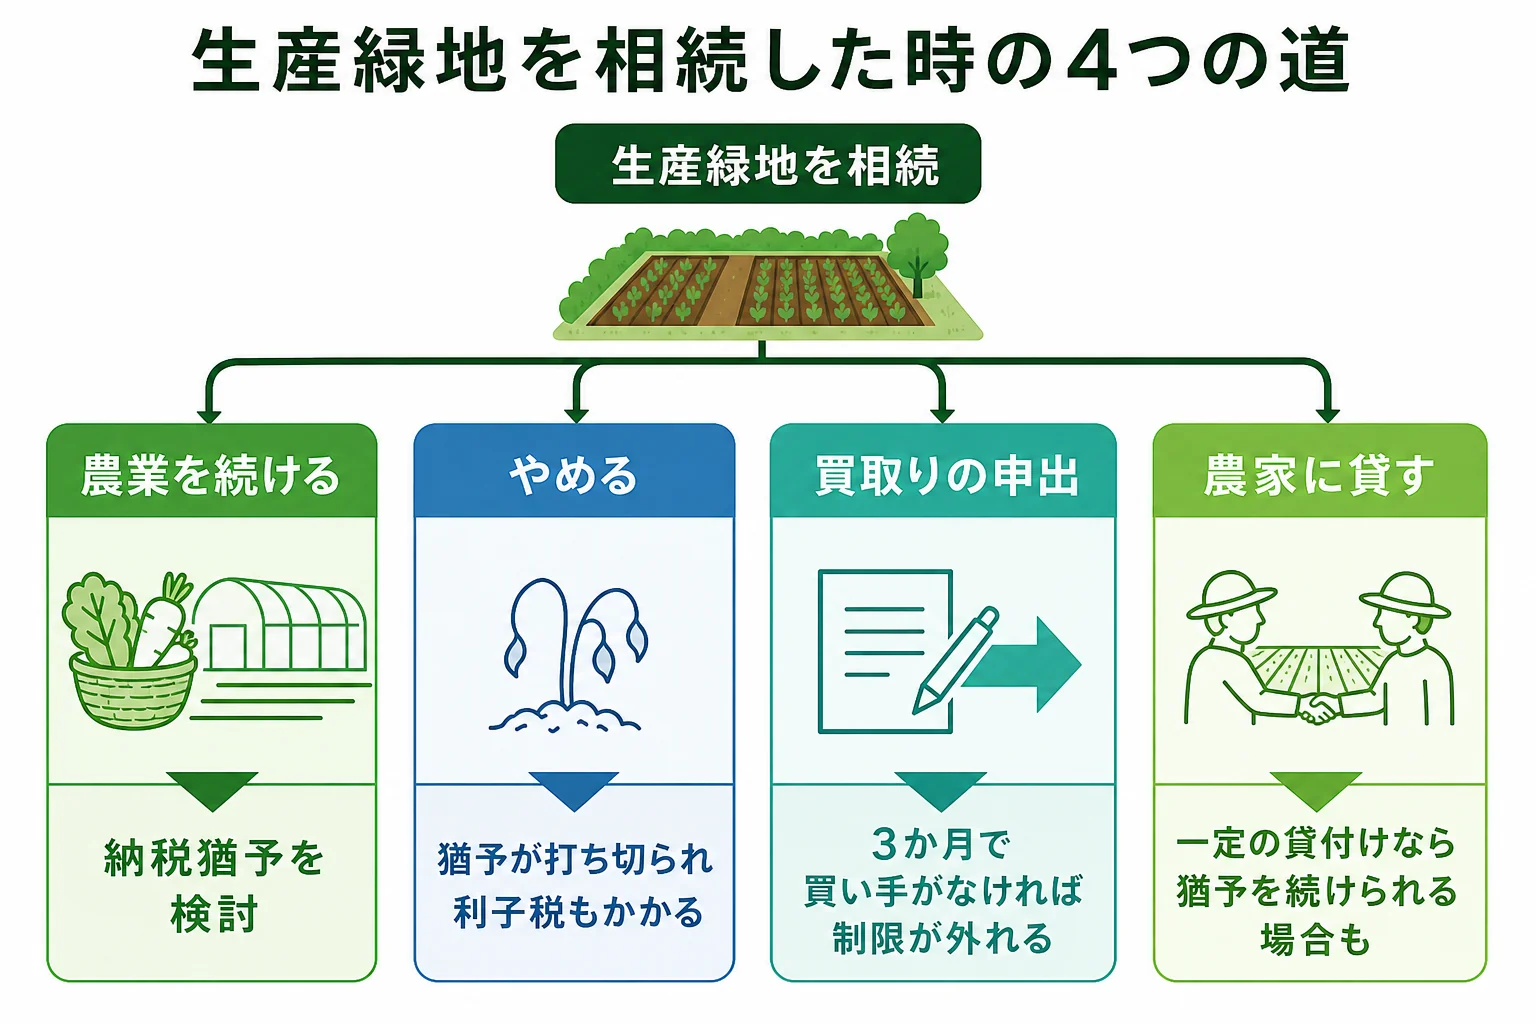
生産緑地を相続した時の選択肢は、大きく分けて次の4つです。
| ケース | その後どうなるか | 理由・注意 |
|---|---|---|
| 相続人が農業を続け、納税猶予を使う | 相続税の一部が猶予され、農業相続人が亡くなった時などに免除される | 農業をやめたり買取りの申出をしたりすると、猶予が打ち切られ利子税もかかる |
| 買取りの申出をして生産緑地を外す | 市町村が買わず、ほかに取得者も出なければ、行為の制限が外れる | 宅地として売ったり活用したりできるが、納税猶予は使えない |
| 農業はしないが、すぐには決めない | 生産緑地のまま農地として管理する義務が残る | 草刈りや耕作の手間がかかる。固定資産税の扱いも確認を |
| 農家などに貸して農地として残す | 一定の貸付けなら納税猶予を続けられる場合がある | 貸付けの種類と手続きに要件がある。農業委員会などに相談 |
「兄さん、畑はどうする?続けるなら手伝うけど」
「仕事があるから、毎日の農業は正直むずかしいな」
こんな話し合いになる家が多いはずです。ここが大事なところで、納税猶予は「続けられる人がいる」ことが前提の制度なんです。
農業を続けるなら:納税猶予のしくみ
農業を営んでいた親から農地を相続し、相続人が農業を続ける場合は、相続税の一部の納税が猶予されます。猶予されるのは、農地の評価額のうち「農業投資価格」を超える部分に対応する相続税です(国税庁 No.4147)。
農業投資価格は、ずっと農地として使う前提の価格で、国税局が決めています。都市部の生産緑地は評価額との差が大きくなりやすく、猶予される税額も大きくなりがちです。
猶予が免除される時・打ち切られる時
猶予された相続税は、農業を続けた相続人が亡くなった時などに免除されます。三大都市圏の特定市にある生産緑地などは、20年続ければ免除という仕組みの対象外で、基本的に農業を続けることが前提になります。
反対に、免除される前に次のようなことが起きると、猶予が打ち切られます。
- 農業をやめた
- 農地を売ったり、転用したりした
- 生産緑地の買取りの申出をした
- 3年ごとの継続届出書を出さなかった
打ち切られると、猶予されていた相続税と利子税を納めます。『いずれ売るかもしれない』という家で安易に使うと、後で負担が重くなることも。
- 農業を続ける相続人が、この先も長く続けられる見込みがあるか
- 相続人の次の世代も農業を続けるか、少なくとも話し合えているか
- 生産緑地が特定生産緑地に指定されているか(指定がないと対象外になる場合がある)
- 猶予を受けるための担保を出せるか
解除するなら:買取りの申出の流れ
農業を続けない場合は、市町村に生産緑地の買取りの申出をします。申出ができるのは、指定の告示から30年が経った時か、農業の主たる従事者が亡くなったり、農業ができない故障を抱えたりした時です。
- 市町村に、生産緑地を時価で買い取ってほしいと申し出る
- 市町村は申出の日から1か月以内に、買い取るか買い取らないかを書面で通知する
- 買い取らない場合、市町村は農業をしたい人が取得できるようあっせんに努める
- 申出の日から3か月以内に買い手が決まらなければ、生産緑地としての行為の制限が外れる
制限が外れれば、宅地にして売ったり、アパートを建てたりする道が開けます。ただし、農地の転用には農業委員会への届出などの手続きが別に要ります。
売った利益には譲渡所得の税金がかかり、取得費は親から引き継ぎます。相続税の申告期限の翌日から3年以内に売れば、取得費加算の特例を使える場合もあります。
特定生産緑地とは?30年を過ぎた畑の扱い
生産緑地は、指定の告示から30年が経つ日(申出基準日)以降、いつでも買取りの申出ができるようになります。その前に市町村が「特定生産緑地」に指定すると、買取りの申出ができる時期が10年先に延びます。この10年は、さらに延長することもできます。
『うちの畑は特定生産緑地なの?』と思ったら、市町村の都市計画の窓口で確認できます。指定を受けていない生産緑地は、次の世代の相続で納税猶予が使えない場合があるので、ここは押さえておきたいところです。
相続税ではいくらで評価する?
生産緑地は、生産緑地でないものとして評価した金額から、一定の割合を差し引いて評価します(国税庁 財産評価基本通達 40-3)。
- 買取りの申出ができる、またはすでに申出をしている生産緑地: 5%を差し引く
- 買取りの申出ができない生産緑地: 申出ができるまでの期間に応じて10%〜35%を差し引く
主たる従事者だった親が亡くなった場合は、相続人が買取りの申出をできる状態になります。そのため、5%の減額で評価するのが一般的です。該当するかは税理士に確認を。
例えば、母がすでに亡くなっていて、子2人が相続するケースで計算してみます。基礎控除は4,200万円です。納税猶予は使わない前提です。
| 項目 | 金額 |
|---|---|
| 生産緑地でないものとした評価額 | 1億円 |
| 生産緑地の評価額(5%減額) | 9,500万円 |
| 預貯金 | 3,000万円 |
| 課税価格の合計 | 1億2,500万円 |
| 課税遺産総額(基礎控除4,200万円を差し引く) | 8,300万円 |
| 相続税の総額 | 1,260万円 |
| 子1人あたりの納付税額(半分ずつ取得) | 630万円 |
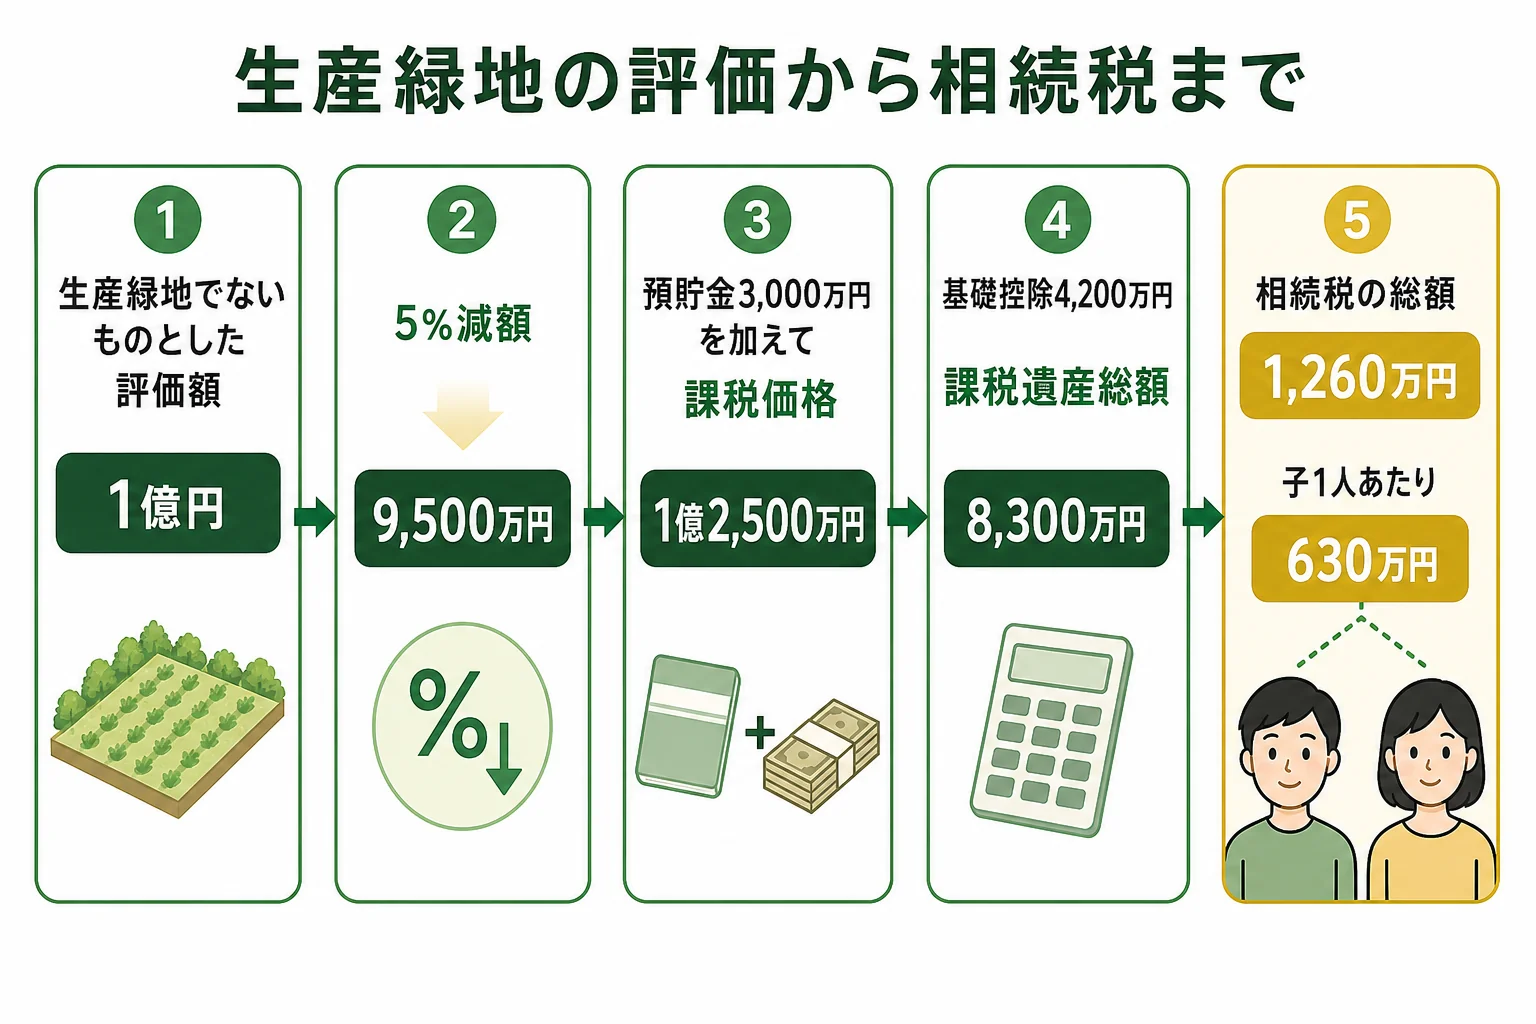
畑を続ける子が納税猶予を使えば、このうち農業投資価格を超える部分に対応する税額が猶予されます。猶予額は農業投資価格で変わるので、具体的な金額は税理士に試算してもらいましょう。
生産緑地の相続は、営農を続けるか、解除するか、納税猶予を使うかで税額が大きく変わります。相続人が複数いて方向が決まらない時や、10か月の期限が近い時は、早めに税理士に試算を頼むと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
生産緑地以外の農地を売る流れは、相続した田んぼや畑を売りたい時の流れと買い手の探し方で見ています。不動産全体の進め方は実家・空き地・賃貸物件のケース別にやることも参考にしてみてください。
よくある質問
生産緑地を相続したら、農業を続けないといけませんか?
続けるかどうかは選べます。主たる従事者だった親が亡くなった時は、相続人が市町村に買取りの申出をして、生産緑地を外す道があります。ただし、相続税の納税猶予を使った場合は、農業をやめると猶予が打ち切られます。
買取りの申出をしたら、市町村が買ってくれますか?
買い取るとは限りません。市町村は申出から1か月以内に買い取るかどうかを通知し、買い取らない時は農業をしたい人へのあっせんに努めます。申出から3か月以内に所有権の移転がなければ、生産緑地としての制限が外れます。
生産緑地の相続税評価はどれくらい下がりますか?
買取りの申出ができる生産緑地は5%、できない生産緑地は申出ができるまでの期間に応じて10%〜35%を、生産緑地でないものとした評価額から差し引きます。
まとめ
- 判断の分かれ目は、相続人が農業を続けられるかどうか
- 続けるなら納税猶予。農業をやめたり買取りの申出をしたりすると、猶予が打ち切られ利子税もかかる
- 続けないなら買取りの申出。申出から3か月以内に所有権の移転がなければ制限が外れる
- 特定生産緑地に指定されると、買取りの申出ができる時期が10年延びる
- 評価は5%〜35%の減額。子2人・1億円の生産緑地と預金3,000万円の例で相続税の総額は1,260万円