当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、まずは妻がほとんど相続しておけば税金はかからない。そう考えている家庭は多いですよね。
結論から言うと、二次相続とは「一次相続で財産を受け取った配偶者が亡くなり、子が相続する2回目の相続」のことです。妻が全部受け取ると一次の税金は0円でも、二次でまとめて課税されることがあります。
この記事では、妻の取り分を変えた時に一次と二次の相続税の合計がどう動くかを、ケース別の数字で見ていきます。
妻が全部相続すると、二次相続で税金はいくら増える?
夫の遺産1億円を妻と子2人で相続するケース(妻に自分の財産なし)では、妻が全部受け取ると一次0円・二次770万円で合計770万円です。法定相続分どおり妻が半分なら合計395万円で、375万円の差がつきます。
まず前提をそろえておきますね。一次相続は夫が亡くなった時、二次相続はその後に妻が亡くなった時の相続です。
一次相続では、配偶者の税額軽減が使えます。妻が受け取った財産が1億6,000万円か法定相続分のどちらか多い金額までなら、妻には相続税がかかりません。
ところが二次相続では、もう配偶者はいません。相続人が1人減るので基礎控除も600万円減り、配偶者の税額軽減も使えないんです。
『じゃあ一次で妻がもらいすぎると損なの?』と思いますよね。ここが二次相続の大事なところなので、実際の数字で見てみましょう。
例えば、夫の遺産が1億円で、妻と子2人が相続するケースです。妻は自分の財産を持っておらず、受け取った財産が減らないまま二次相続を迎えると仮定します。
| 妻の取り分 | 一次相続の税額 | 二次相続の課税価格 | 二次相続の税額 | 一次と二次の合計 |
|---|---|---|---|---|
| 0%(子だけで分ける) | 630万円 | 0円 | 0円 | 630万円 |
| 25%(2,500万円) | 472万5,000円 | 2,500万円 | 0円 | 472万5,000円 |
| 50%(5,000万円・法定相続分) | 315万円 | 5,000万円 | 80万円 | 395万円 |
| 75%(7,500万円) | 157万5,000円 | 7,500万円 | 395万円 | 552万5,000円 |
| 全部(1億円) | 0円 | 1億円 | 770万円 | 770万円 |
一次相続の基礎控除は4,800万円(相続人3人)、二次相続は4,200万円(相続人2人)で計算しています。
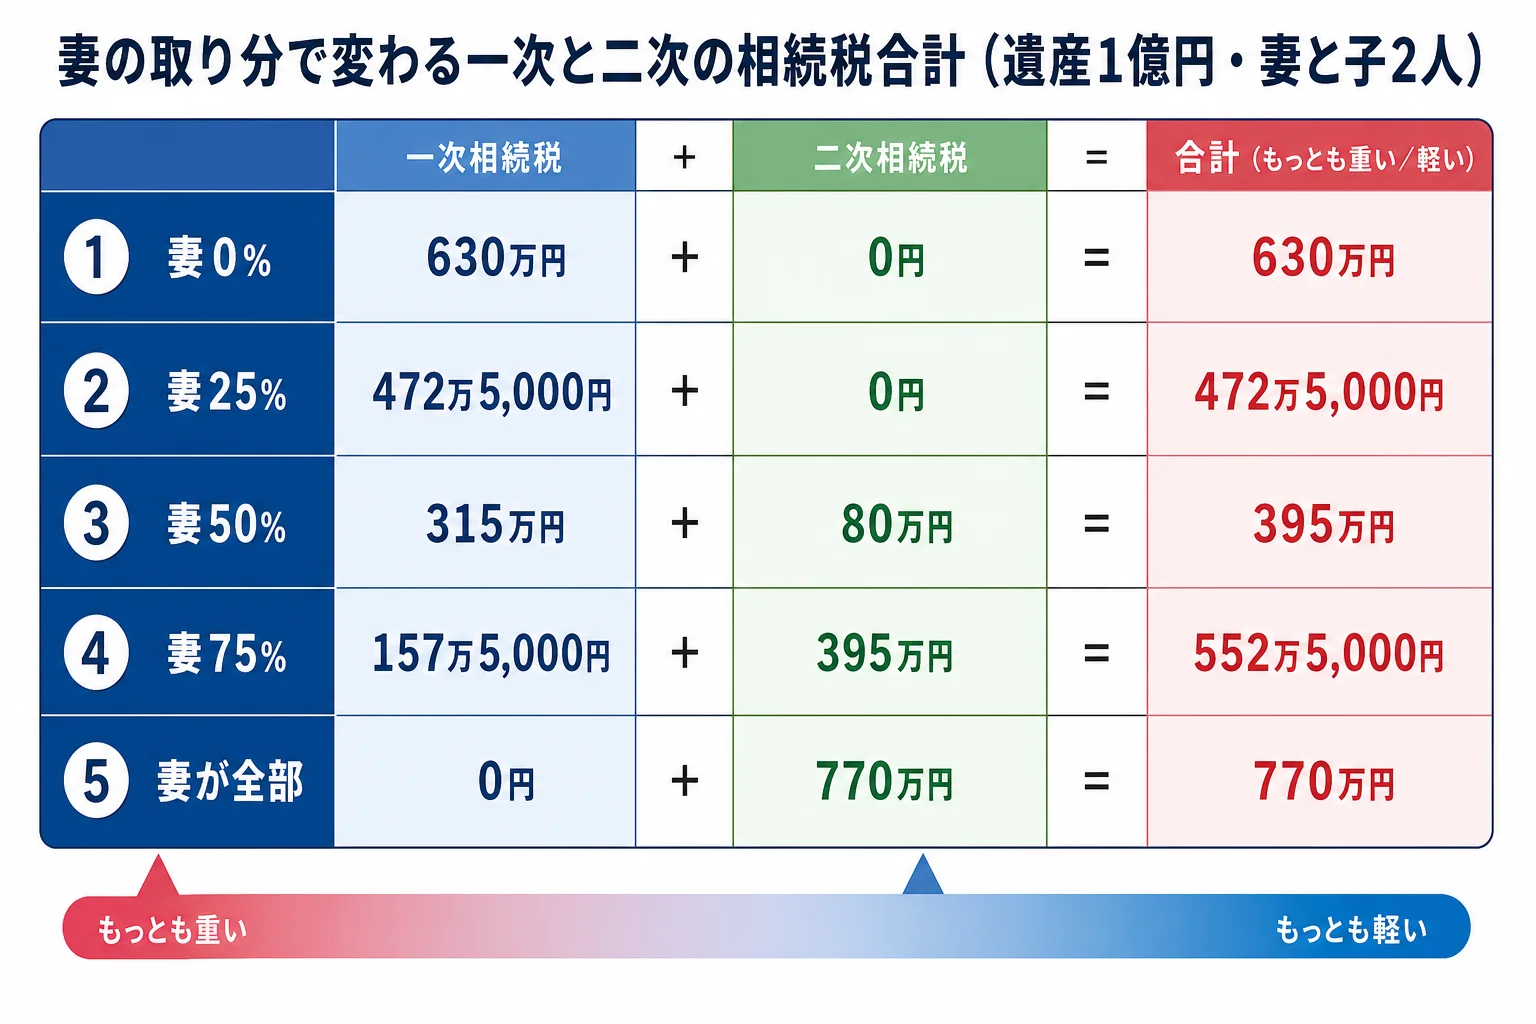
この表で合計が少ないのは、実は妻が50%の時ではありません。この例では25%の時が472万5,000円でもっとも低く、二次相続の基礎控除4,200万円の中に妻の財産が収まるからなんです。
逆に、妻が全部受け取ると二次相続で770万円かかります。一次の0円だけを見て決めると、合計ではもっとも負担が重い分け方を選んでしまうことも。
一人っ子の家庭や、妻に自分の財産がある場合はどう変わる?
家族の形が違うと、合計がもっとも軽くなる取り分も変わります。『うちは子どもが1人だけど同じ?』という方も多いはずです。
例えば、夫の遺産1億円を妻と子1人で相続するケースを見てみましょう。二次相続の相続人は子1人だけなので、基礎控除は3,600万円まで下がります。
| 妻の取り分 | 一次相続の税額 | 二次相続の税額 | 合計 |
|---|---|---|---|
| 0% | 770万円 | 0円 | 770万円 |
| 50%(5,000万円) | 385万円 | 160万円 | 545万円 |
| 全部(1億円) | 0円 | 1,220万円 | 1,220万円 |
一人っ子のケースでは、妻が全部受け取ると合計1,220万円です。妻が半分なら545万円なので、差は675万円まで広がります。
次に、妻が自分名義の預金などを3,000万円持っているケースです。夫の遺産1億円を妻と子2人で相続し、二次相続では妻の財産3,000万円に一次で受け取った分が上乗せされます。
| 妻の取り分 | 一次相続の税額 | 二次相続の課税価格 | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 0% | 630万円 | 3,000万円 | 0円 | 630万円 |
| 25%(2,500万円) | 472万5,000円 | 5,500万円 | 130万円 | 602万5,000円 |
| 50%(5,000万円) | 315万円 | 8,000万円 | 470万円 | 785万円 |
| 全部(1億円) | 0円 | 1億3,000万円 | 1,360万円 | 1,360万円 |
妻に自分の財産があると、二次相続の課税価格はそのぶん大きくなります。この例では法定相続分どおりの50%でも785万円で、取り分を抑えた方が合計は軽くなりました。
まとめると、ケースごとに結論はこう変わります。
| ケース | 合計がもっとも軽かった取り分 | 理由・注意 |
|---|---|---|
| 妻と子2人・妻の財産なし | 25% | 二次の財産が基礎控除4,200万円に収まる |
| 妻と子1人・妻の財産なし | 50% | 二次の基礎控除が3,600万円と小さい |
| 妻と子2人・妻の財産3,000万円 | 25%(試した4通りの中で) | 妻の財産が二次の課税価格に上乗せされる |
いずれも妻の財産が減らない前提の試算です。実際には生活費や介護費で減ったり、運用で増えたりするので、表の数字はあくまで比べるための目安として見てください。
二次相続の税額を軽くするには何を考える?
数字だけ見ると『妻の取り分を減らせばいい』と思えますよね。ただ、二次相続対策は税金だけで決めるものではありません。
妻がこの先何十年も暮らすなら、住まいと生活費は手元に必要です。税金を抑えても、妻の生活が苦しくなっては本末転倒なんです。
例えば、家族でこんな会話になることがあります。
「お母さんの取り分を減らした方が、トータルの税金は安いらしいよ」<br>「でも、老後のお金が足りなくなったら困るのはお母さんよね」
こうした時に考えたいポイントを、チェックリストにしておきますね。
- 妻自身の預金や年金で、この先の生活費がまかなえるか
- 妻に自分名義の財産がどのくらいあるか(二次の課税価格に加わる)
- 自宅の土地を誰が相続するか(小規模宅地等の特例が使えるか)
- 子の人数(二次相続の基礎控除が決まる)
- 妻の年齢と、一次から二次までの期間の見込み
自宅の土地は特に注意が必要です。小規模宅地等の特例を使うと、特定居住用宅地等は330㎡まで評価額が80%減額されます。
ただし二次相続では、子が同居しているか、持ち家のない別居の子か等の要件があります。一次で妻が使えた特例が、二次では使えないこともあるんです。
もう1つ、相次相続控除という制度があります。10年以内に続けて相続があった時に使えるもので、一次で納めた相続税をもとに二次の税額を差し引きます。
一次で妻の税額が0円なら、差し引く元がありません。妻に全部を寄せた分け方だと、この控除はあまり期待できないと考えておきましょう。
二次相続の試算は自分でできる?専門家に頼むのはどんな時?
二次相続のシミュレーション自体は、計算の流れが分かれば自分でもできます。手順は相続税の計算シミュレーションを自分でやる手順で、家族構成別の税額は家族の形で見る相続税の早見表で確認してみてください。
自分で比べる時の流れはこうです。
- 夫の遺産の課税価格と、妻自身の財産を書き出す
- 妻の取り分を0%・25%・50%・全部などに分けて一次の税額を出す
- 妻の財産に一次の取り分を足して、二次の税額を出す
- 一次と二次を足して、取り分ごとの合計を並べる
- 合計の少なさだけでなく、妻の生活費が足りるかも確認する
ただ、実際の財産は預金だけとは限りません。土地の評価や小規模宅地等の特例が関わると、二次の課税価格は大きく変わります。
例えば、自宅や貸している土地がある家庭や、妻の年齢が高く二次相続が近そうな家庭です。一次の申告期限(10か月)の中で分け方を決める必要があるので、税理士に一次と二次をまとめて試算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
一次相続の申告期限は、亡くなったことを知った日の翌日から10か月以内です。配偶者の税額軽減を使って0円になる場合も、申告は必要なので気をつけてくださいね。
よくある質問
二次相続とは何ですか?一次相続との違いは?
一次相続は最初に亡くなった親(例えば夫)の相続、二次相続はその後に残された配偶者が亡くなった時の相続です。二次では配偶者がいないため、相続人が1人減って基礎控除が600万円小さくなり、配偶者の税額軽減も使えません。
二次相続が10年以内に起きたら何か違いはありますか?
10年以内に続けて相続があった場合は、相次相続控除という制度があります。一次相続で納めた相続税をもとに二次の税額を差し引く仕組みなので、一次で妻の税額が0円だった場合は効果が出にくいです。使えるかは税理士に確認してみてください。
一人っ子の場合、二次相続の基礎控除はいくらですか?
二次相続の相続人が子1人なら、基礎控除は3,000万円+600万円×1人で3,600万円です。子2人なら4,200万円、3人なら4,800万円になります。
まとめ
- 二次相続は、一次で財産を受け取った配偶者が亡くなった時の2回目の相続
- 夫の遺産1億円・妻と子2人では、妻が全部受け取ると合計770万円、25%なら472万5,000円
- 一人っ子だと二次の基礎控除が3,600万円と小さく、妻が全部受け取った時の差がさらに広がる
- 妻に自分の財産がある家庭は、二次の課税価格がそのぶん大きくなる
- 税金だけでなく、妻の生活費・住まい・小規模宅地等の特例もあわせて分け方を決める