当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいたマンションを、兄弟で相続することになった。自分が住むか、売るか、それとも2人の名義で持っておくか、迷いますよね。
結論から言うと、どれを選ぶかで「相続税の特例が使えるか」と「売った時の税金」が変わります。先に方針を決めてから名義変更をするのが、遠回りしないコツです。
この記事では、親のマンションを住む・売る・共有の3つのケースで、やることと注意点を比べます。
親のマンションを相続したら、どう分ける?
母はすでに亡くなっていて、父が亡くなり、子2人が父のマンション(相続税評価額3,000万円)と預貯金2,500万円を相続するケースです。法定相続分どおりに分けると、納付税額は2人で合計130万円。同居していた子がマンションを相続して小規模宅地等の特例が使えると、敷地部分の評価が下がり、合計10万円まで減ります。売る場合は、空き家を売った時の3,000万円特別控除はマンションでは使えません。
マンションは1部屋を物理的に分けられないので、「誰が持つか」を決めないと前に進みません。
『とりあえず兄弟2人の名義にしておけば公平だよね』と思う方も多いはずです。実は、ここが後々の悩みの種になりやすいんです。
まずは3つの方針で、何が違うのかを見てみましょう。
| ケース | やること | 理由・注意 |
|---|---|---|
| 子の1人が住む | 住む子が単独で相続し、もう1人には預貯金で調整 | 同居していた子なら小規模宅地等の特例を使える可能性がある |
| 売って分ける | 相続登記をしてから売却し、代金を分ける | 空き家の3,000万円特別控除はマンションでは使えない。取得費加算の特例は使える場合がある |
| 兄弟で共有 | 2人の名義で相続登記 | 売る・貸す・大きな修繕のたびに2人の合意が要る。次の相続で持ち主が増える |
子どもが住む場合は、相続税がどう変わる?
住む子がマンションを相続する場合、ポイントは小規模宅地等の特例です。亡くなった親が住んでいた土地なら、330㎡までの部分の評価額が80%減ります。
マンションでも、建物の敷地のうち自分の持ち分(敷地権)に、この特例を使えます。
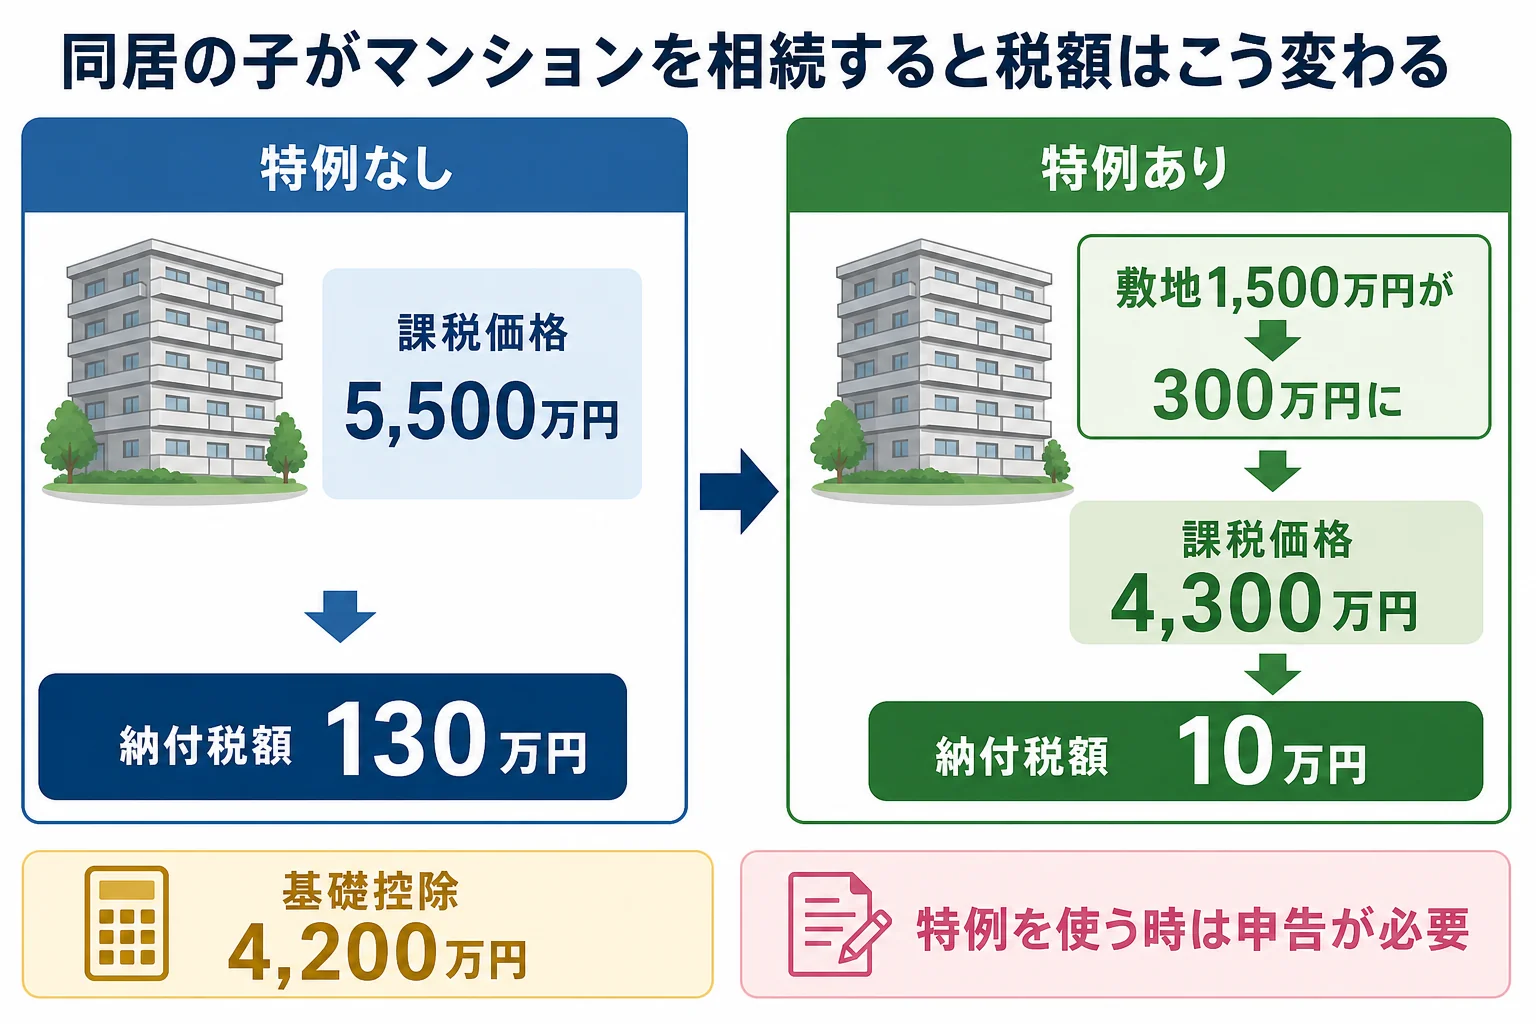
例えば、マンションの評価額3,000万円のうち、敷地部分が1,500万円だとします。父と同居していた子がマンションを相続し、特例が使えた場合で比べてみます。
| 計算の段階 | 特例なし | 同居の子が相続し特例あり |
|---|---|---|
| マンション(建物+敷地) | 3,000万円 | 1,800万円(敷地1,500万円が300万円に) |
| 預貯金 | 2,500万円 | 2,500万円 |
| 課税価格の合計 | 5,500万円 | 4,300万円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,300万円 | 100万円 |
| 相続税の総額 | 130万円 | 10万円 |
| 納付税額の合計(法定相続分で取得) | 130万円 | 10万円 |
特例で差が120万円も出るんです。ただし、特例を使う時は、税額が0円になる場合でも申告が必要です。
『自分は別に家を持っているけど使えないの?』と気になりますよね。同居していなかった子でも、持ち家が無いなど一定の要件に当てはまれば使える場合があります。要件を満たすかは税理士に確認を。
マンションの評価額そのものは、2024年1月1日以降の相続から新しい評価方法になっています。詳しくはマンションの相続税評価額の新ルールでの試算で見られます。
売る場合に気をつけることは?
誰も住まないなら、売って代金を兄弟で分けるのがすっきりします。売る前に、まず相続登記で名義を親から相続人に変えておく必要があります。
『実家を売ると3,000万円控除できるって聞いたけど』という方もいます。ただ、この特例(被相続人の居住用財産を売った時の3,000万円特別控除)は、区分所有建物として登記された建物は対象外なんです。つまり、マンションでは使えません。
その代わり、相続税を払った人が相続税の申告期限の翌日から3年以内に売れば、取得費加算の特例を使える場合があります。払った相続税の一部を、売った時の取得費に足せる仕組みです。
売るなら、どう分ける?
売って分ける時は、遺産分割協議書に「売却代金を2分の1ずつ分ける」と書いておく方法がよく使われます。
「名義は兄1人にして、売ったお金を半分渡せばいいよね」
「それだと、渡したお金が贈与と見られないかな」
こうした心配があるので、協議書の書き方は先に決めておきましょう。
売るまでの間も、管理費・修繕積立金・固定資産税はかかり続けます。誰がいつまで立て替えるのか、売った代金からどう精算するのかも、兄弟で決めておくとあとでもめにくくなります。売った利益にかかる税金は、取得費と取得時期を親から引き継いで計算します。
兄弟で共同名義にするのはアリ?
共同名義にすると、相続の手続き自体はシンプルです。ただ、その後の判断が重くなります。
- 売る時は、兄弟全員の同意が要る
- 貸す時や大規模な修繕の時も、話し合いが必要になる
- どちらかが亡くなると、その配偶者や子が新たな持ち主になる
例えば、兄が売りたい、弟は持っていたい、と意見が分かれると、マンションは誰も使わないまま管理費と修繕積立金だけがかかり続けることも。
両親が夫婦の共同名義でマンションを持っていた場合は、亡くなった親の持ち分だけが相続の対象です。残った親の持ち分は、そのまま残った親のものになります。
名義変更(相続登記)はいつまでに?
どの方針でも、マンションの名義変更は避けて通れません。相続登記は2024年4月1日から義務になりました。
- 不動産を取得したことを知った日から3年以内に登記する(正当な理由なく怠ると10万円以下の過料)
- 登録免許税は固定資産税評価額の0.4%
- 戸籍の束の代わりに、法務局の法定相続情報一覧図の写し(無料)が使える
- 分け方がまとまらない時は、相続人申告登記で義務を果たせる
- 管理組合にも、所有者が変わったことを届け出る
施行日より前に亡くなった親のマンションも対象です。この場合は、2027年3月31日か、取得を知った日から3年以内の遅い方が期限になります。
マンションに預貯金や別の土地が加わると、評価と特例の判断が増えます。同居の子が住むか迷っている、兄弟の意見が分かれそう、申告期限(亡くなったことを知った日の翌日から10か月以内)が近い。こうしたケースは、税理士に相続税の申告をまとめて頼むと楽になりやすいです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
実家や空き地なども含めて不動産をどう引き継ぐかは、不動産を相続したら何から始めるかのケース別解説で見てみてください。
よくある質問
親のマンションを相続したら、相続税はいくらかかりますか?
マンションの評価額と預貯金など他の財産を足した課税価格が、基礎控除を超えるかで決まります。子2人が相続人なら基礎控除は4,200万円です。例えばマンション3,000万円と預貯金2,500万円なら、納付税額は合計130万円です。
マンションを兄弟で共同名義にしてもいいですか?
できます。ただ、売る・貸すなどの判断に全員の合意が要り、次の相続で持ち主が増えます。誰も住まないなら、売って代金を分ける方法も検討してみてください。
親のマンションを売る時、空き家の3,000万円控除は使えますか?
使えません。この特例は、区分所有建物として登記された建物(マンション)を対象外にしています。相続税を払っていれば、取得費加算の特例を使える場合があります。
まとめ
- 親のマンションは「住む・売る・共有」で、特例と売った時の税金が変わる
- 子2人で評価額3,000万円のマンションと預貯金2,500万円なら、納付税額は合計130万円
- 同居の子が相続して小規模宅地等の特例が使えると、合計10万円まで下がる例も。申告は必要
- 空き家の3,000万円特別控除はマンションでは使えない。取得費加算の特例は使える場合がある
- 相続登記は取得を知った日から3年以内。共同名義は後の判断が重くなる