当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続人の中に障害者手帳を持っている家族がいる。そんな時、相続税が少し軽くなる仕組みがあるのをご存じでしょうか。
結論から言うと、85歳になるまでの年数1年につき10万円(特別障害者は20万円)を、その人の相続税から差し引けます。この記事では年齢と等級ごとの控除額と、控除が引ききれない時にどうなるかをケースで計算していきます。
子が障害者の時、控除額はいくらになる?
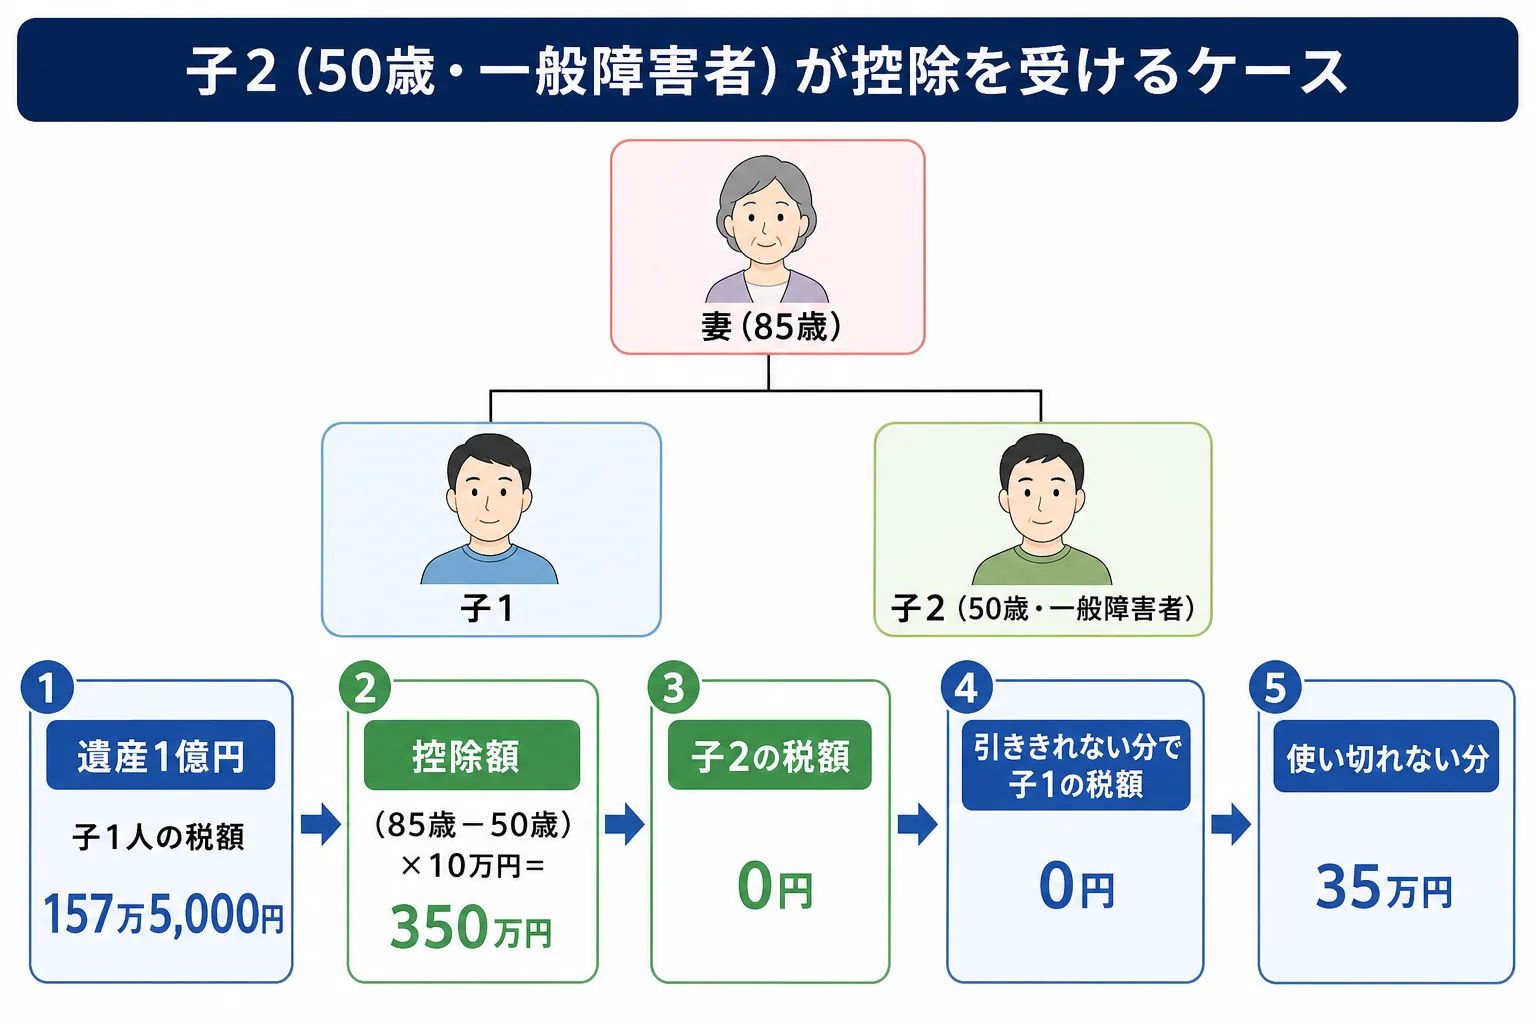
遺産1億円を妻と子2人が法定相続分どおりに相続すると、子1人の相続税は157万5,000円です。50歳の子が一般障害者なら控除額は350万円で、本人の税額は0円になり、引ききれない分でもう1人の子の税額も0円になります。
障害者控除の計算はシンプルです。
| 区分 | 控除額の計算 |
|---|---|
| 一般障害者 | (85歳−相続した時の年齢)×10万円 |
| 特別障害者 | (85歳−相続した時の年齢)×20万円 |
年数に1年未満の端数がある時は、切り上げて1年として数えます。例えば40歳3か月なら、85歳までは44年9か月なので45年で計算します。
年齢ごとの控除額を並べると次のとおりです。
| 相続した時の年齢 | 一般障害者 | 特別障害者 |
|---|---|---|
| 20歳 | 650万円 | 1,300万円 |
| 40歳 | 450万円 | 900万円 |
| 60歳 | 250万円 | 500万円 |
| 80歳 | 50万円 | 100万円 |
若いほど、そして特別障害者ほど控除額は大きくなります。『20歳なら1,300万円も引けるの?』と驚く方もいるはずです。ただし、引けるのはあくまで相続税の額からです。
年齢と等級でケースを比べると、納付額はどう変わる?
同じ遺産1億円・妻と子2人のケースで、障害者控除を受ける人を変えて比べてみます。障害者控除の前の納付額は、妻0円、子1人157万5,000円ずつ、合計315万円です。
| ケース | 控除額 | 本人の納付額 | 引ききれない分の行き先 | 納付額の合計 |
|---|---|---|---|---|
| 子2が50歳・一般障害者 | 350万円 | 0円 | 子1の157万5,000円を0円に(35万円は使い切れない) | 0円 |
| 子2が70歳・一般障害者 | 150万円 | 7万5,000円 | なし | 165万円 |
| 子2が30歳・特別障害者 | 1,100万円 | 0円 | 子1の157万5,000円を0円に | 0円 |
| 妻が75歳・一般障害者 | 100万円 | 0円(もともと0円) | 子2人の税額から合わせて100万円 | 215万円 |
ここが大事なところです。控除額が本人の相続税より大きい時は、引ききれない分を扶養義務者の相続税から差し引けます。
『妻はもともと0円だから、控除しても意味がないのでは?』と思いますよね。実は、妻の控除額100万円は丸ごと子の税額から引けるんです。
障害者控除を受けられるのはどんな人?
国税庁の案内では、次の全部に当てはまる人が対象です。
- 相続や遺贈で財産を取得した時に日本国内に住所がある
- 相続した時に85歳未満で、障害者である
- 法定相続人である
『遺言で孫に渡せば、孫が控除を使えるのでは?』と考える方もいます。ただ、法定相続人でない孫や親族が遺贈で受け取っても、障害者控除は使えません。
特別障害者にあたるかは、手帳の等級で分かれます。例えば身体障害者手帳なら1級・2級、精神障害者保健福祉手帳なら1級が特別障害者の目安です。手帳がない場合の扱いなど細かい判断は、税理士や税務署に確認しておきましょう。
2回目の相続で控除を受ける時の注意
例えば、父の相続で障害者控除を受け、数年後に母の相続があったケースです。
「前に控除を受けたけど、今回もまた満額使える?」
「前回の控除額によっては、今回は減ることがあるんだよ」
以前の相続で障害者控除を受けている場合は、今回の控除額が制限されることがあります。前回の申告書の控えを手元に用意しておくと話が早いです!
計算した控除額をムダにしないために
控除額が大きいと、本人の税額だけでは使い切れません。扶養義務者の税額から引けるかどうかで、家族全体の納付額が変わります。
使い切れない控除があると、もったいなく感じますよね。だからといって控除を残すために分け方を変えると、二次相続の税額まで動くことも。分け方の比べ方は妻と子2人が相続する時の早見表と二次相続で見られます。
子が未成年の場合は、未成年者控除との関係も出てきます。人数による基礎控除の違いは相続人1人〜5人の基礎控除の早見表で確かめてみてください。
障害者控除を受ける人がいて、引ききれない分を家族の誰から引くか決めたい。以前の相続でも控除を受けている。こうしたケースは計算が込み入るので、相続税に慣れた税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の障害者控除はいくらですか?
一般障害者は85歳になるまでの年数1年につき10万円、特別障害者は20万円です。1年未満の端数は切り上げて計算します。
障害者控除が本人の税額より大きくて引ききれない時はどうなりますか?
引ききれない部分は、その障害者の扶養義務者の相続税額から差し引けます。
障害者控除を受けるのに申告は必要ですか?
相続税の申告書で控除を計算します。遺産が基礎控除以下で相続税がかからない場合は、申告も控除も関係ありません。
まとめ
- 障害者控除は(85歳−年齢)×10万円、特別障害者は×20万円
- 年数の1年未満の端数は切り上げる
- 日本国内に住所がある85歳未満の法定相続人が対象
- 引ききれない分は扶養義務者の相続税から差し引ける
- 以前の相続で控除を受けていると、控除額が制限されることがある