当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が元気なうちに、うちは相続税がかかるのか一度ざっくり知っておきたい。そう考えて計算ツールを開いたものの、何をどこに入れればいいのか迷っていませんか。
結論から言うと、相続税の試算は「財産を書き出す」「家族構成で基礎控除を決める」「速算表に当てはめる」の3段階で、自分でもできます。
この記事では、実際の家族構成と財産の数字を入れた2つのケースで、計算シートの埋め方を最初から最後までたどります。
妻と子2人、財産7,700万円だと相続税はいくら?
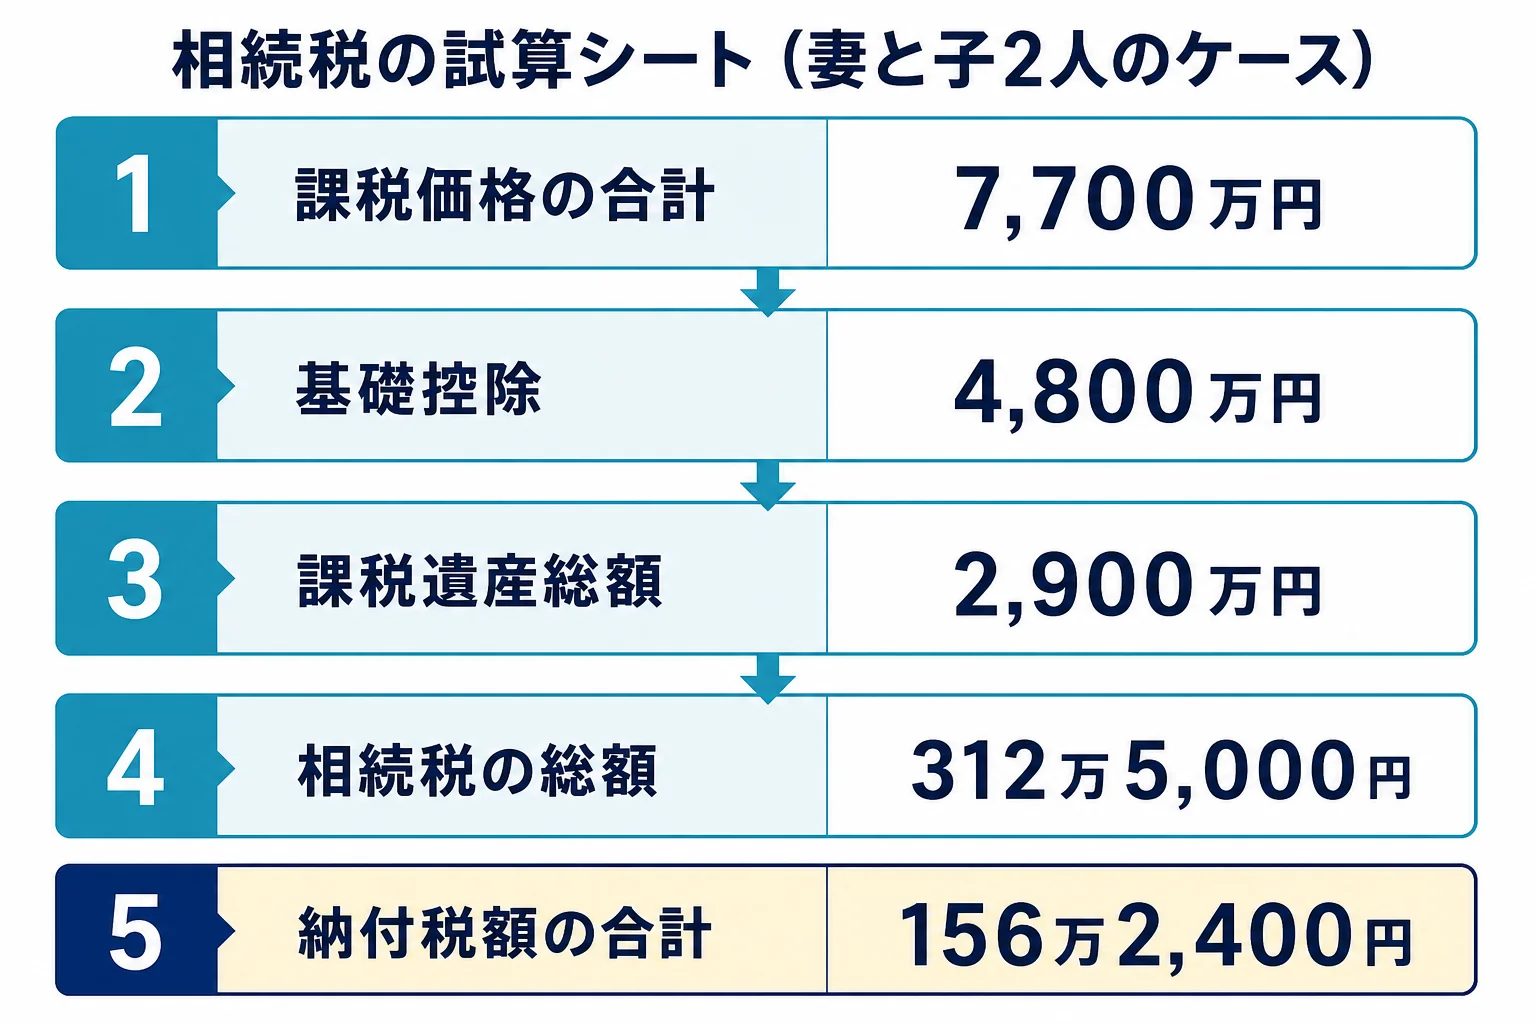
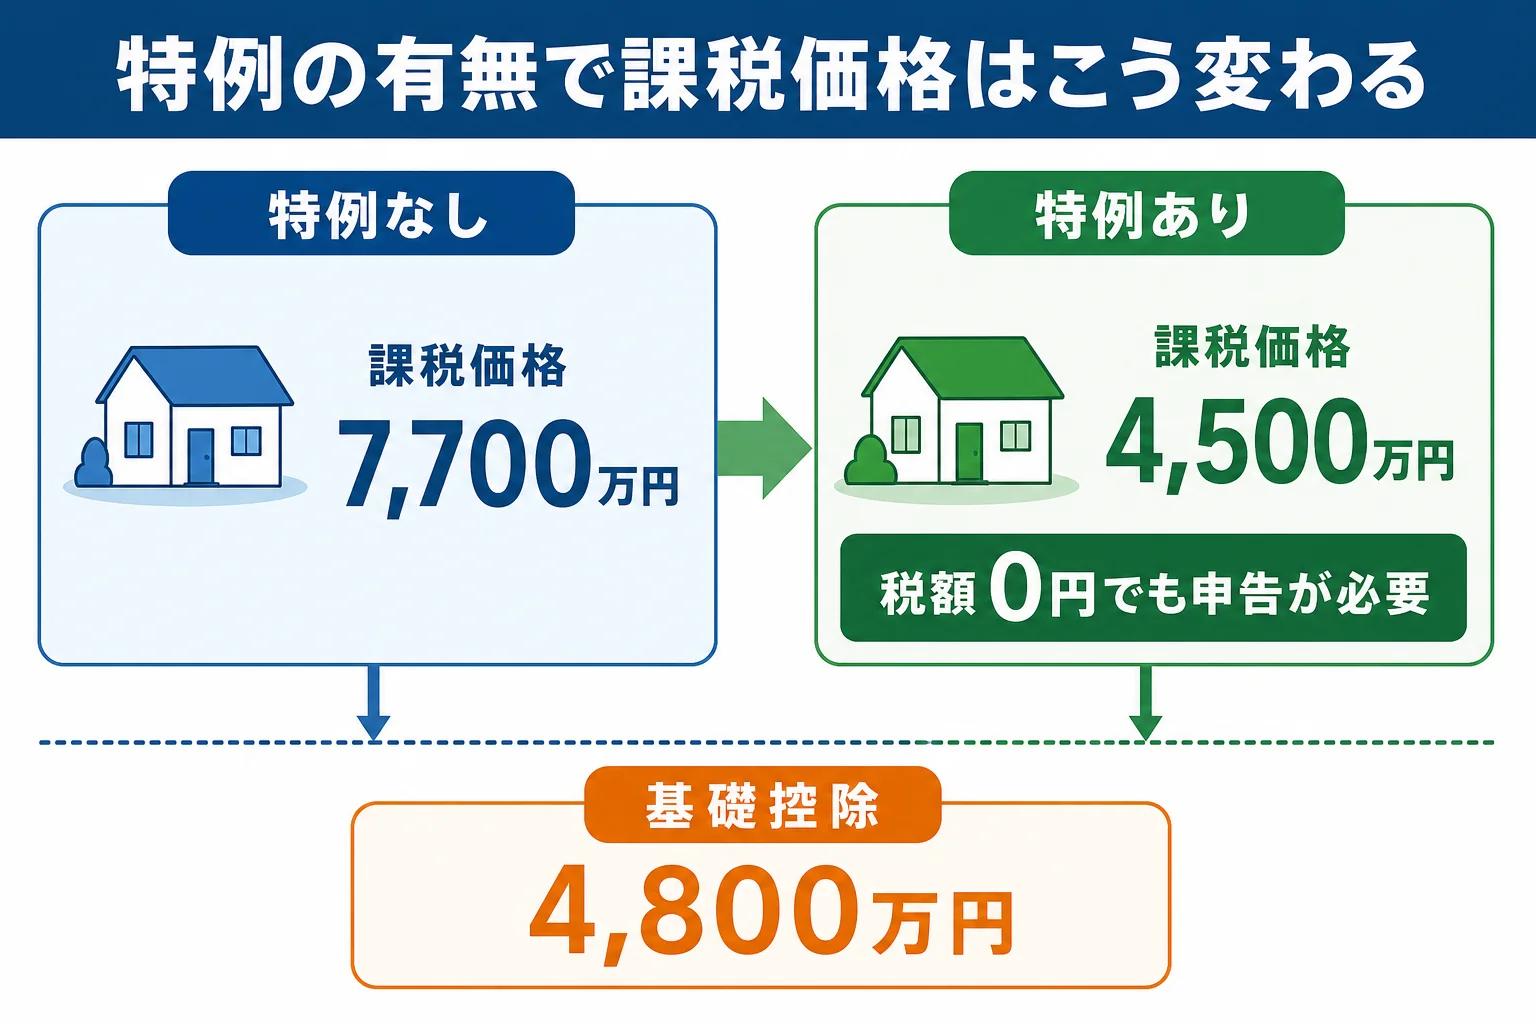
夫が亡くなり、妻と子2人が法定相続分どおりに相続するケースで、課税価格の合計が7,700万円なら、納める相続税は家族全体で156万2,400円です。妻が自宅の土地を相続して小規模宅地等の特例が使えると、課税価格は4,500万円まで下がり、納める税額は0円になります。ただし0円でも申告は必要です。
同じ家族、同じ財産でも、特例を使えるかどうかで156万円以上の差が出るんです。
『自分で計算しても、どうせ合っているか分からないし…』と思う方も多いはずです。
ただ、自分で一度手を動かしておくと、どの財産が税額を押し上げているのかが見えてきます。専門家に相談するときも、話が早く進みますよ。
この記事で使う計算の流れは、国税庁が定めている順番どおりです。
| 段階 | やること | 使う数字 |
|---|---|---|
| 1 | 財産を書き出して課税価格の合計を出す | 土地・建物・預貯金・保険など |
| 2 | 基礎控除を引く | 3,000万円+600万円×法定相続人の数 |
| 3 | 課税遺産総額を法定相続分で分けたと仮定する | 配偶者と子なら1/2ずつ |
| 4 | 1人ずつ速算表で税額を出し、合計する | 相続税の総額 |
| 5 | 実際に取得した割合で分け、控除を引く | 各人の納付税額 |
財産は何をいくらで書き出せばいい?
最初の1枚目は、財産のリストづくりです。ここで金額の入れ方を間違えると、後の計算が全部ずれてしまいます。
実は、多くの人がつまずくのが「土地をいくらで入れるか」です。売ったらいくらになるかという時価ではなく、相続税のルールで決まった評価額を入れます。
| 財産の種類 | 入れる金額 | 注意 |
|---|---|---|
| 土地(市街地) | 路線価方式で出した評価額 | 路線価は毎年7月1日に国税庁が公表 |
| 土地(市街地以外) | 固定資産税評価額×倍率 | 倍率は国税庁の評価倍率表で確認 |
| 建物 | 固定資産税評価額 | 毎年届く納税通知書に載っている |
| 預貯金 | 亡くなった日の残高 | 定期預金は経過利息も足す |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 | 証券会社の残高証明で確認 |
| 生命保険金 | 受け取った金額から非課税枠を引いた額 | 非課税枠は500万円×法定相続人の数 |
| 借入金・葬式費用 | マイナスとして差し引く | 香典返しや四十九日の費用は含まない |
家族名義の預金にも気をつけておきましょう。
亡くなった人のお金を子どもの名義で貯めていただけなら、名義預金として相続財産に入ります。「子どもの通帳だから関係ない」とは言い切れないんです。
もう1つ、生前に贈与を受けていた人がいる場合も注意が要ります。2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に足し戻されます(加算期間は2027年1月以降の相続から段階的に伸びます)。
家族構成が決まると、基礎控除はいくらになる?
財産の合計が出たら、次は家族構成を入れます。ここで決まるのが基礎控除と、それぞれの法定相続分です。
基礎控除は「3,000万円+600万円×法定相続人の数」です。相続放棄をした人がいても、人数には数えます。
| 家族の形 | 法定相続人の数 | 基礎控除 | 法定相続分 |
|---|---|---|---|
| 配偶者のみ | 1人 | 3,600万円 | 配偶者が全部 |
| 子1人のみ | 1人 | 3,600万円 | 子が全部 |
| 配偶者と子1人 | 2人 | 4,200万円 | 配偶者1/2・子1/2 |
| 子2人のみ | 2人 | 4,200万円 | 子が1/2ずつ |
| 配偶者と子2人 | 3人 | 4,800万円 | 配偶者1/2・子1/4ずつ |
| 配偶者と子3人 | 4人 | 5,400万円 | 配偶者1/2・子1/6ずつ |
子どもがいない場合は、親、親もいなければ兄弟姉妹が相続人になります。兄弟姉妹が財産を受け取ると税額が2割増しになる点も、頭に入れておいてください。
家族の人数ごとの基礎控除は相続人が何人ならいくらかのケース別早見表でも確認できます。
ケース1 夫が亡くなり、妻と子2人が相続する場合
ここからは実際の数字を入れていきます。1つ目は、夫が亡くなり、妻と子2人が相続するケースです。
財産は次のとおりだとします。自宅の土地は路線価で計算した評価額、面積は330㎡以内という前提です。
| 財産・差し引くもの | 金額 |
|---|---|
| 自宅の土地 | 4,000万円 |
| 自宅の建物 | 500万円 |
| 預貯金 | 3,000万円 |
| 生命保険金(2,000万円から非課税枠1,500万円を引いた額) | 500万円 |
| 借入金・葬式費用 | マイナス300万円 |
| 課税価格の合計 | 7,700万円 |
生命保険金の非課税枠は、500万円×法定相続人3人で1,500万円です。受け取った2,000万円のうち、課税されるのは500万円だけになります。
特例を使わない場合の計算の流れ
まずは特例を使わずに、法定相続分どおりに分けたとして計算します。
| 計算の段階 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 課税価格の合計 | 7,700万円 | ||
| 基礎控除(法定相続人3人) | 4,800万円 | ||
| 課税遺産総額 | 2,900万円 | ||
| 法定相続分で分けた金額 | 1,450万円 | 725万円 | 725万円 |
| 速算表の税率・控除額 | 15%・50万円 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 167万5,000円 | 72万5,000円 | 72万5,000円 |
| 相続税の総額 | 312万5,000円 | ||
| 実際の取得額 | 3,850万円 | 1,925万円 | 1,925万円 |
| 配偶者の税額軽減など | 全額軽減 | なし | なし |
| 納付税額 | 0円 | 78万1,200円 | 78万1,200円 |
家族全体で納める税額は156万2,400円です。
妻の税額が0円になっているのは、配偶者の税額軽減のおかげです。配偶者が取得した財産が1億6,000万円か法定相続分相当額の多いほうまでなら、相続税はかかりません。
妻が自宅の土地を相続し、特例を使える場合
次に、同じ家族で、妻が自宅の土地を相続して小規模宅地等の特例を使えるとします。
特定居住用宅地等なら、330㎡までの部分は評価額が80%減ります。4,000万円の土地が800万円として計算されるんです。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 自宅の土地 | 4,000万円 | 800万円 |
| 課税価格の合計 | 7,700万円 | 4,500万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 2,900万円 | 0円 |
| 納付税額の合計 | 156万2,400円 | 0円 |
ここが大事なところです。特例を使って0円になる場合でも、相続税の申告書は出さないといけません。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
『税金が0円なら何もしなくていいよね』と思いがちですが、申告しないと特例そのものが使えません。
ケース2 母が亡くなり、子2人だけで相続する場合
2つ目は、父がすでに亡くなっていて、母の相続を子2人で受けるケースです。配偶者がいないので、配偶者の税額軽減は使えません。
実家は郊外にあり、土地は固定資産税評価額に倍率をかけて評価しました。子2人はそれぞれ持ち家に住んでいる、という前提です。
| 財産・差し引くもの | 金額 |
|---|---|
| 実家の土地(倍率方式) | 1,800万円 |
| 実家の建物 | 200万円 |
| 預貯金 | 4,000万円 |
| 生命保険金500万円(非課税枠1,000万円の範囲内) | 0円 |
| 葬式費用 | マイナス200万円 |
| 課税価格の合計 | 5,800万円 |
| 計算の段階 | 子1 | 子2 |
|---|---|---|
| 課税価格の合計 | 5,800万円 | |
| 基礎控除(法定相続人2人) | 4,200万円 | |
| 課税遺産総額 | 1,600万円 | |
| 法定相続分で分けた金額 | 800万円 | 800万円 |
| 速算表の税率・控除額 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 80万円 | 80万円 |
| 相続税の総額 | 160万円 | |
| 納付税額(1/2ずつ取得) | 80万円 | 80万円 |
財産の額はケース1より少ないのに、納める税額は160万円で、ケース1の特例なしより多くなりました。
理由は2つあります。相続人が1人少ないぶん基礎控除が600万円小さいこと、そして配偶者の税額軽減がないことです。
このケースで実家の土地に小規模宅地等の特例が使えるかは、子の住まいの状況で変わります。持ち家のない別居の子(いわゆる家なき子)などの要件があるので、使えそうなら要件を満たすかは税理士に確認してみてください。
分け方を変えると、税額はどう変わる?
ケース1の特例なし(課税価格7,700万円)で、遺産の分け方だけを変えてみます。相続税の総額は312万5,000円で変わりません。変わるのは、誰がどれだけ納めるかです。
| 分け方 | 今回の納付税額 | 妻が亡くなった時(二次相続)の税額 | 合計 |
|---|---|---|---|
| 法定相続分どおり(妻3,850万円) | 156万2,400円 | 0円 | 156万2,400円 |
| 妻がすべて取得(7,700万円) | 0円 | 425万円 | 425万円 |
| 子2人だけで取得 | 312万5,000円 | 0円 | 312万5,000円 |
二次相続の欄は、妻にもともとの財産がなく、妻が受け取った財産がそのまま子2人に相続されると仮定して計算しています。
「全部お母さんが相続すれば税金ゼロでしょ?」
「今回はね。でも次にお母さんが亡くなった時、子どもだけで相続するから基礎控除も小さくなるんだよ」
こんな会話、実際の家族でもよく出てきます。
妻がすべて取得すると今回は0円ですが、次の相続で子2人が7,700万円を受け継ぐことになり、425万円かかります。目先の0円だけで決めると、家族全体ではかえって負担が増えることもあるんです。
二次相続まで見た比べ方は、家族の形ごとの相続税早見表で他の金額帯も見てみてください。
計算ツールやエクセルで試算するときの注意
ネット上には、無料で使える相続税の計算ツールやアプリ、エクセルの計算シートがたくさんあります。入力するだけで概算が出るので便利ですよね。
国税庁も「相続税の申告要否判定コーナー」を用意しています。財産の金額などを入れると、申告がおおよそ必要かどうかを判定してくれます。小規模宅地等の特例と配偶者の税額軽減を使った場合の税額シミュレーションもできます。
ただし、国税庁自身が「申告書を作成するものではない」と書いているとおり、出てくるのはあくまで目安です。
- 土地を時価(売れそうな値段)で入れていないか
- 生命保険金の非課税枠(500万円×法定相続人の数)を引いているか
- 借入金・葬式費用を差し引いているか
- 7年以内に贈与を受けた人の分を足し戻しているか
- 配偶者の税額軽減で0円になっても、申告が要ることを分かっているか
ツールによっては、端数の切り捨て方や特例の扱いが簡略化されていることもあります。複数のツールで結果がずれたら、どの入力が違うのかを1つずつ見比べてみましょう。
自分で試算した後、専門家に頼んだほうが楽なのはどんなケース?
ここまでの計算は、財産の評価額が分かっている前提でした。実際には、その評価額を出すところに、思った以上に手間がかかることも多いんです。
『ここまで計算できたなら、申告も自分でいけるかも』と思う方もいるはずです。財産が預貯金だけで、相続人も少ないなら、それも1つの選択です。
一方で、次のようなケースは専門家に任せたほうが楽になりやすいです。
- 土地が複数ある、形がいびつ、貸している土地がある
- 小規模宅地等の特例を使いたい
- 試算の結果、基礎控除をわずかに超えるか超えないかの境目にいる
- 相続人が多い、または二次相続まで考えて分け方を決めたい
- 申告期限の10か月まで、残りが少ない
土地の評価や特例の判断は、相続税の申告を多く扱う税理士かどうかで結果が変わりやすい部分です。試算した数字を持って、一度相談してみるとスムーズですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告の準備から提出までの流れは、遺産規模別に見る相続税申告の手順にまとめています。
よくある質問
相続税のシミュレーションは、亡くなる前でもできますか?
できます。今の財産の評価額と、今の家族構成で計算すれば、もし今相続が起きたらいくらかが分かります。財産や家族構成が変われば結果も変わるので、数年ごとに見直すのがおすすめです。
土地の評価額はどこで調べればいいですか?
市街地の土地は国税庁が毎年7月1日に公表する路線価を使い、それ以外の地域は固定資産税評価額に国税庁の評価倍率表の倍率をかけて出します。形がいびつな土地などは補正が必要なので、正確な額は税理士に確認してみてください。
試算で相続税が0円なら、申告しなくていいですか?
特例を使わずに課税価格の合計が基礎控除以下なら、申告は不要です。ただ、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
生命保険金は全額が相続税の対象になりますか?
相続人が受け取った生命保険金は、500万円×法定相続人の数までが非課税です。それを超えた部分だけが相続税の計算に入ります。
無料の計算ツールと税理士の計算で、結果が違うのはなぜですか?
多くは土地の評価額の違いです。ツールでは入力した金額をそのまま使いますが、税理士は土地の形や道路との関係などを見て評価額を補正します。特例が使えるかの判断が違う場合もあります。
まとめ
- 相続税の試算は、財産の書き出し、基礎控除、速算表の3段階で自分でもできる
- 妻と子2人で課税価格7,700万円なら、法定相続分どおりで納付税額は合計156万2,400円
- 同じケースで小規模宅地等の特例が使えると課税価格4,500万円になり0円。ただし申告は必要
- 子2人だけで課税価格5,800万円なら、配偶者の税額軽減がなく納付税額は160万円
- 妻がすべて取得すると今回は0円でも、二次相続で425万円かかる計算になる
- 土地の評価や特例の判断が絡むなら、試算結果を持って税理士に相談すると早い