当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、相続人の中に障害のある兄弟がいる。『相続税で何か配慮される仕組みはあるの?』と調べている方も多いはずです。
結論から言うと、障害のある相続人は「障害者控除」で相続税から一定額を差し引けます。本人の税額から引き切れない分は、家族の税額からも引けるんです。この記事では、年齢と区分の違う3つのケースで計算します。
障害のある子の相続税は、いくら減る?
夫が亡くなり、妻と子2人が遺産1億円を法定相続分どおりに相続するケース。子1人の相続税は157万5,000円です。障害のある長男が50歳なら控除額は350万円で、長男の税額は0円。引き切れない分で次男の税額も0円になります。
障害者控除の額は、85歳になるまでの年数で決まります。1年未満の端数は切り上げです。
- 一般障害者: (85歳 − 相続した時の年齢) × 10万円
- 特別障害者(障害の程度が重い人): (85歳 − 相続した時の年齢) × 20万円
年齢が若いほど、控除額は大きくなります。例えば30歳の一般障害者なら550万円、30歳の特別障害者なら1,100万円です。
『障害者手帳があれば、誰でも使えるの?』と思いますよね。使えるのは、次の3つにすべて当てはまる人です。
- 相続や遺贈で財産を取得した時に、日本国内に住所がある
- 相続した時点で障害者である
- 法定相続人である
つまり、遺言で財産を受け取った孫など、法定相続人でない人は使えません。
年齢と区分で、納付額はどう変わる?
3つのケースとも、夫が亡くなり妻と子2人が遺産1億円を相続します。基礎控除は4,800万円、相続税の総額は630万円です。法定相続分どおりなら、妻は配偶者の税額軽減で0円、子は157万5,000円ずつになります。
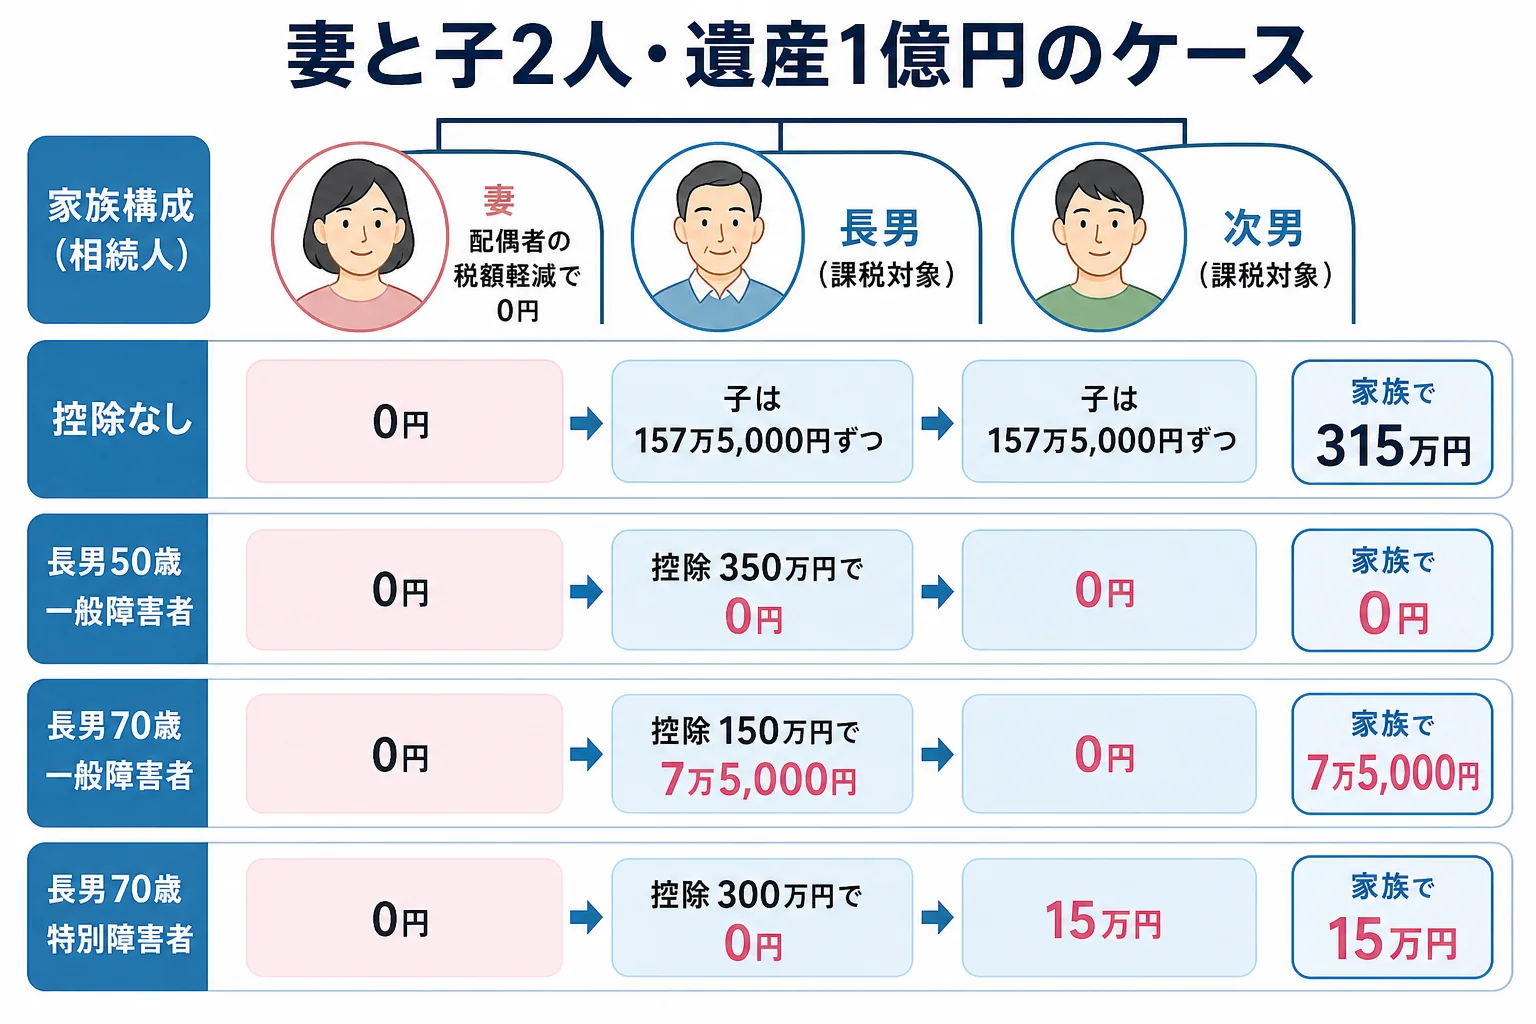
| ケース | 長男の控除額 | 長男の納付額 | 次男の納付額 | 家族の合計 |
|---|---|---|---|---|
| 控除なし | 0円 | 157万5,000円 | 157万5,000円 | 315万円 |
| 50歳・一般障害者 | 350万円 | 0円 | 0円 | 0円 |
| 70歳・一般障害者 | 150万円 | 7万5,000円 | 157万5,000円 | 165万円 |
| 70歳・特別障害者 | 300万円 | 0円 | 15万円 | 15万円 |
50歳のケースでは、長男の税額157万5,000円を引いても、控除が192万5,000円残ります。この残りを、扶養義務者である次男の税額から引けるので、次男も0円になるんです。
70歳の特別障害者のケースも同じです。控除300万円のうち157万5,000円を長男が使い、残る142万5,000円を次男の税額から引いて、次男は15万円になります。
「兄の控除が余ったら、僕の税金から引けるんだね」
「そう。誰の税額から引くかは、家族で話し合って決められるよ」
扶養義務者には、配偶者・直系血族・兄弟姉妹などが入ります。障害者控除は、家族全体で使い切る考え方をしておきましょう。
判断能力に不安がある相続人がいる時の手続きは?
相続人の中に判断能力に不安がある人がいると、遺産分割協議の進め方が変わることがあります。協議は相続人全員の合意が必要なので、本人が内容を理解して合意できるかが問題になるんです。
本人だけで判断するのが難しい場合は、家庭裁判所の成年後見制度を使い、後見人が本人に代わって協議に加わる形になります。
ただ、後見人自身も相続人だと、本人と後見人で取り分の利害がぶつかります。この場合は、家庭裁判所に特別代理人を選んでもらう手続きが必要になることがあります。手続きの詳細は裁判所の特別代理人選任のページや家庭裁判所の窓口で確認してみてください。
相続税の申告期限は、亡くなった日の翌日から10か月以内です。後見人を選ぶ手続きには時間がかかるので、早めに動いておきましょう。分割が間に合わない時は、法定相続分でいったん申告する方法もあります。
障害者控除は申告書の中で計算します。控除の対象になるか、どの家族の税額から引くかで納付額が変わるので、分け方を決める前に試算しておくと安心です。
相続人に障害のある人がいて控除を家族でどう使うか迷う場合や、後見の手続きと申告期限が重なりそうな場合は、相続税に詳しい税理士に相談すると進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
基礎控除の人数の数え方は相続人1人〜5人のケース別早見表で、妻が0円になる仕組みは配偶者の税額軽減の計算例で確認できます。
よくある質問
障害者控除で家族全員の相続税が0円になることはありますか?
あります。妻と子2人が遺産1億円を相続し、長男が50歳の一般障害者のケースでは、控除350万円で長男の税額が0円になり、残りを次男の税額から引いて次男も0円になりました。妻は配偶者の税額軽減で0円です。
障害者控除の額は誰の税額から引くか選べますか?
まず障害者本人の税額から引きます。引き切れない分は、扶養義務者の税額から引くことができ、その配分は家族で決められます。
遺言で財産をもらった障害のある孫は、障害者控除を使えますか?
使えません。障害者控除は法定相続人であることが要件です。孫が代襲相続人として法定相続人になっている場合は対象になります。
まとめ
- 障害者控除は (85歳 − 年齢) × 10万円、特別障害者は20万円
- 法定相続人で、日本国内に住所があることが要件
- 本人の税額から引き切れない分は、扶養義務者の税額から引ける
- 遺産1億円・50歳の一般障害者のケースでは、子2人とも0円になった
- 判断能力に不安がある相続人がいる時は、後見や特別代理人の手続きも早めに