当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親に住宅ローンや借入金が残っていて、『借金があるのに、相続税はかかるの?』と不安になっていませんか。
結論から言うと、亡くなった人の借金は財産から差し引いて相続税を計算できます。この記事では、借金の額が違う3つのケースで、税額がどう変わるかを見ていきます。
借金があると、相続税はいくら下がる?
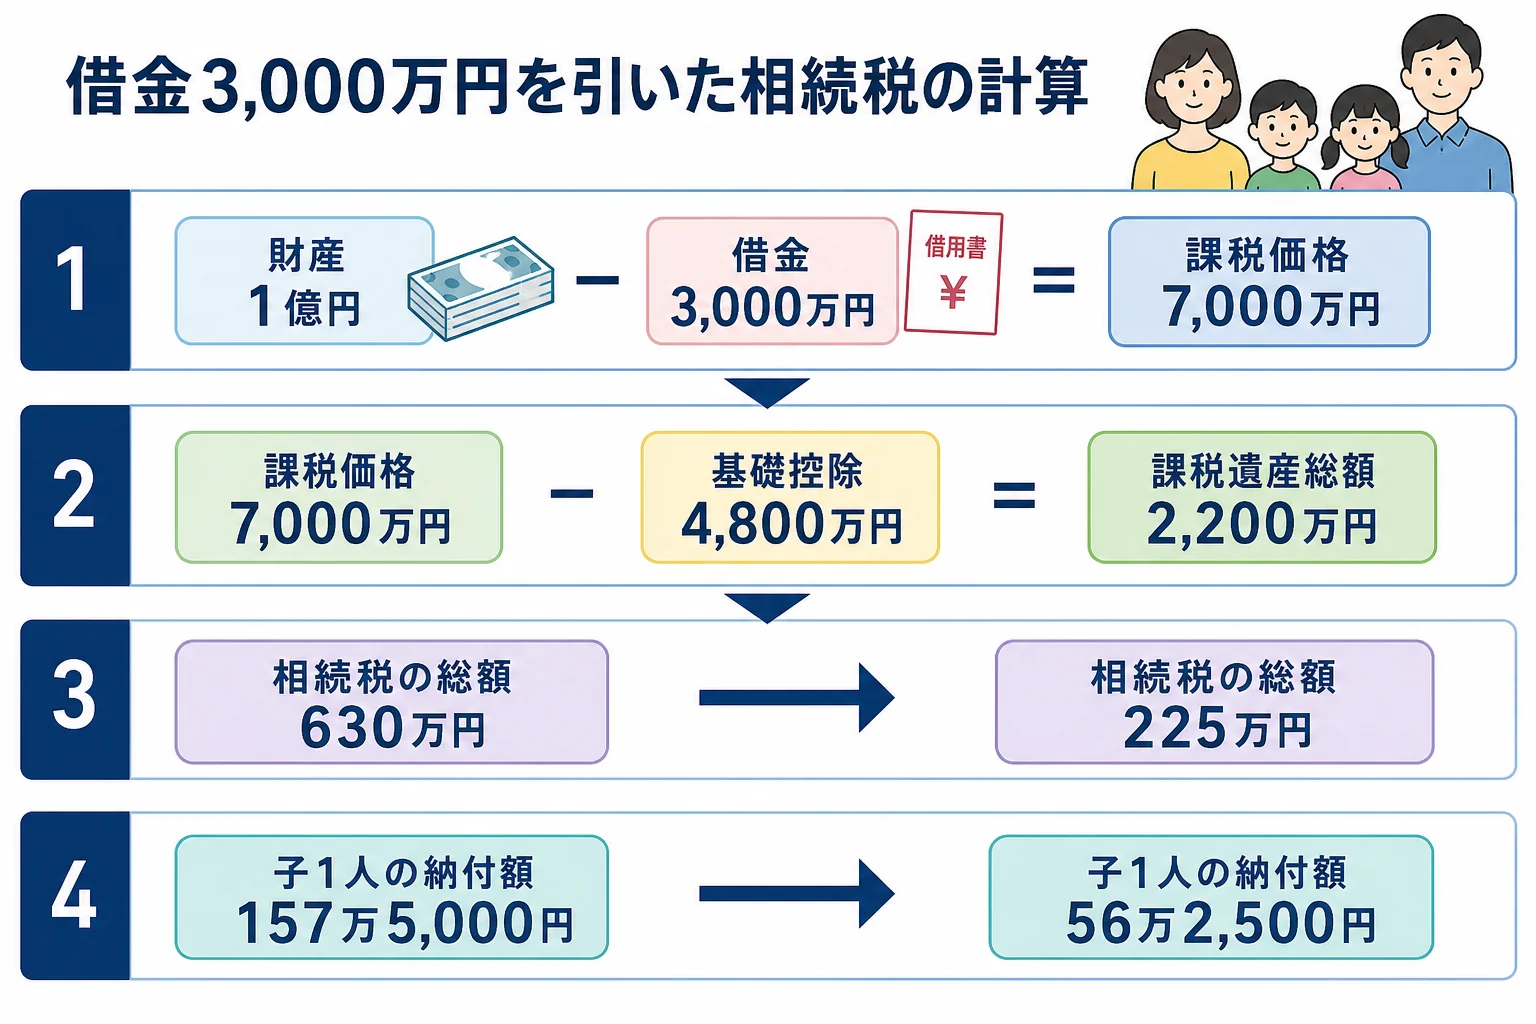
妻と子2人が、財産1億円と借金3,000万円を相続したケース。借金を引くと課税価格は7,000万円になり、相続税の総額は630万円から225万円に下がります。子1人あたりの納付額は157万5,000円から56万2,500円です。
借金は、プラスの財産と相殺するイメージで考えると分かりやすいですよね。これを「債務控除」といいます。
相続税は、財産から借金や葬式費用を引いた後の金額(課税価格)で計算します。そこから基礎控除を引いた残りに税金がかかるんです。
ただし、差し引けるのは亡くなった時点で実際にあった借金だけです。借金を引き継いだ人の取り分から差し引く形になります。
借金の額が違うと、結論はどう変わる?
借金の額によって、税金が下がるだけの家と、申告そのものが要らなくなる家があります。3つのケースを並べてみます。
| ケース | 財産・借金 | 結論 | 理由・注意 |
|---|---|---|---|
| 妻と子2人 | 財産1億円・借金3,000万円 | 総額225万円(借金なしなら630万円) | 妻は配偶者の税額軽減で0円。軽減を使うので申告は必要 |
| 子2人 | 財産6,000万円・借金2,000万円 | 0円・申告不要 | 課税価格4,000万円が基礎控除4,200万円以下。借金なしなら総額180万円 |
| 子2人 | 財産5,000万円・借金6,000万円 | 相続税は0円 | 借金の方が多い債務超過。放棄や限定承認を検討する |
ケース1:妻と子2人で、借金3,000万円
計算の流れはこうなります。法定相続人は3人なので、基礎控除は4,800万円です。
| 計算の段階 | 借金なし | 借金3,000万円を引く |
|---|---|---|
| 課税価格の合計 | 1億円 | 7,000万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 5,200万円 | 2,200万円 |
| 相続税の総額 | 630万円 | 225万円 |
| 子1人の納付額(法定相続分どおり) | 157万5,000円 | 56万2,500円 |
妻は配偶者の税額軽減で納付額が0円になります。ただ、この軽減は申告しないと使えません。0円でも申告が要る点は覚えておきましょう。
ケース2:子2人で、借金2,000万円
財産6,000万円から借金を引くと4,000万円です。子2人の基礎控除4,200万円を下回るので、相続税はかかりません。
この場合、特例を使わずに基礎控除以下になるので申告も不要です。人数ごとの基礎控除は相続人の人数別の基礎控除で確認できます。
ケース3:借金の方が多い時は?
『財産より借金が多いなら、引き継がないといけないの?』と心配になりますよね。実は、相続放棄や限定承認という選択肢があります。
どちらも、自分が相続人になったと知った時から3か月以内に家庭裁判所へ申し立てます。財産を使ったり処分したりすると放棄できなくなることもあるので、先に財産と借金を書き出してみてください。
どんな借金なら差し引ける?
『入院費やカードの支払いも残っているけど、引けるの?』という方も多いはずです。亡くなった時点で支払いが決まっていた未払金なら、差し引けます。
よく聞かれるのが「何でも引けるの?」という点です。引けるものと引けないものを分けておきます。
| 支払い | 差し引けるか | ひとこと |
|---|---|---|
| 借入金・住宅ローンの残り | 引ける | 亡くなった時点の残高 |
| 未払いの税金・未払金 | 引ける | 亡くなった人の所得税などで、まだ納めていない分 |
| 葬式費用 | 引ける | 香典返し・四十九日の法要・墓石の購入費は含まれない |
| 生前に買ったお墓の未払い代金 | 引けない | お墓が非課税なので、その代金も引けない |
| 延滞税・加算税 | 引けない | 本来の税金分だけが対象 |
例えばこんな会話になりがちです。
「お墓のローンが残っていたので、それも引いていいですよね?」
「お墓自体に相続税がかからないので、その代金は引けないんです」
また、借金を差し引けるのは相続人や包括受遺者で、住所などの要件があります。海外に住んでいる相続人は引ける範囲が限られることもあるので注意しておきましょう。
借金が複数ある、ローンと土地が絡む、放棄するか迷っている。こんなケースは、財産と借金の洗い出しから税理士に頼むと楽です。差し引けるかどうかの個別の判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
亡くなった後に使える他の特例は、亡くなった後から相続税を減らせるケースにまとめています。
よくある質問
借金を引いたら基礎控除以下になりました。申告は要りますか?
配偶者の税額軽減や小規模宅地等の特例を使わずに基礎控除以下になるなら、申告は要りません。特例を使って0円になる場合は申告が必要です。
葬式費用はどこまで引けますか?
葬式そのものの費用は引けます。香典返し・四十九日などの法要・墓石の購入費は葬式費用に含まれません。
相続放棄をしたら借金はどうなりますか?
初めから相続人でなかったことになり、借金も引き継ぎません。次の順位の人が相続人になるので、親族に伝えておくと安心です。
まとめ
- 亡くなった人の借金は財産から差し引いて相続税を計算できる
- 妻と子2人・財産1億円・借金3,000万円なら総額は630万円から225万円に
- 子2人・財産6,000万円・借金2,000万円なら基礎控除以下で0円
- お墓の未払い代金や延滞税は引けない
- 借金の方が多い時は3か月以内に放棄か限定承認を検討する