当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『自分が死んだら、この家はお前にやる』。親からそう言われていても、ほかの兄弟が納得しないかもしれない。そんな不安を持つ方も多いはずです。
結論から言うと、死因贈与の契約そのものに相続人全員の承諾はいりません。ただ、不動産の名義を変える場面では、相続人全員の協力が必要になることがあるんです。この記事では、渡す相手別に遺贈との違いを見ていきます。
死因贈与に相続人全員の承諾はいる?
父と長男が「父が亡くなったら自宅を長男に渡す」という死因贈与の契約を結んだケースです。契約はあげる人ともらう人の2人で成り立つので、ほかの相続人の承諾はいりません。ただし、契約で執行者を決めていないと、亡くなった後の登記はほかの相続人全員と一緒に申請することになります。
死因贈与は、あげる人が亡くなった時に効力が出る贈与の契約です。もらう人が「受け取ります」と合意している点が、遺言で一方的に渡す遺贈との大きな違いです。
承諾がいらないといっても、ほかの相続人の権利が消えるわけではありません。兄弟姉妹以外の相続人には遺留分があり、死因贈与で渡した財産も遺留分侵害額請求の対象になります。
「父さんと約束したから、家はもらえるよね」
「名義を変える時に、兄さんの印鑑がいるかもしれないよ」
遺贈と死因贈与はどこが違う?
同じ「亡くなった時に渡す」でも、手続きと税金の扱いが違うところがあります。
| 比べる点 | 遺贈 | 死因贈与 |
|---|---|---|
| 成り立ち方 | 遺言で一方的に決める | あげる人ともらう人の契約 |
| もらう人の合意 | いらない(放棄はできる) | 契約の時に合意している |
| 形式 | 遺言の方式どおりに書く | 口約束でも成り立つが、書面にするのが基本 |
| かかる税金 | 相続税 | 相続税(贈与税ではない) |
| 生前の仮登記 | できない | 不動産なら仮登記ができる |
| 登録免許税(相続人が受け取る場合) | 0.4% | 2% |
税金は、どちらも贈与税ではなく相続税の対象です。配偶者・子・父母以外の人が受け取ると、相続税の2割加算がかかる点も同じです。
ここが大事なところです。不動産の登録免許税は、相続人への遺贈なら0.4%ですが、死因贈与は贈与として2%になります(国税庁 No.7191)。
例えば、固定資産税評価額2,000万円の土地を長男が受け取るケースです。遺贈なら8万円ですが、死因贈与だと40万円になります。
| ケース | 向いている方法 | 理由・注意 |
|---|---|---|
| 相続人の長男に自宅を渡す | 遺贈(遺言) | 登録免許税が低く、相続人への遺贈は長男が単独で登記を申請できる |
| 内縁の妻に自宅を渡したい | 死因贈与か遺贈 | 相続人でないので登録免許税はどちらも2%。死因贈与なら生前に仮登記ができる |
| 介護をしてくれた長男の妻に渡す | 死因贈与(負担付きも検討) | 「介護を続けること」を条件にした契約にできる。2割加算がかかる |
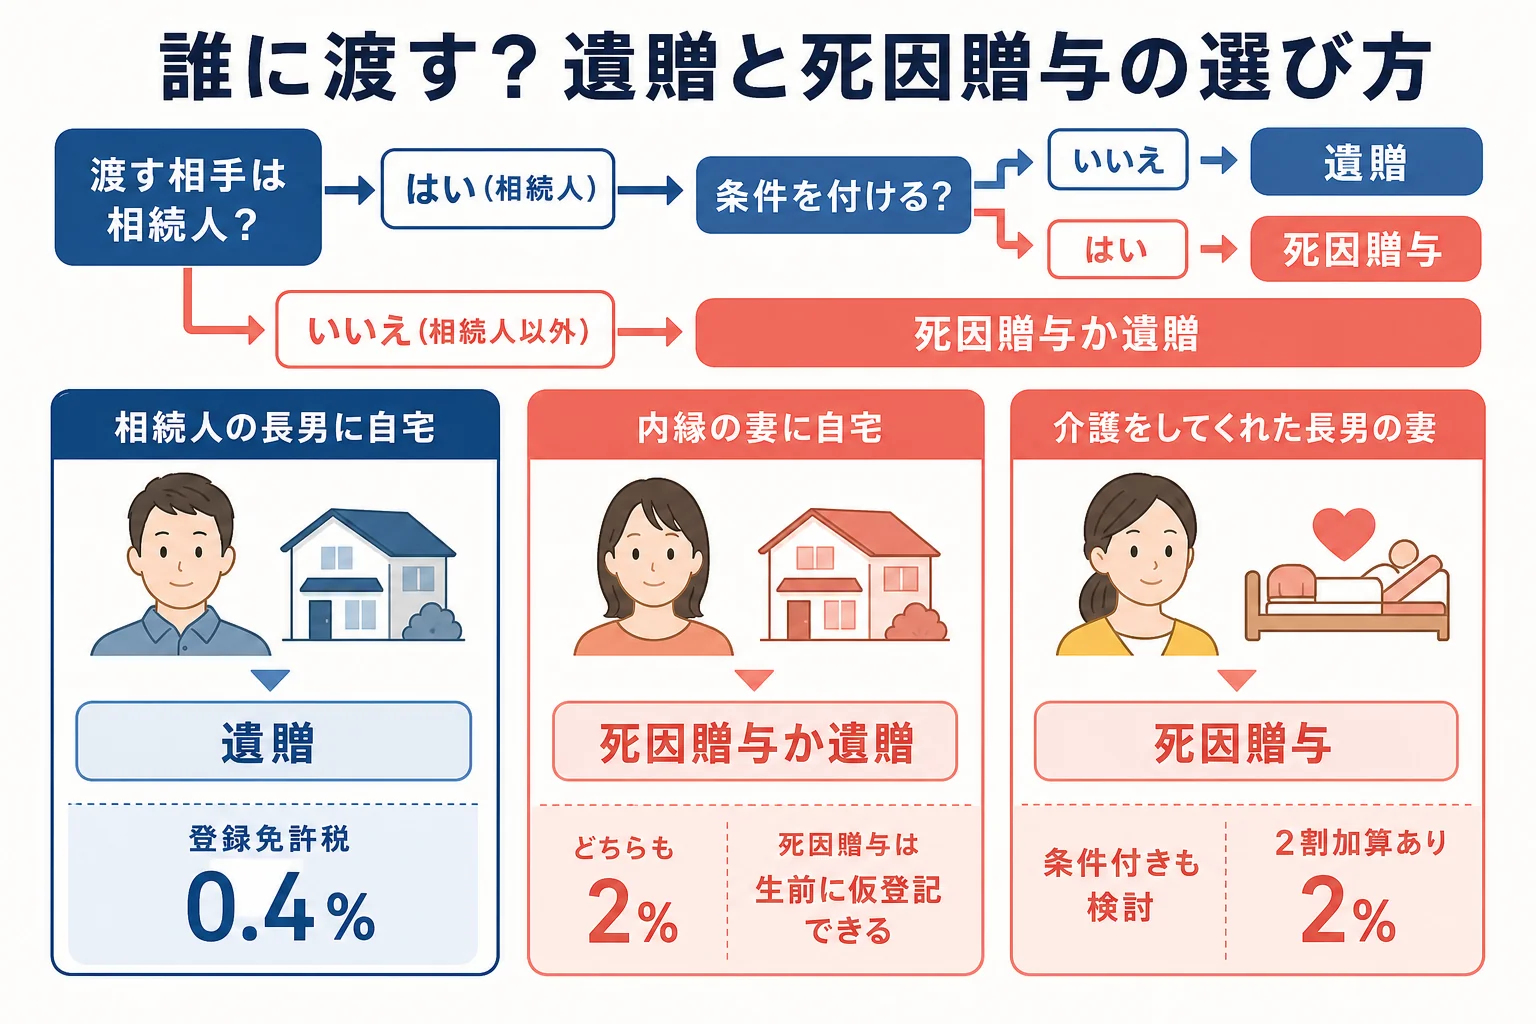
『内縁の妻は相続人じゃないから、何ももらえないの?』と心配になる方もいますよね。内縁の配偶者は相続人ではないので、遺言か死因贈与で渡しておくことが大切です。
相続人ともめないために、契約書で決めておくことは?
『家族なんだから、書面までいらないよね』と思うかもしれません。ただ、死因贈与は口約束でも成り立ちますが、亡くなった後に「そんな約束は聞いていない」と言われがちです。書面にして、できれば公正証書で残しておきましょう。
- 渡す財産を特定する(不動産なら登記簿どおりの所在・地番)
- 「贈与者の死亡によって効力が生じる」と書く
- 執行者を決めておく(登記をほかの相続人と一緒にしなくて済む)
- 介護などを条件にするなら、その内容を具体的に書く
- 不動産なら、生前に仮登記をしておくか決める
執行者を決めておけば、亡くなった後の登記は執行者ともらう人で申請できます。決めていないと、ほかの相続人全員の協力が必要です。
条件のない死因贈与は、遺言と同じように、あげる人が原則として撤回できます。介護などの条件を付けて、もらう人がその条件を果たしてきた場合は、撤回が認められにくくなります。
もらう人が相続人以外か、ほかに財産がどれだけあるかで、相続税の申告が必要になるかも変わります。財産を受け取る人の全体像は、親が終活でやっておくことリストも参考にしてみてください。
相続人以外に不動産を渡したい、遺留分でもめそう、相続税の申告が必要になりそう。こんなケースは、契約書の作り方と税金をまとめて専門家に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
生前に渡す方法と比べたい時は、相続時精算課税を使うと得する家のケースで確認できます。
よくある質問
死因贈与は口約束でも有効ですか?
契約なので口約束でも成り立ちます。ただ、亡くなった後に証明するのが難しく、ほかの相続人ともめやすくなります。書面にして、執行者を決めておくのが基本です。
死因贈与で受け取った財産に贈与税はかかりますか?
贈与税ではなく相続税の対象です。配偶者・子・父母以外の人が受け取った場合は、相続税の2割加算がかかります。
死因贈与をした後に遺言で別の人に渡すと書いたらどうなりますか?
条件のない死因贈与は撤回できるため、後の遺言が優先されることがあります。どちらが有効かは事情で変わるので、弁護士に確認してみてください。
まとめ
- 死因贈与の契約自体に、相続人全員の承諾はいらない
- 執行者がいないと、亡くなった後の登記にほかの相続人全員の協力が必要
- 税金はどちらも相続税。相続人が不動産を受け取る登録免許税は遺贈0.4%、死因贈与2%
- 相続人に渡すなら遺言、相続人以外や条件付きで渡すなら死因贈与も選択肢
- 遺留分を侵害すると、死因贈与でも請求を受けることがある