当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が元気なうちに相続のことを話しておきたい。でも『何から手を付ければいいの?』と止まっている方も多いはずです。
結論から言うと、最初にやるのは「財産の一覧づくり」と「相続税がかかるかの確認」です。この記事では、家の状況ごとに優先順位がどう変わるかを、例を使って見ていきます。
親が元気なうちの相続対策、何から始める?
どの家も、1番目は財産の一覧づくりと相続税がかかるかの確認です。相続税がかからない家は、遺言で分け方を決めることと、親の判断力が落ちた時の備えが中心になります。相続税がかかる家は、そこに生命保険の非課税枠や生前贈与などの税金対策が加わります。
順番を間違えると、せっかくの対策が空回りします。例えば、財産の全体が分からないまま生前贈与を始めても、どれだけ税金が減るのか判断できません。
- 親の財産を一覧にする(預金・不動産・保険・借入)
- 相続人が誰で何人かを確認し、相続税がかかるかを試算する
- 分け方を親の考えとして遺言に残す
- 親の判断力が落ちた時の備えを決める
- 相続税がかかる家だけ、税金を減らす対策を検討する
『いきなり遺言の話をするのは気まずい』と感じますよね。まずは「財産の一覧を作っておくと、いざという時に家族が困らない」という話から入ると、親も受け入れやすくなります。
財産4,000万円で子2人の家は、何を優先する?
例えば、母はすでに亡くなり、父と子2人の家族で、父の財産が自宅と預金で4,000万円のケースです。
相続人は子2人なので、基礎控除は4,200万円です。財産が基礎控除を下回るので、相続税はかかりません。
このケースで大事なのは、税金よりも「分け方」と「親が判断できなくなった時」なんです。
| ケース | 優先すること | 理由・注意 |
|---|---|---|
| 財産のほとんどが自宅 | 遺言で自宅を誰が継ぐか決める | 自宅は分けにくく、兄弟でもめやすい |
| 子のうち1人が親と同居している | 同居の子と別居の子で話し合う | 介護や生活費の負担に不公平感が出やすい |
| 親が施設に入ったら自宅を売るかもしれない | 判断力が落ちた時の備えを先に | 判断力が落ちた後は売るのが難しくなる |
| 預金が複数の銀行に分かれている | 口座の一覧を作る | 相続の手続きで探す手間が減る |
相続税がかからない家でも、遺言があるかないかで手続きの手間は大きく変わります。
遺言が無いと、相続人全員で遺産分割協議をして、全員の署名と実印が必要になります。兄弟の1人でも連絡が取りにくいと、預金の解約や名義変更が止まってしまうんです。
自宅を持っている家は、名義も確かめておく
『うちの土地、祖父の名義のままかもしれない』という家もありますよね。2024年4月1日から相続登記が義務になり、相続で不動産を取得したことを知った日から3年以内に登記が必要です。
正当な理由なく怠ると、10万円以下の過料の対象になります。施行日より前の相続も対象なので、親が元気なうちに名義を確かめておくと、あとで慌てずに済みます。
固定資産税の通知書や登記の内容を家族で一度見ておきましょう。
判断力が落ちた時の備えとしては、家族信託がよく話題になります。ただ、合わない家もあるので、家族信託で後悔するケースを先に読んでおくと判断しやすいです。
財産2億円で母と子2人の家は、何を優先する?
次は、父の財産が2億円で、母と子2人が相続人になるケースです。基礎控除は4,800万円で、相続税がかかります。
法定相続分どおりに分けると、相続税の総額は2,700万円です。母は配偶者の税額軽減で0円になり、子2人がそれぞれ675万円を納めます。
ここで、父が預金のうち1,500万円を、受取人を家族にした死亡保険に変えていたとします。生命保険金の非課税枠は500万円×法定相続人3人で1,500万円なので、課税価格の合計は1億8,500万円に下がります。
| 計算の段階 | 何もしない | 預金1,500万円を死亡保険に変えた |
|---|---|---|
| 課税価格の合計 | 2億円 | 1億8,500万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 1億5,200万円 | 1億3,700万円 |
| 相続税の総額 | 2,700万円 | 2,325万円 |
| 母の納付税額 | 0円 | 0円 |
| 子1人の納付税額 | 675万円 | 581万2,500円 |
| 家族の納付額の合計 | 1,350万円 | 1,162万5,000円 |
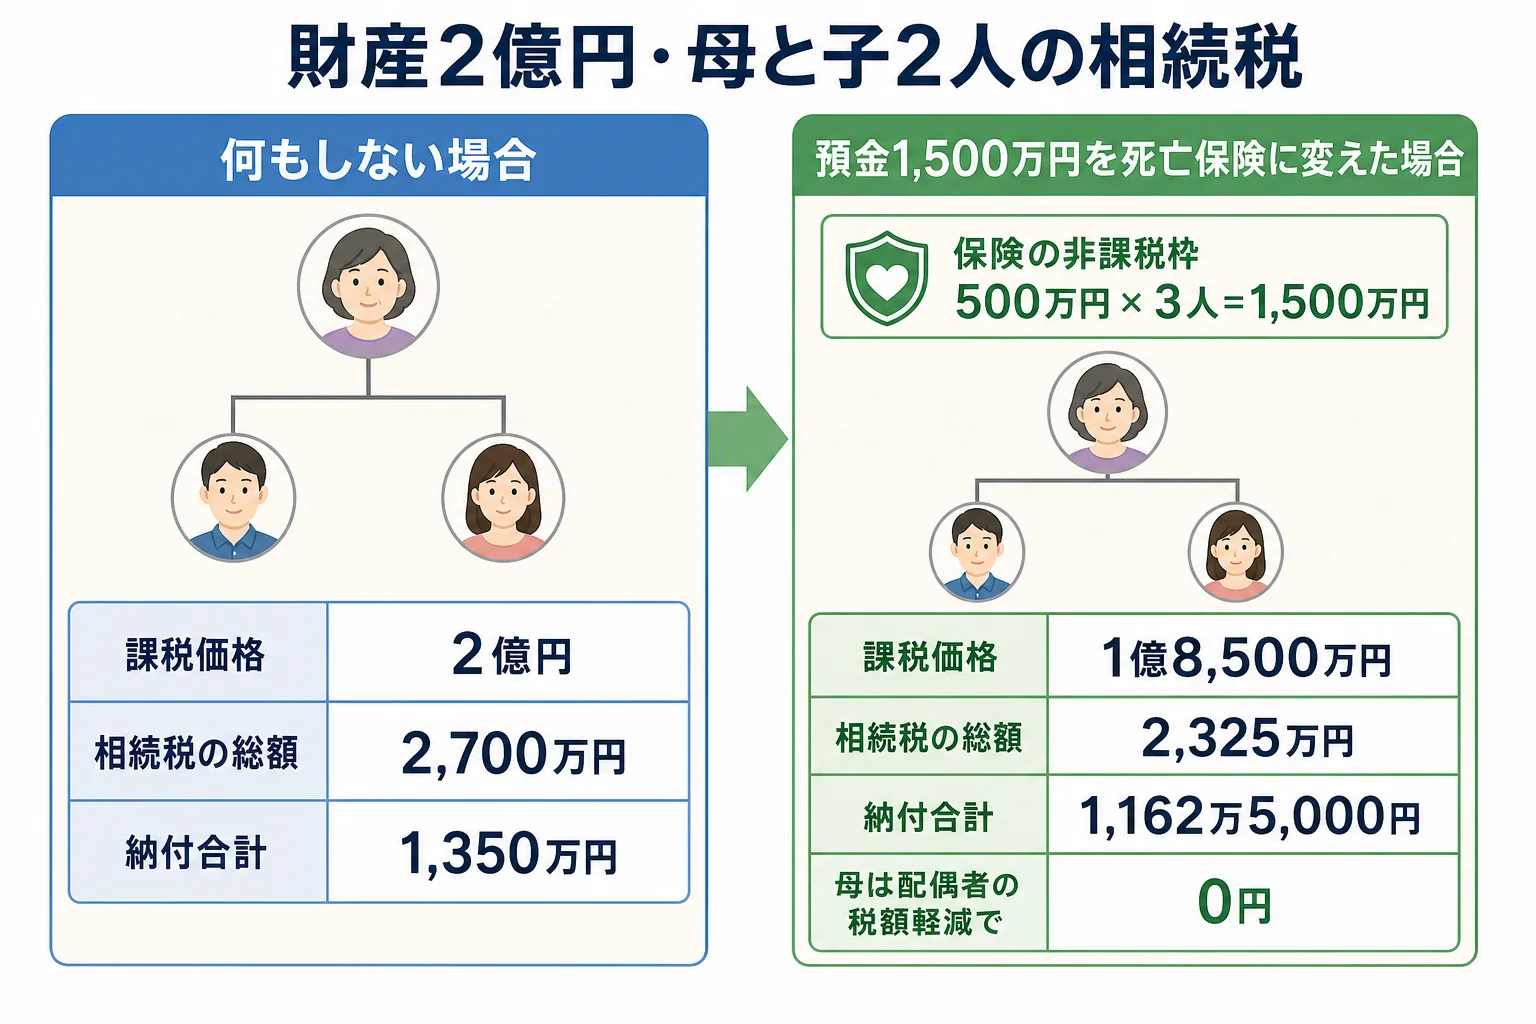
このように、相続税がかかる家は「分け方」と「判断力の備え」に加えて、税金の対策が優先順位に入ってきます。
ただ、母が多めに取得すると、母が亡くなった時の相続(二次相続)で子の税金が重くなることもあります。一次相続だけで判断しないことがここでは大事なところです。
生前贈与はいつ始めるのがいい?
『毎年110万円ずつ渡すのがいいって聞いたけど?』という方もいますよね。暦年課税の基礎控除は、受け取る人ごとに年110万円です。
ただし、2024年1月1日以降の贈与からは、相続開始前7年以内に相続人へ渡した分が相続財産に足し戻されます(加算期間は2031年1月以降の相続で7年になるよう段階的に伸びます)。
| 渡す相手 | 足し戻し | 注意 |
|---|---|---|
| 子(相続人) | 相続開始前7年以内の分は足し戻す | 早く始めるほど効果が残る |
| 孫(相続人でない) | 原則足し戻さない | 遺言で財産を受け取ると対象になる |
| 配偶者に自宅(婚姻20年以上) | 足し戻さない | 贈与税の配偶者控除は最高2,000万円・申告が必要 |
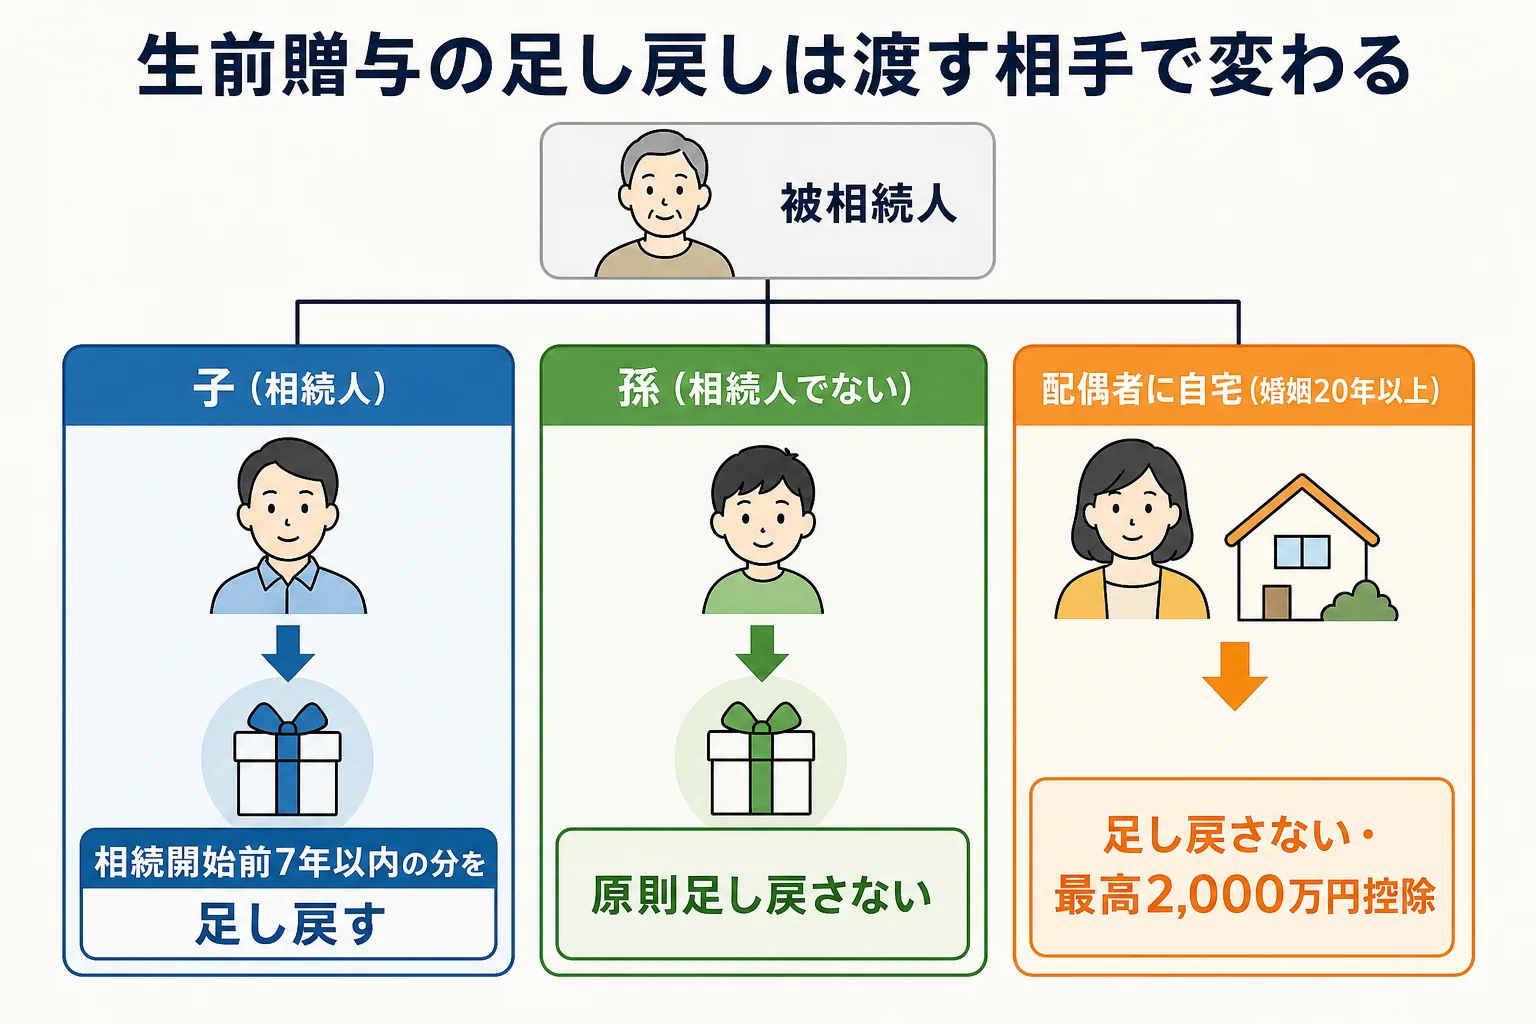
だからこそ、生前贈与は親が元気なうちに早めに始めるほど効果が出やすいんです。まとまった額を渡したいなら、相続時精算課税を使うケースと比べてみてください。
名義預金と見られないよう、贈与契約書を毎年作り、通帳と印鑑は受け取る人が管理しておきましょう。
- 親の預金口座・証券口座の一覧
- 不動産の固定資産税の通知書
- 生命保険の証券と受取人
- 借入やローンの残高
- 相続人になる人の名前と人数
財産に不動産が多い、相続人が多い、二次相続まで含めて考えたい。こんなケースは、元気なうちに税理士に試算してもらうと、対策の順番を決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税がかからない家でも、相続対策は必要ですか?
税金の対策は要らなくても、遺言で分け方を決めておくこと、親の判断力が落ちた時の備えをしておくことは役に立ちます。自宅が財産の大半を占める家は、特に分け方でもめやすいです。
親に相続の話をどう切り出せばいいですか?
「財産の一覧を作っておくと、いざという時に家族が困らない」という話から入ると受け入れてもらいやすいです。最初から分け方や税金の話をしない方が進めやすくなります。
生前贈与は何歳から始めるのがいいですか?
年齢の決まりはありませんが、相続人への贈与は相続開始前7年以内の分が足し戻されるので、親が元気なうちに早めに始めるほど効果が残ります。
まとめ
- 1番目は財産の一覧づくりと、相続税がかかるかの確認
- 父と子2人・財産4,000万円なら相続税は0円で、分け方と判断力の備えが中心
- 母と子2人・財産2億円なら、死亡保険の非課税枠で納付額が1,350万円から1,162万5,000円に
- 相続人への生前贈与は7年以内の分が足し戻されるので、早めに始める
- 二次相続まで含めて分け方を考える