当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなった後、勤め先の会社から「弔慰金です」とまとまったお金が振り込まれた。『これも相続税の申告に入れないといけないの?』と迷っている方も多いはずです。
結論から言うと、弔慰金は決まった範囲までは相続税がかかりません。範囲を超えた分だけが、死亡退職金と同じ扱いになります。
会社から弔慰金をもらったら相続税はかかる?
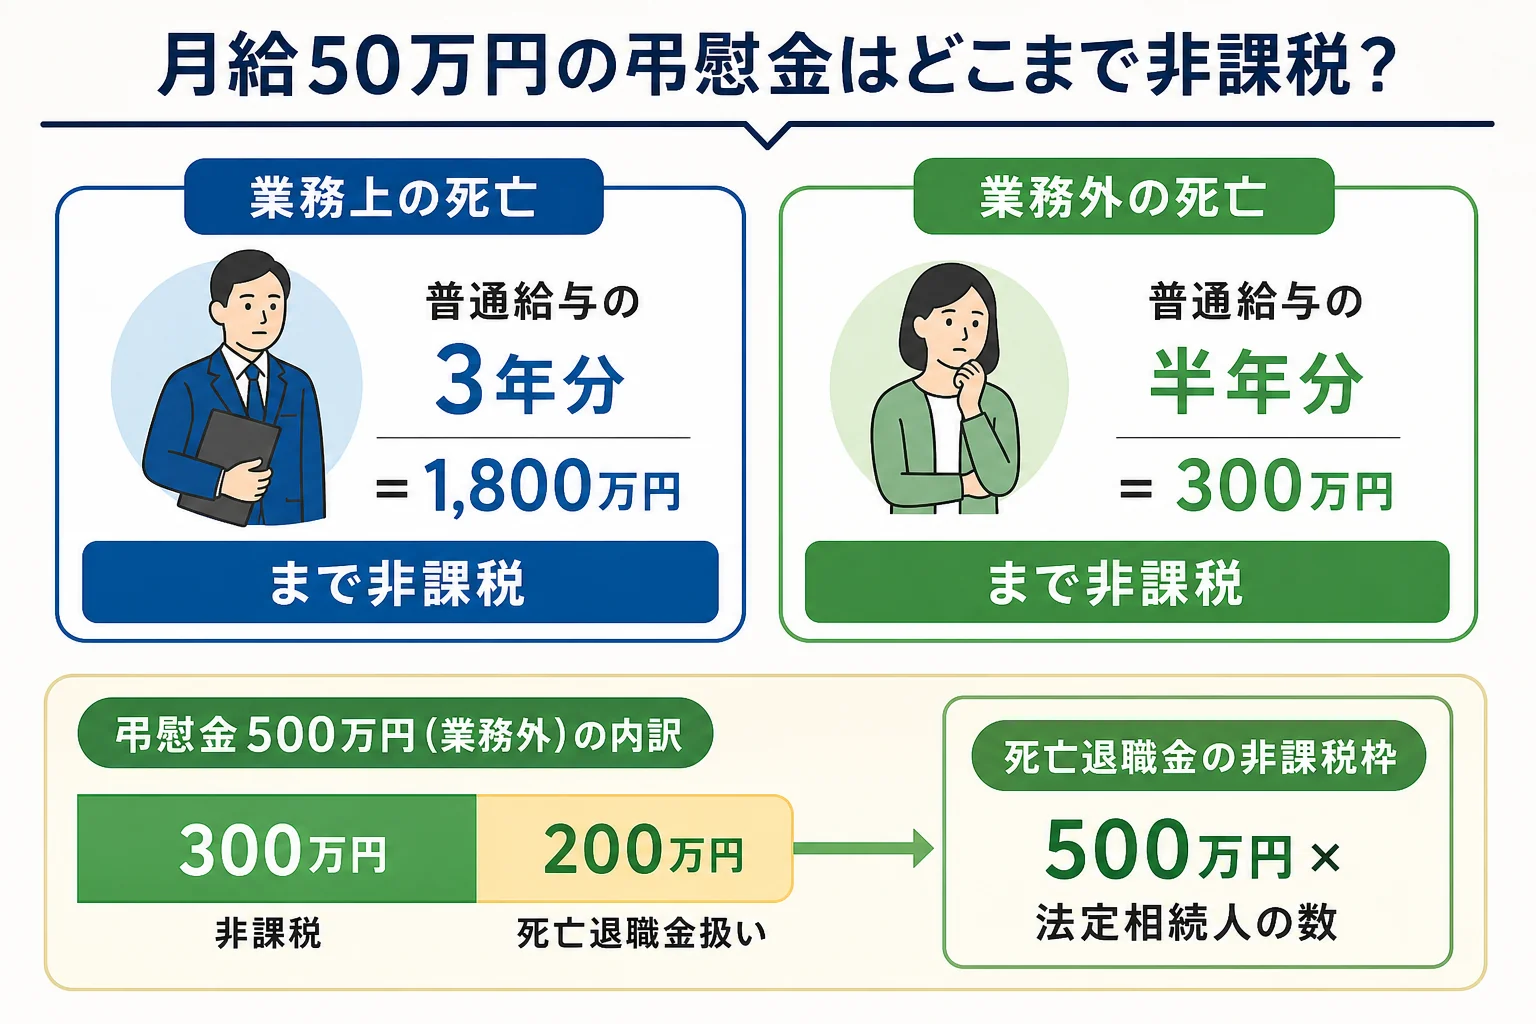
業務上の死亡なら「普通給与の3年分」、業務外の死亡なら「普通給与の半年分」までの弔慰金は相続税がかかりません。超えた分は退職手当金等として扱われ、死亡退職金の非課税枠(500万円 × 法定相続人の数)の中に入ればやはり税金はかかりません。
ここでいう普通給与は、亡くなった時点の俸給・給料・賃金・扶養手当・勤務地手当などを合わせた額です。ボーナスは含まれません。
業務上の死亡とは、仕事中の事故や仕事が原因の病気で亡くなった場合のことです。通勤中や休日の病気などで亡くなった場合は、業務外の死亡として半年分で判定します。
ただ、名前が「弔慰金」でも、会社の退職金規程に沿って払われたものは、はじめから死亡退職金として扱われます。名前より中身で決まるんです。
月給50万円なら、いくらまで非課税?
例えば、月の普通給与が50万円だった会社員が亡くなったケースで、非課税の上限を出してみます。
| ケース | 非課税になる上限 | 計算 |
|---|---|---|
| 業務上の死亡 | 1,800万円 | 50万円 × 36か月(3年分) |
| 業務外の死亡 | 300万円 | 50万円 × 6か月(半年分) |
業務上と業務外では、同じ月給でも上限が6倍違います。会社から受け取った書類に、死亡の原因や支給の根拠がどう書かれているかを見ておきましょう。
弔慰金500万円・死亡退職金1,000万円を受け取ったケース
次は、業務外の死亡で、会社から弔慰金500万円と死亡退職金1,000万円が出たケースです。月給は先ほどと同じ50万円とします。
弔慰金500万円のうち、半年分の300万円は非課税です。残りの200万円は死亡退職金に足して考えます。
退職手当金等として扱う額は、1,000万円 + 200万円 = 1,200万円です。ここから死亡退職金の非課税枠を引きます。
| ケース | 死亡退職金の非課税枠 | 相続税の対象になる額 |
|---|---|---|
| 妻と子2人が相続人(3人) | 1,500万円 | 0円 |
| 子1人だけが相続人(1人) | 500万円 | 700万円 |
『弔慰金がはみ出したら、結局税金がかかる?』と思うかもしれません。実は、相続人が3人いるケースなら枠の中に収まり、税金はかかりません。
一方、子1人だけのケースでは700万円が相続財産に加わります。ほかの財産と合わせて基礎控除を超えるかどうか、相続人の人数別の基礎控除で確かめてみてください。
死亡退職金の非課税枠の使い方は、死亡退職金の家族別の計算例でも詳しく見られます。
香典や特別弔慰金はどう扱う?
弔慰金と似たお金に、香典があります。香典は葬儀に来た方から遺族が受け取るもので、亡くなった人の財産ではありません。相続財産には入れません。
会社や組合から「香典」の名目で出たお金も、社会的に見て常識の範囲の額なら同じ考え方です。高額な場合は、名目より中身で判断されることがあります。
戦没者の遺族に国から交付される特別弔慰金を受け取っていた方が亡くなった場合は、手続きが別になります。
「特別弔慰金の償還がまだ残っていたんですが」「残りの受け取りは相続人の方の手続きになります」
こうした場合は、市区町村や交付の窓口で手続きを確かめておくと安心です。
申告が要るのはどんな時?
『全部非課税なら、何もしなくていい?』という方もいるはずです。弔慰金も死亡退職金も非課税の範囲に収まり、ほかの財産も基礎控除以下なら、相続税の申告は要りません。
ただ、ここが大事なところです。業務上か業務外かの判定や、どこまでが普通給与かは、会社の書類を見ないと決められないことがあります。
- 支給の根拠が弔慰金規程か、退職金規程か
- 死亡が業務上か業務外か(会社の書類にどう書かれているか)
- 亡くなった時点の月の普通給与の額
- 同じ会社から死亡退職金も出ているか
- 受け取った人が相続人か(相続人以外は非課税枠を使えない)
弔慰金と死亡退職金の両方が出た、ほかに土地や預金もあって基礎控除を超えそう。こんなケースは、税理士に会社の書類ごと見てもらうと判定と申告をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
弔慰金は相続税の申告書に書く必要がありますか?
非課税の範囲内の弔慰金は、相続税の対象になりません。範囲を超えた部分は退職手当金等として申告書に記入します。どちらに当たるか迷う時は、会社の支給書類を手元に置いて税理士に確認すると確かです。
弔慰金と死亡退職金はどう違いますか?
弔慰金はお悔やみとして払われるお金で、普通給与の3年分(業務上)か半年分(業務外)までは相続税がかかりません。死亡退職金は退職金を遺族が受け取るもので、500万円 × 法定相続人の数の非課税枠があります。
相続放棄をしても弔慰金は受け取れますか?
誰が受け取るかは会社の規程で決まります。ただ、放棄した人は死亡退職金の非課税枠を使えません。放棄を考えている場合は、受け取る前に会社と税理士に確認しておきましょう。
まとめ
- 弔慰金は、業務上の死亡なら普通給与の3年分、業務外なら半年分まで相続税がかからない
- 月給50万円なら、業務上は1,800万円、業務外は300万円まで非課税
- 超えた分は死亡退職金と合わせて、500万円 × 法定相続人の数の非課税枠で判定する
- 香典は遺族が受け取るもので、相続財産には入らない
- 退職金規程に沿って払われたものは、名前が弔慰金でも死亡退職金として扱われる