当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『妻が全部相続すれば相続税は0円になる』と聞いて、そのまま決めようとしていませんか。
結論から言うと、配偶者控除(配偶者の税額軽減)を目いっぱい使うと、妻が亡くなった時の二次相続で子の税金が重くなることがあります。この記事では、妻の取り分を変えた4つの分け方で、一次と二次の合計額を早見表にしました。
妻が全部相続すると、いくら損する?
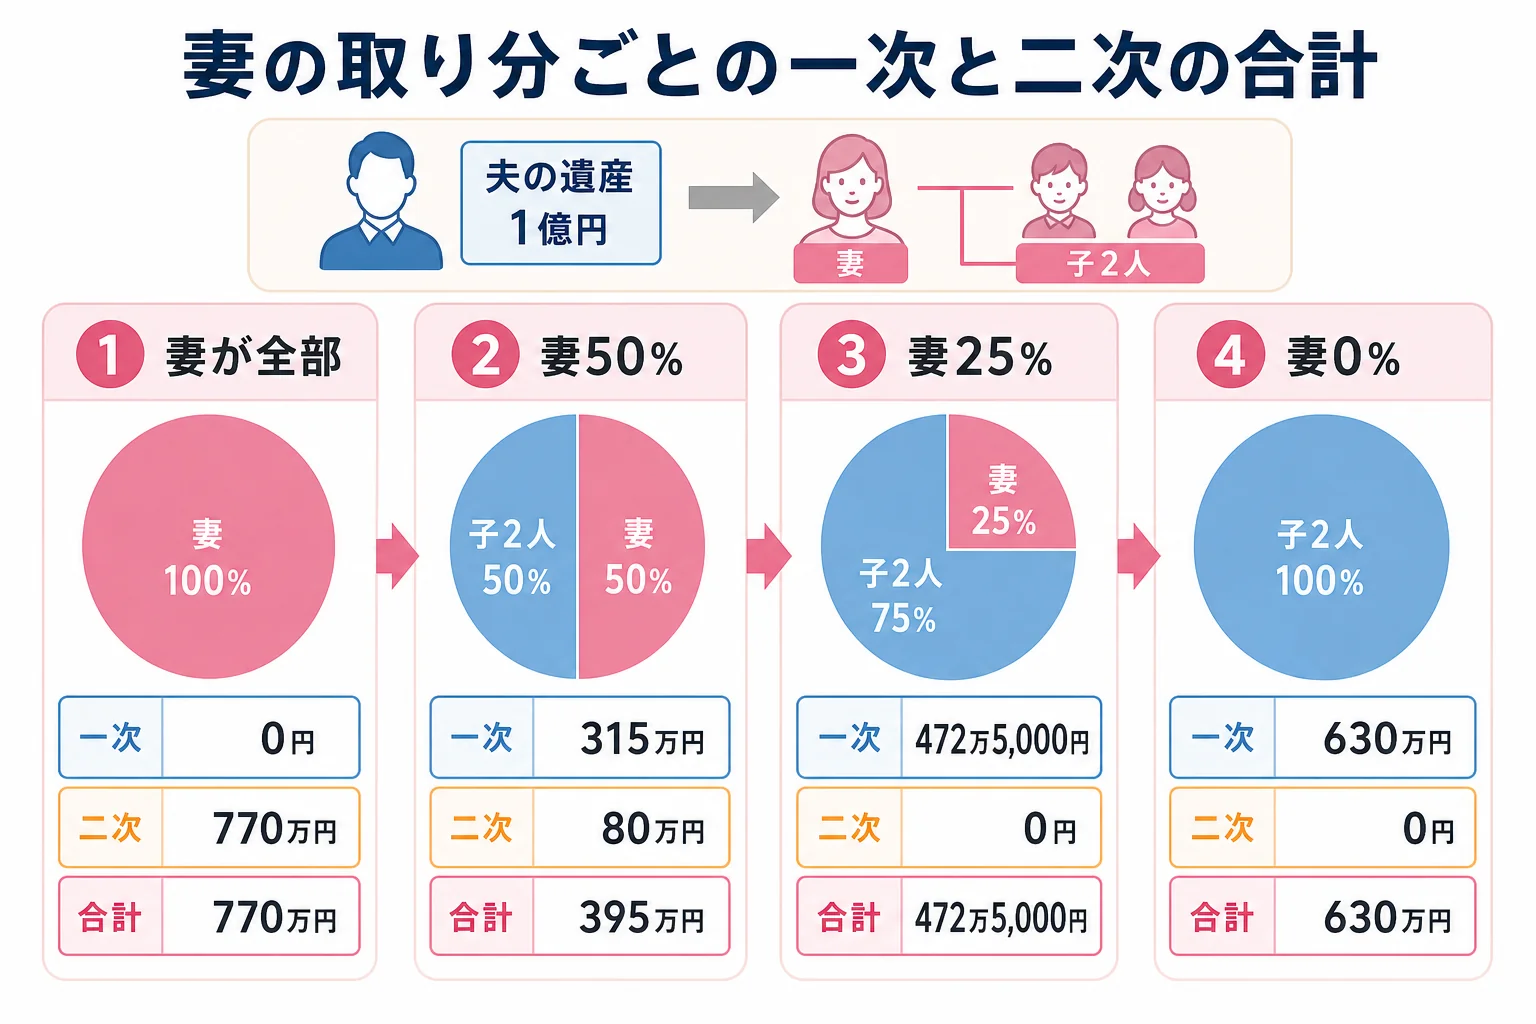
夫の遺産1億円を妻と子2人で相続し、妻に自分の財産がないケース。妻が全部相続すると一次相続は0円ですが、二次相続で770万円かかり、合計770万円です。法定相続分どおり妻が半分を取ると、合計は395万円で済みます。
配偶者の税額軽減は、妻が取得した財産が1億6,000万円か法定相続分のどちらか多い額までなら、相続税がかからない制度です。一次相続だけ見れば、妻が多く取るほど税金は減ります。
ただ、二次相続では妻という相続人がいなくなります。基礎控除が減り、配偶者の税額軽減も使えないんです。だから妻に財産を集めすぎると、あとで子がまとめて払う形になります。
妻の取得割合別の早見表(遺産1億円)
夫の遺産1億円・妻と子2人のケースです。基礎控除は4,800万円、一次相続の相続税の総額は630万円で、分け方では変わりません。
二次相続は、妻にもともとの財産がなく、受け取った財産がそのまま残った前提で計算しています。子2人の基礎控除は4,200万円です。
| 妻の取得割合 | 一次相続(子2人の合計) | 二次相続(子2人の合計) | 一次と二次の合計 |
|---|---|---|---|
| 全部(1億円) | 0円 | 770万円 | 770万円 |
| 50%(5,000万円) | 315万円 | 80万円 | 395万円 |
| 25%(2,500万円) | 472万5,000円 | 0円 | 472万5,000円 |
| 0% | 630万円 | 0円 | 630万円 |
このケースでは、妻が半分取る分け方がいちばん合計が少なくなりました。妻が全部取る分け方との差は375万円です。
基礎控除が人数でどう変わるかは、相続人の人数別の基礎控除早見表で確認できます。
妻に自分の財産があると、結論は変わる?
ここが大事なところです。妻にもともと財産がある家では、損の出方がもっと大きくなります。
夫の遺産3億円・妻と子2人で、妻に自分の財産が1億円あるケースで比べてみます。一次相続の総額は5,720万円です。
| 妻の取得割合 | 一次相続(妻と子の合計) | 二次相続(妻の財産の合計) | 一次と二次の合計 |
|---|---|---|---|
| 全部(3億円) | 2,669万3,300円 | 4億円で1億920万円 | 1億3,589万3,300円 |
| 50%(1億5,000万円) | 2,860万円 | 2億5,000万円で4,920万円 | 7,780万円 |
| 25%(7,500万円) | 4,290万円 | 1億7,500万円で2,590万円 | 6,880万円 |
| 0% | 5,720万円 | 1億円で770万円 | 6,490万円 |
妻が全部取ると、1億6,000万円も法定相続分(1億5,000万円)も超えるので、一次相続でも妻に税金がかかります。このケースでは、妻の取り分を減らすほど合計が少なくなりました。
『でも、妻の生活費が足りなくなるのでは?』と心配になりますよね。そのとおりで、税金だけで分け方を決めるのはおすすめしません。妻がこの先どれだけお金を使うかでも、二次相続の財産は変わります。
配偶者控除を使い切らないほうがいいのはどんな家?
- 妻にもともと預金や不動産がある
- 夫の遺産が1億円を超えている
- 妻の年齢が近く、二次相続までの期間が短そう
- 子の人数が少なく、二次相続の基礎控除が小さい
妻が一次相続で相続税を納め、10年以内に二次相続が起きた場合は、相次相続控除で子の税金が一部差し引かれます。詳しい計算は相次相続控除の計算例で紹介しています。
「母さんが全部もらえば、今回は税金ゼロでしょ?」
「今回はね。でも次の相続で、2人分まとめて払うことになるかもしれないよ」
また、配偶者の税額軽減を使って0円になる場合でも、相続税の申告は要ります。申告・納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
妻に自分の財産がある、遺産が1億円を超える、自宅の土地がある。こんなケースは、一次と二次をまとめたシミュレーションを税理士に頼むと楽です。どの割合が向くかは家庭ごとに違うので、税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
配偶者控除を使わないという選択はできますか?
できます。妻の取り分を減らせば、そのぶん軽減額も小さくなります。申告するかどうかではなく、遺産分割で妻がいくら取るかで調整します。
二次相続の早見表どおりの税額になりますか?
早見表は、妻の財産が一次相続の時から変わらない前提です。妻が生活費に使ったり、財産が値上がりしたりすると税額は変わります。
自宅を妻が相続した方がいいケースはありますか?
自宅の土地は、配偶者が取得しても小規模宅地等の特例の対象になります。ただ、二次相続で子が特例を使えるかは同居などの要件しだいです。両方の相続を見て、税理士に確認しておきましょう。
まとめ
- 配偶者控除を目いっぱい使うと、二次相続で子の税金が重くなることがある
- 遺産1億円・妻と子2人なら、妻が半分取ると合計395万円で最も少ない
- 妻に1億円の財産がある遺産3億円のケースでは、妻の取り分が少ないほど合計が減る
- 配偶者控除で0円でも、相続税の申告は要る