当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって数年で、母も亡くなってしまった。『短い間に2回も相続税を払うの?』と不安になりますよね。
結論から言うと、前の相続で母が相続税を納めていれば、相次相続控除で今回の税金から一部を差し引けます。ただし、母の税額が0円だった場合は使えません。この記事では、父の死後3年で母が亡くなったケースで控除額を計算します。
父の死後に母が亡くなったら、相次相続控除はいくら?
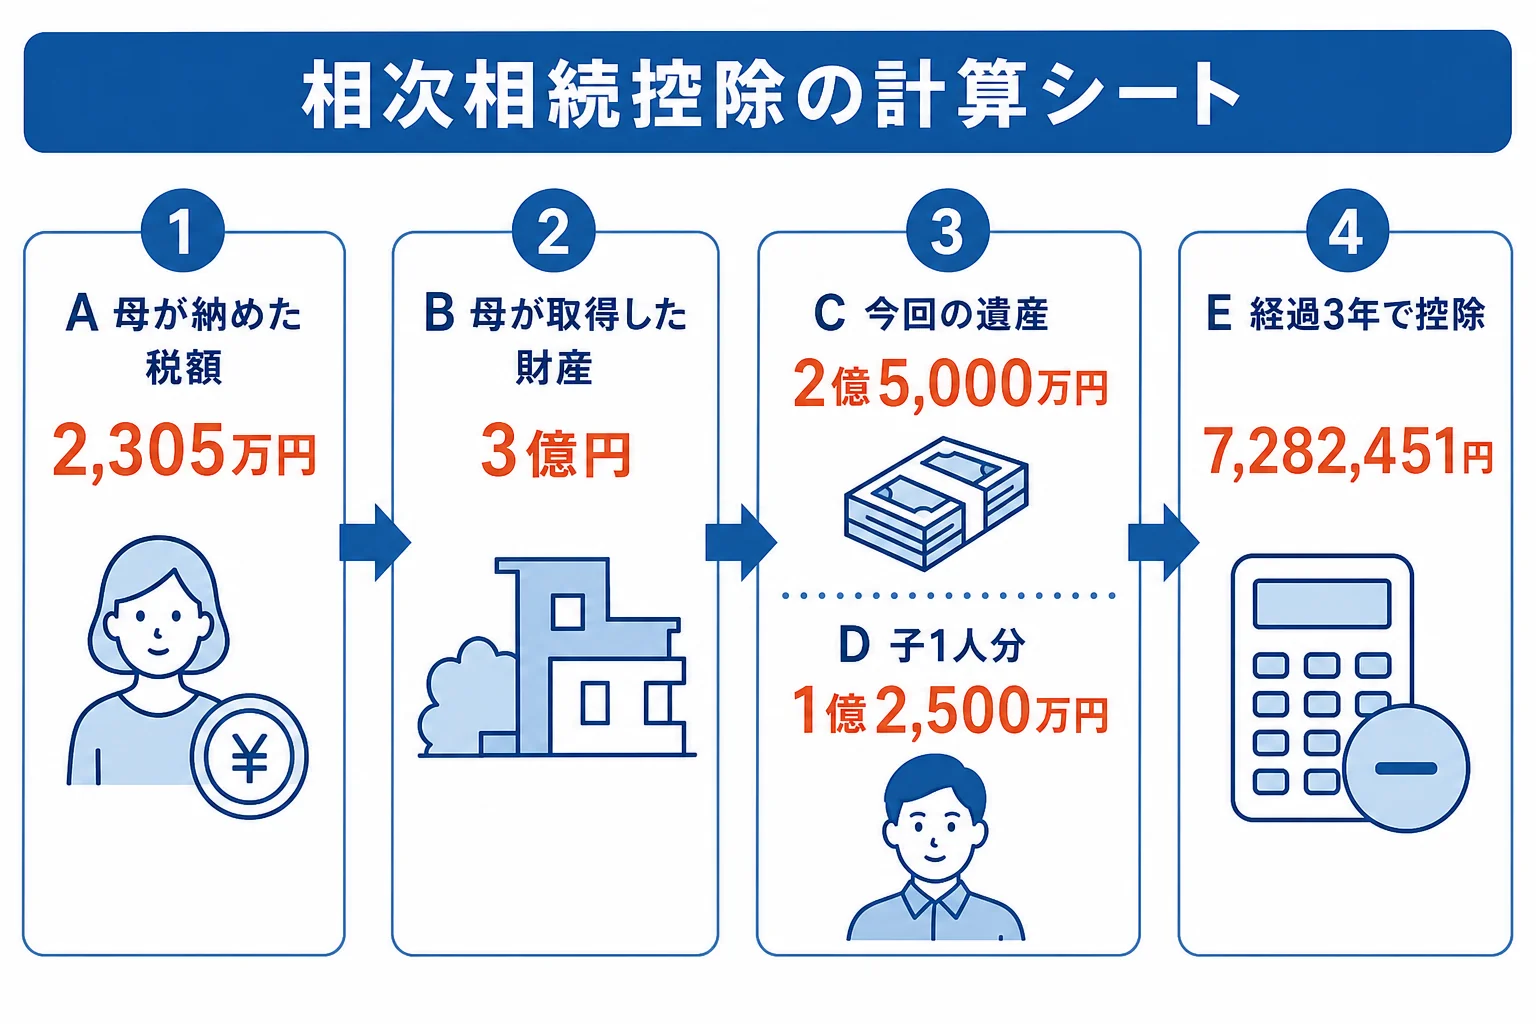
父の遺産4億円のうち母が3億円を相続し、相続税2,305万円を納めたケース。3年後に母が亡くなり、子2人が母の遺産2億5,000万円を半分ずつ相続すると、子1人あたりの相次相続控除は7,282,451円です。相続税2,460万円から差し引き、17,317,549円になります(端数処理前の金額)。
相次相続控除は、10年以内に続けて相続があった時の負担を和らげる制度です。前の相続で払った相続税のうち、1年につき10%ずつ減らした額を今回の税額から差し引けます。
使えるのは、次の3つにすべて当てはまる人です(国税庁 No.4168 相次相続控除)。
- 今回亡くなった人の相続人であること
- 亡くなった人が、10年以内に開始した前の相続で財産を取得していること
- その前の相続で、亡くなった人に相続税が課税されていたこと
相続放棄をした人は、遺贈で財産を受け取っても対象外です。
母が配偶者控除で0円だった場合は?
ここが大事なところです。前の相続で母が配偶者の税額軽減を使い、相続税が0円だったなら、相次相続控除は計算されません。国税庁も、2年前に父が亡くなり母の税額がなかった例で、控除は受けられないと説明しています(国税庁 相次相続控除の質疑)。
| ケース(父の遺産4億円・母と子2人) | 父の相続で母が納めた税額 | 母の相続での相次相続控除 |
|---|---|---|
| 母が法定相続分の2億円を取得 | 0円(配偶者の税額軽減) | 使えない |
| 母が3億円を取得 | 2,305万円 | 使える |
| 子だけが取得し、母は取得なし | 0円 | 使えない |
母が2億円を取ったケースでは、子2人が1人2,305万円ずつ払い、母は0円でした。子が払った税金は、母の相続では差し引けないんです。
『じゃあ、母が税金を払ったほうが得?』と思いますよね。実はそう単純ではなく、一次と二次の合計で考える必要があります。取得割合ごとの比べ方は配偶者控除で損するケースの早見表で見られます。
控除額はどうやって計算する?
国税庁の計算式は、次の記号を使います。
| 記号 | 中身 | このケースの数字 |
|---|---|---|
| A | 母が父の相続で納めた相続税額 | 2,305万円 |
| B | 母が父の相続で取得した純資産価額 | 3億円 |
| C | 今回、財産を取得した全員の純資産価額の合計 | 2億5,000万円 |
| D | 今回、その相続人が取得した純資産価額 | 1億2,500万円 |
| E | 前の相続から今回までの年数(1年未満は切り捨て) | 3年 |
計算は「A × C ÷(B − A)× D ÷ C ×(10 − E)÷ 10」です。C ÷(B − A)が1を超える時は1で計算します。
このケースでは、C ÷(B − A)が2億5,000万円 ÷ 2億7,695万円で0.9026…です。1を超えないので、そのまま使います。
経過年数が長いほど、控除額は小さくなります。同じケースで、母が亡くなった時期だけを変えた早見表です。
| 父の死亡から母の死亡まで | 子1人あたりの控除額 | 子2人の合計 |
|---|---|---|
| 1年 | 9,363,152円 | 18,726,304円 |
| 3年 | 7,282,451円 | 14,564,903円 |
| 5年 | 5,201,751円 | 10,403,502円 |
| 8年 | 2,080,700円 | 4,161,400円 |
| 10年以上 | 0円 | 0円 |
国税庁の質疑では、祖父の死亡から4年6か月で父が亡くなった例が出ています。4年で計算し、1,000万円の税額のうち300万円が控除額になっています。
「4年半なら、5年で計算するんじゃないの?」
「1年未満は切り捨てなので、4年で計算します」
母の相続の基礎控除は、子2人なら4,200万円です。人数ごとの金額は基礎控除の早見表で確認してみてください。
相次相続控除で気をつけたいことは?
相次相続控除は、申告書に明細を付けて計算します。前の相続の申告書の控えがないと、AやBの数字が分かりません。父の申告書は捨てずに取っておきましょう。
また、配偶者の税額軽減や未成年者控除などの順番も絡みます。2回の相続が続いた、前回の申告書が見当たらない、遺産に土地が多い。こんなケースは、2回分の計算をまとめて税理士に頼むと楽です。個別の判断は税理士に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相次相続控除は、相続人でない孫も使えますか?
使えません。対象は今回亡くなった人の相続人だけです。遺贈で財産を受け取った孫や、相続放棄をした人は対象外です。
前の相続から10年を少し過ぎていたら?
10年以内に開始した相続が対象なので、10年を過ぎると控除はありません。経過年数は1年未満を切り捨てて数えます。
母が父の相続で納めた税額は、どこで確認できますか?
父の相続のときの相続税申告書の控えで確認します。控えが見当たらない時は、申告を頼んだ税理士に問い合わせてみてください。
まとめ
- 相次相続控除は、10年以内に続けて相続があった時に使える
- 母が配偶者の税額軽減で0円だった場合は、控除は計算されない
- 父の遺産4億円で母が3億円を取得し3年後に亡くなったケースは、子1人7,282,451円
- 1年ごとに10%ずつ控除額が減り、10年以上たつと0円