当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の金庫を開けたら、金の延べ棒が入っていた。『これって相続税の申告に入れるの?売ったらいくら税金がかかる?』と戸惑う方も多いはずです。
結論から言うと、金の延べ棒(金地金)も相続税の対象です。さらに売った時には、相続税とは別に所得税がかかることがあります。
この記事では、評価のしかたと売る時の税金を、ケースごとに見ていきます。
金の延べ棒は相続税でいくらと評価される?
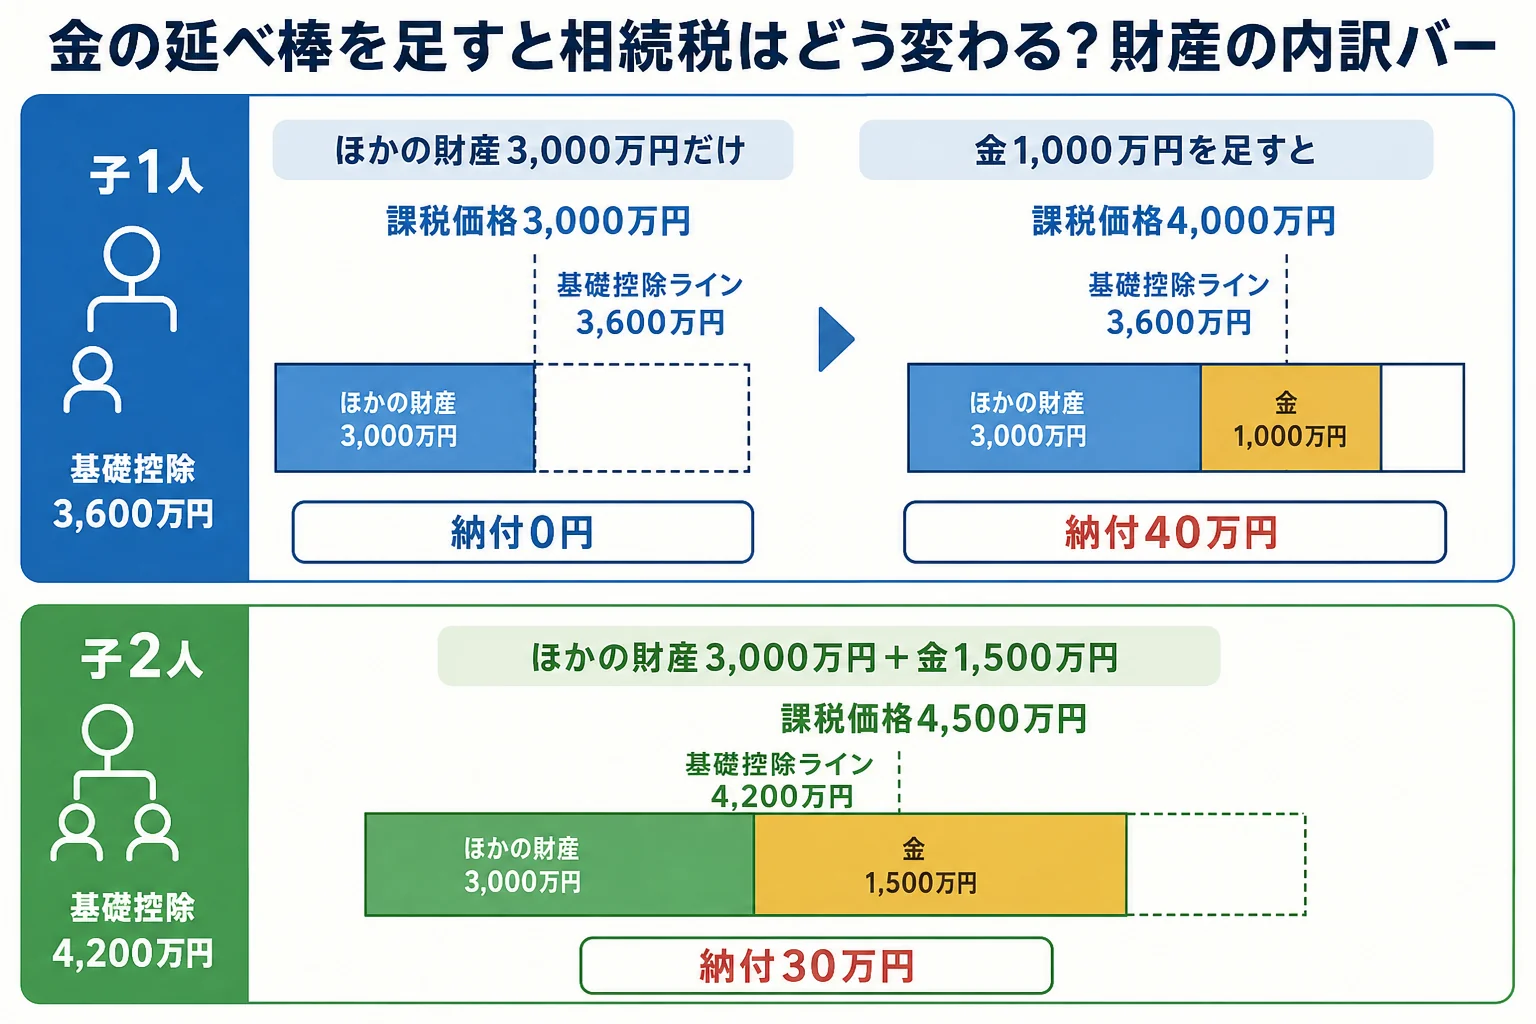
金の延べ棒は、亡くなった日の時価で評価します。子1人で、ほかの財産が3,000万円なら相続税は0円ですが、評価額1,000万円の延べ棒があると課税価格4,000万円になり、40万円かかります。
国税庁の財産評価基本通達では、金地金のような動産は「売買実例価額、精通者意見価格等を参酌して評価する」とされています(財産評価基本通達 第6章 動産)。
ざっくり言うと、亡くなった日に実際に取引されている価格をもとにする、ということです。金は貴金属を扱う会社が毎日、小売価格と買取価格を公表しています。
実務では、亡くなった日の買取価格(こちらが売る時の価格)を目安に評価することが多いと言われます。どの価格で評価するかで迷ったら、税理士に確かめておきましょう。
例えば、こんなやり取りがよくあります。
「ネットで見た金の値段で計算すればいいよね?」
「店で買う時の値段と、売る時の値段は違うよ。亡くなった日の買取価格を控えておこう」
金があると相続税はいくら変わる?
ここが大事なところです。金の延べ棒は、見つかるかどうかで基礎控除を超えるかが変わることがあります。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人・ほかの財産3,000万円・金なし | 3,000万円 | 3,600万円 | 0円 | 基礎控除以内で申告不要 |
| 子1人・ほかの財産3,000万円+金1,000万円 | 4,000万円 | 3,600万円 | 40万円 | 金があると申告が必要になる |
| 子2人・ほかの財産3,000万円+金1,500万円 | 4,500万円 | 4,200万円 | 30万円 | 15万円ずつ |
| 配偶者と子2人・ほかの財産5,000万円+金1,500万円 | 6,500万円 | 4,800万円 | 85万円 | 配偶者は軽減で0円、子が42万5,000円ずつ |
どれも法定相続分どおりに分けた場合の計算です。配偶者の税額軽減で0円になる場合も、申告は要ります。
『現物だし、黙っていれば分からないのでは?』と考える方もいるかもしれません。ただ、金地金の売買を業とする会社が一定額を超えて買い取った時には、税務署に支払調書を出す仕組みがあります。売った記録は残ると考えておきましょう。
純金の仏具も、骨董的な価値や投資目的のものは非課税にならず、相続税の対象です。仏壇まわりも見ておきたいところです。
延べ棒が見つかったら何から確かめる?
慌てて買取店に持ち込む前に、まずは現物と記録を確かめておきましょう。
- 延べ棒に刻まれた重さ・品位・ブランド名・番号を写真に残す
- 金庫や貸金庫に、ほかの延べ棒や金貨が無いか見る
- 購入時の納品書・領収書・取引会社の会員カードを探す
- 亡くなった日の金の買取価格を、公表している会社のページで控えておく
- 相続人で、現物のまま分けるか、売って現金で分けるかを話し合う
延べ棒が1本だけだと、相続人2人で半分ずつ分けるのは難しいですよね。売って現金で分けるか、1人が受け取ってほかの人にお金を払うか、相続人全員で話し合って決めることになります。
ただ、分け方が決まる前に1人が売ってしまうと、トラブルのもとです。売るのは、遺産分割協議で全員が納得してからにしておきましょう。
相続した金を売ったら税金はいくら?
金地金を売った時の所得は、原則として譲渡所得です。国税庁の金地金の譲渡による所得では、給与など他の所得と合わせて計算する総合課税とされています。
計算の形はこうです。
| ステップ | 計算 |
|---|---|
| 1. 譲渡益 | 売った金額 − (取得費 + 売るためにかかった費用) |
| 2. 特別控除 | 譲渡益から最高50万円を引く(他の総合課税の譲渡益と合わせて50万円まで) |
| 3. 長期か短期か | 持っていた期間が5年を超えれば、2の金額の2分の1だけが課税の対象 |
相続した金の取得費と持っていた期間は、亡くなった親のものを引き継ぐのが基本です。親が昔に買っていれば、相続してすぐ売っても5年超の長期になります。
親の購入額400万円の延べ棒を、相続後に1,600万円で売ったケースで比べてみましょう。売るための費用は考えないことにします。
| ケース | 譲渡益 | 特別控除後 | 課税の対象になる金額 | 理由・注意 |
|---|---|---|---|---|
| 親が20年前に買っていた | 1,200万円 | 1,150万円 | 575万円 | 5年超の長期なので2分の1 |
| 親が亡くなる3年前に買い、相続後すぐ売った | 1,200万円 | 1,150万円 | 1,150万円 | 合わせて5年以内の短期なので全額 |
反対に、小さな延べ棒を売って譲渡益が50万円以下なら、特別控除の範囲に収まります。その年にほかの総合課税の譲渡益が無ければ、課税の対象になる金額は0円です。
『少しだけ売るなら気にしなくていい?』と思うかもしれません。ただ、同じ年に何回かに分けて売ると、譲渡益は合計して見ます。50万円の控除も年に1回分なので気をつけておきましょう。
課税の対象になる金額は、給与などと合わせて所得税の税率が決まります。同じ年に給与が多い人ほど、税金も重くなるんです。
親がいつ、いくらで買ったかで税金が大きく変わります。購入時の納品書や領収書、取引会社からの郵便物を探しておきましょう。
相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる「取得費加算の特例」もあります。使えるかどうかと金額は、税理士に確認してみてください。
金の延べ棒のほかに不動産や株もある、親の購入記録が見つからない、売る時期を相続税とあわせて考えたい、というケースは計算が込み入ります。こうしたケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの資産の評価と売却の考え方は、暗号資産を相続した時の評価額と売却時の税金や相続した投資信託はすぐ売るべきかでも比べています。
よくある質問
金の延べ棒はいつの価格で相続税を計算しますか?
亡くなった日の時価です。財産評価基本通達では、売買の実例価額などを参考に評価するとされ、実務では亡くなった日の買取価格を目安にすることが多いと言われます。
相続した金を売ったら、いつ税金を払いますか?
売った年の翌年の確定申告で、譲渡所得として申告します。最高50万円の特別控除があり、持っていた期間が5年を超えれば課税の対象は2分の1になります。
金の仏具も相続税の対象ですか?
仏具などの祭祀財産は原則非課税ですが、純金の仏具などで骨董的な価値があるものや投資目的のものは対象になります。
まとめ
- 金の延べ棒は亡くなった日の時価で評価し、実務では買取価格を目安にすることが多い
- 子1人・ほかの財産3,000万円なら、金1,000万円が加わるだけで相続税が0円から40万円になる
- 売った時は譲渡所得として総合課税。最高50万円の特別控除がある
- 取得費と持っていた期間は親のものを引き継ぐので、親が5年超持っていれば長期で2分の1
- 親の購入記録を探し、取得費加算の特例が使えるかも確かめておく