当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家を片付けていたら、床の間の掛け軸や、箱に入った茶碗、壁の油絵が出てきた。『これ、価値があるの?相続税に入れないといけないの?』と迷う方も多いはずです。
結論から言うと、骨董品や美術品も相続財産です。ただ、全部を鑑定に出す必要はありません。値打ちがありそうな物だけを見極めて、専門家の意見をもらうのが現実的です。
この記事では、どんな物なら鑑定を頼んだほうがいいか、評価額で税額がどう変わるかをケースで見ていきます。
実家の骨董品や美術品は相続税でどう評価する?
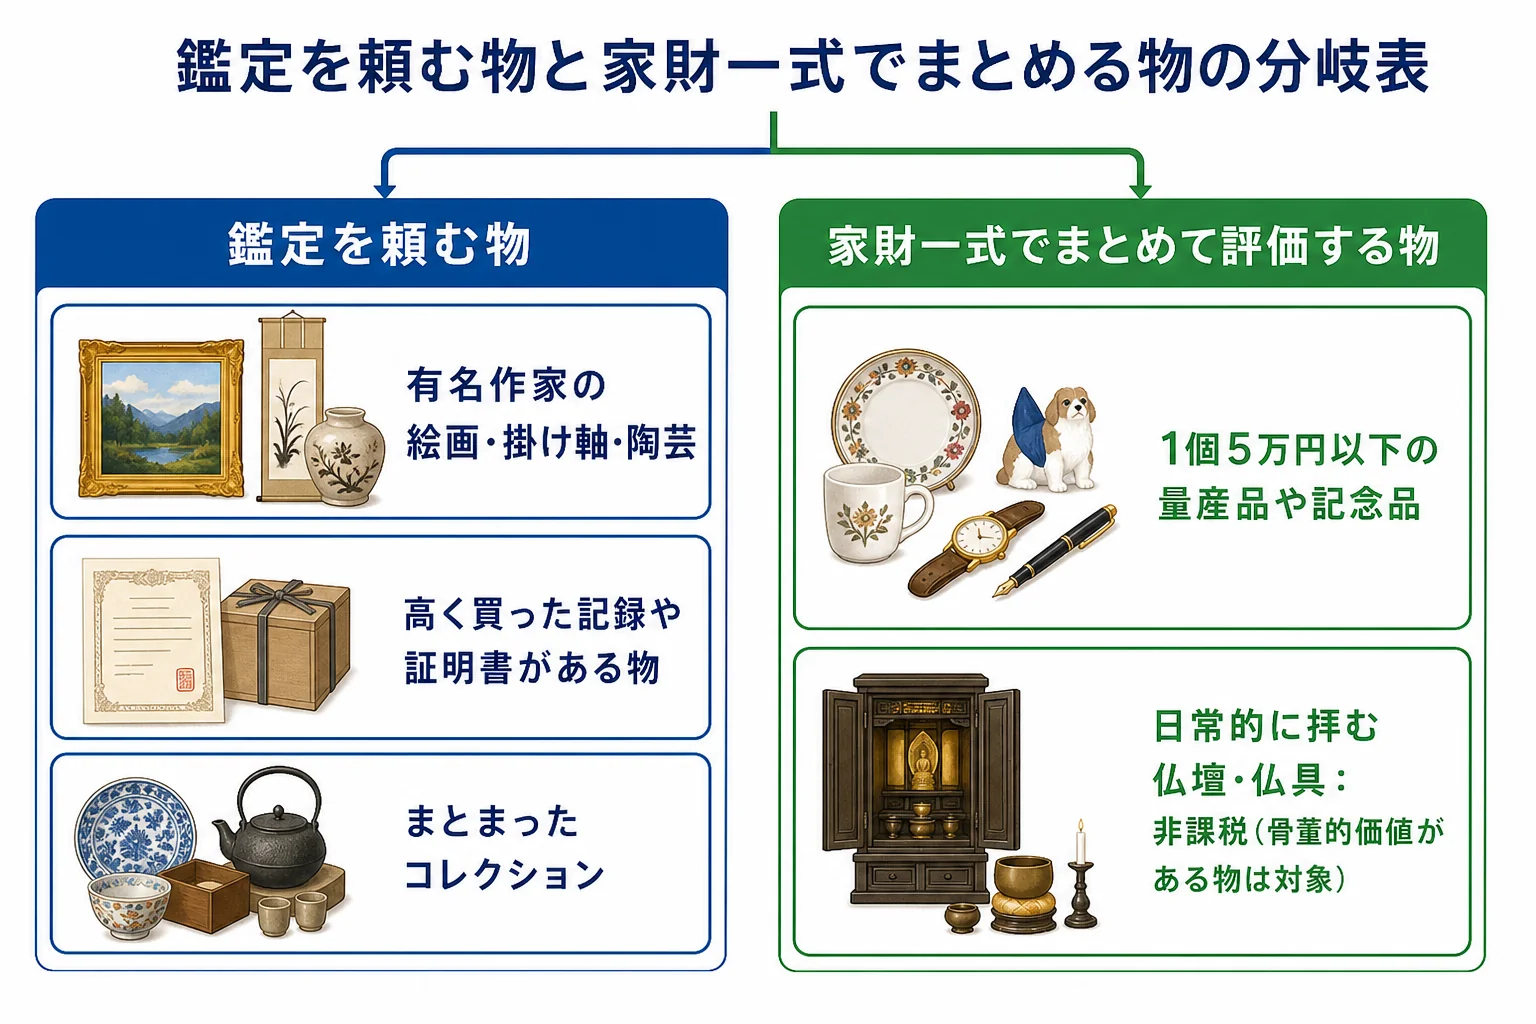
書画や骨董品は、売買実例価額や精通者意見価格(美術商・鑑定人など詳しい人の意見)を参考に評価します。有名な作家の作品や高く買った記録がある物は鑑定を頼むケース、量産品の食器や飾り物は家財道具とまとめて評価するケースが多いです。
国税庁の財産評価基本通達では、書画骨とう品は、販売業者が持つ物でなければ、売買実例価額や精通者意見価格などを参酌して評価するとされています(財産評価基本通達 第6章 書画骨とう品)。
つまり「この絵ならいくらで取引されるか」が基準です。買った時の値段ではなく、亡くなった時点の価値で見ます。
一方、家庭で使う道具などの一般の動産で、1個または1組の価額が5万円以下の物は、まとめて一世帯ごとに評価できるとされています(財産評価基本通達 第6章 第1節 一般動産)。いわゆる「家財一式」です。
『全部を1つずつ値段をつけるなんて無理』と思いますよね。実は、そこまでは求められていないんです。値打ちのある物は個別に、それ以外はまとめて、という分け方になります。
鑑定を頼んだほうがいいのはどんなケース?
ここが一番迷うところですよね。目安を表にしました。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 有名な作家の絵画・掛け軸・陶芸作品 | 鑑定を頼む | 個別に評価する物。作品によって価値の差が大きい |
| 高く買った領収書や画廊の証明書がある | 鑑定を頼む | 買値が分かると、価値がある物だと見られやすい |
| 茶道具や刀剣などのコレクションがまとまってある | 鑑定を頼む | 1点ずつは小さくても、合計が大きくなりやすい |
| 遺産分割で誰が取るかもめそう | 鑑定を頼む | 金額がはっきりすると分けやすい |
| 土産物・量産品の食器・記念品 | 家財一式でよいことが多い | 1個5万円以下ならまとめて評価できる |
| 仏壇・仏具など日常的に拝んでいる物 | 相続税はかからない | ただし骨董的な価値がある物や投資目的の物は対象 |
例えば、家族でこんな会話になることがあります。
「この掛け軸、おじいちゃんがよく自慢してたよね」
「箱に作家の名前と証明書が入ってる。一度見てもらったほうがよさそう」
箱書きや証明書、購入時の領収書は、価値を判断する大事な手がかりです。片付けの時に捨ててしまわないよう、作品と一緒に保管しておきましょう。
- 作品の写真(全体・サイン・箱書き)
- 購入時の領収書や画廊・百貨店の証明書
- 作家名や作品名が分かるメモ、図録
- 保管していた場所と、傷や汚れの状態
見てもらう先は、その分野に詳しい美術商や画廊、鑑定を受け付けている専門の機関などです。費用や日数は依頼先ごとに違うので、最初に確認してみてください。
結果は口頭ではなく、作品名・評価額・いつの時点の価値か・誰が評価したかが分かる書面でもらっておきましょう。申告の時に、評価額の根拠としてそのまま使えます。
美術品の評価額で相続税はどう変わる?
評価額が変わると、税額もそのまま変わります。2つのケースで比べてみます。
| ケース | ほかの財産 | 美術品の評価額 | 課税価格の合計 | 相続税の総額 | 子1人あたり |
|---|---|---|---|---|---|
| 配偶者と子2人・鑑定で300万円 | 5,000万円 | 300万円 | 5,300万円 | 50万円 | 12万5,000円 |
| 配偶者と子2人・鑑定で1,000万円 | 5,000万円 | 1,000万円 | 6,000万円 | 120万円 | 30万円 |
| 子1人・美術品を入れない場合 | 3,300万円 | 0円 | 3,300万円 | 0円 | 基礎控除3,600万円以内 |
| 子1人・鑑定で500万円 | 3,300万円 | 500万円 | 3,800万円 | 20万円 | 基礎控除を超えて申告が必要 |
配偶者と子2人のケースは法定相続分どおりに分けた計算です。配偶者の分は配偶者の税額軽減で0円になりますが、軽減を使うには申告が必要です。
子1人のケースは、美術品をどう評価するかで、申告が要るかどうかまで変わります。『どうせ大した物じゃない』と決めつけず、気になる物は確かめておくのが安心なんです。
逆に、価値があるかもしれない物を入れずに申告し、後で高い価値が分かると、申告漏れとして追加の税金がかかることも。相続税の税務調査では申告漏れが見つかる割合が高く、令和6事務年度の実地調査では82.3%で非違が見つかっています。
相続した骨董品を売った時の税金は?
相続した骨董品を売って利益が出たら、相続税とは別に所得税の話になります。国税庁のタックスアンサーでは、書画や骨とうで1個または1組の価額が30万円を超える物を売った所得は、譲渡所得の対象とされています(No.3105 譲渡所得の対象となる資産と課税方法)。
相続税の申告期限の翌日から3年以内に売った場合は、払った相続税の一部を取得費に足せる「取得費加算の特例」もあります。
なお、取得費は亡くなった親が買った時の金額を引き継ぎます。領収書が残っていれば、売った時の利益の計算にも役立ちます。
売ることが決まっているなら、鑑定と買取の見積もりを同じタイミングで取っておくと、評価額の根拠にもなって話が早いです。
美術品のほかに土地や株もある、コレクションが多くてどこまで鑑定すべきか迷う、相続人で取り合いになりそう、というケースは税理士に頼むと楽です。評価の根拠の残し方まで相談できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
車も残っている場合は親の車の名義変更と査定額、金の延べ棒などがある場合は金の延べ棒を相続した時の評価額も見てみてください。財産全体が基礎控除を超えるかは相続人の人数別の基礎控除の早見表で確かめられます。
よくある質問
実家の骨董品は全部鑑定しないといけませんか?
その必要はありません。1個または1組5万円以下の家庭の道具などは、家財一式としてまとめて評価できます。有名作家の作品や高く買った物など、値打ちがありそうな物を個別に見てもらいましょう。
骨董品の評価額は買った時の値段ですか?
違います。亡くなった時点で取引されている価格が基準で、売買実例価額や美術商など詳しい人の意見を参考にします。
仏壇や仏具にも相続税はかかりますか?
日常的に拝んでいる仏壇・仏具は非課税です。ただし、骨董的な価値がある物や投資目的で持っている物は相続税の対象になります。
まとめ
- 書画骨とう品は、売買実例価額や精通者意見価格を参考に評価する
- 1個または1組5万円以下の家庭の道具などは、家財一式としてまとめて評価できる
- 有名作家の作品、高く買った記録がある物、まとまったコレクションは鑑定を頼むケース
- 子1人の例では、美術品500万円を入れると基礎控除を超え、総額20万円になる
- 30万円を超える書画骨とうを売った利益は譲渡所得。3年以内なら取得費加算の特例がある