当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の土地に自分の家を建てて、地代は払っていない。『親が亡くなったら、この土地の相続税はどうなるの?兄弟ともめない?』と気になっている方も多いはずです。
結論から言うと、土地はふつうの「自分の土地」と同じ評価で相続税の財産に入ります。ただ、親と生計が同じだったかどうかで、小規模宅地等の特例が使えるかが変わります。この記事では、税額の違いと兄弟との分け方まで見ていきます。
親の土地に家を建てたら、相続税はどう計算される?
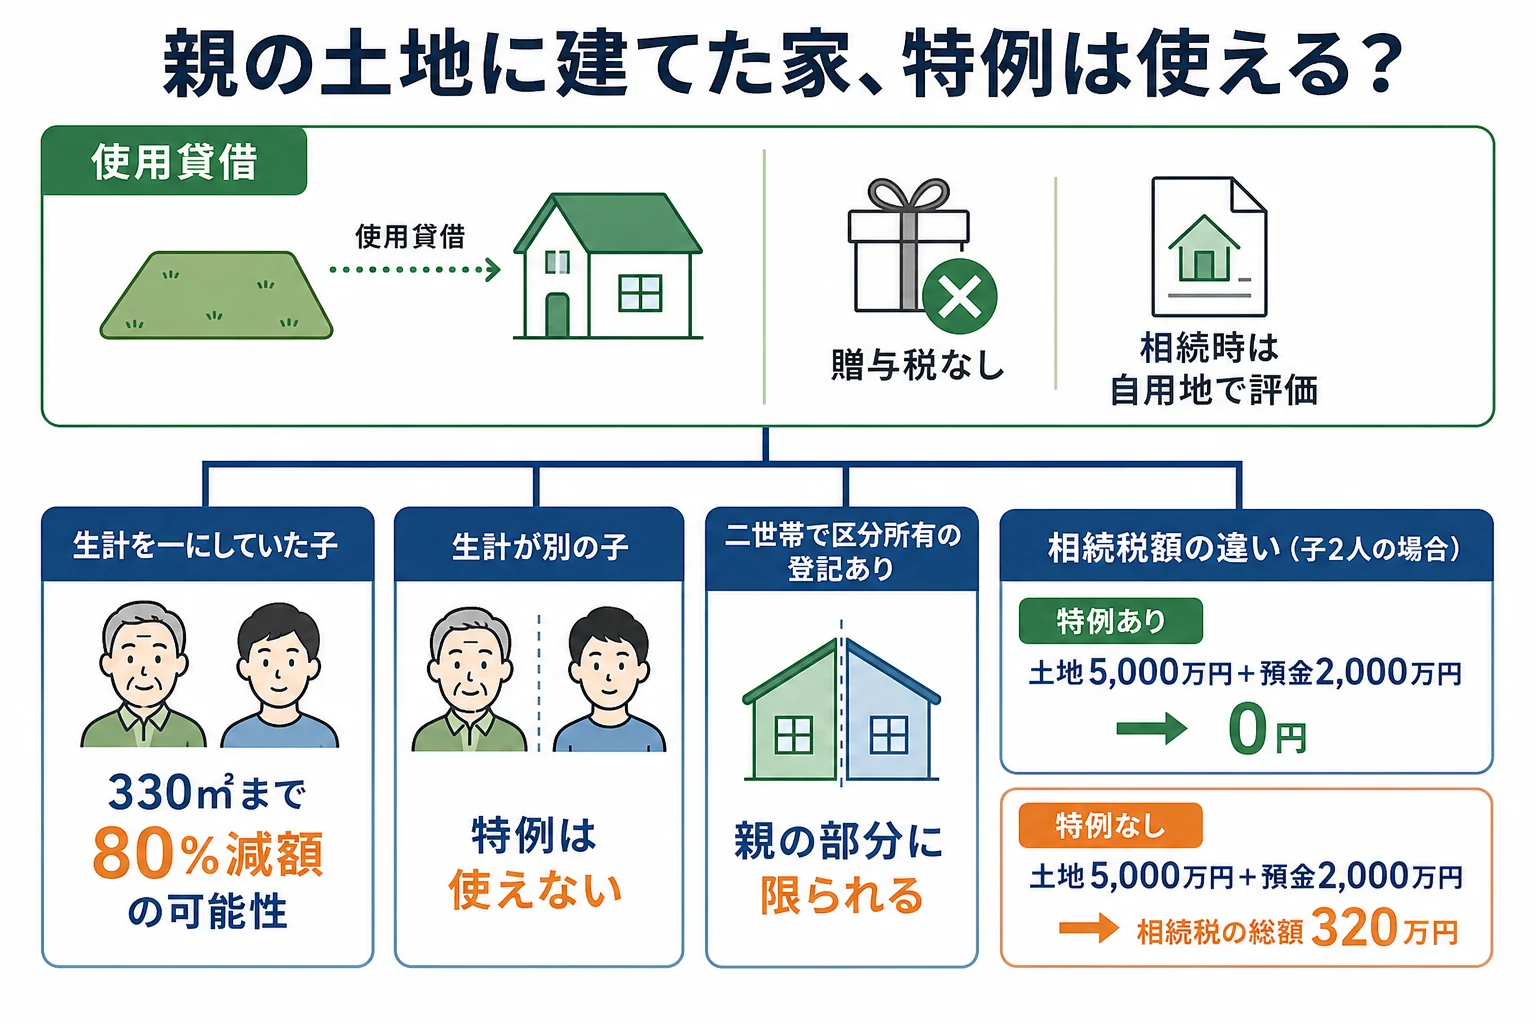
地代も権利金も払わずに親の土地を借りる「使用貸借」なら、家を建てた時に贈与税はかかりません。親が亡くなった時は、その土地は貸している土地ではなく、自分で使っている土地(自用地)として評価します。子が親と生計を一にしていれば、小規模宅地等の特例で330㎡まで80%減額できる可能性があります。生計が別なら、この特例は使えません。
使用貸借の扱いは、国税庁のNo.4552 親の土地に子供が家を建てたときに書かれています。土地を使う権利の価額はゼロとして扱われるので、借地権の贈与として課税されることはありません。
その代わり、相続の時に「貸しているから評価を下げる」ことはできないんです。
生計が同じか別か、二世帯住宅か。特例はどう分かれる?
小規模宅地等の特例は、亡くなった親、または親と生計を一にしていた親族が住んでいた宅地が対象です。ここが大事なところです。
| ケース | 特例が使えるか | 理由・注意 |
|---|---|---|
| 親は別の家に住み、子が親の土地に家を建てて住む(生計は別) | 使えない | 親の居住用でも、生計を一にする親族の居住用でもない |
| 子が親の土地に家を建てて住み、親と生計を一にしていた | 使える可能性あり | その子が取得し、申告期限まで住み続け、持ち続けること |
| 二世帯住宅で親と同じ建物に住む(区分所有の登記なし) | 使える可能性あり | 申告期限まで住み続け、持ち続けること |
| 二世帯住宅で区分所有の登記がある | 親の部分に限られる | 子の部分は同居扱いにならない |
要件の細かい内容は、国税庁のNo.4124 小規模宅地等の特例で確かめられます。
『生計を一にする』は、同じ財布で暮らしていたかという話です。別の家に住んでいても当てはまることがありますが、判断が分かれやすい所なので税理士に確認してみてください。
子2人のケースで税額を比べると?
例えば、母はすでに亡くなっていて、父が亡くなり子2人が相続するケースです。長男が父の土地に家を建てて住んでいます。
財産は、長男の家が建つ土地(自用地の評価で5,000万円、330㎡以内と仮定)と、預金2,000万円です。法定相続人は2人なので、基礎控除は4,200万円です。
| ケース | 土地の評価 | 課税価格の合計 | 相続税の総額 |
|---|---|---|---|
| 長男が父と生計を一にしていた(特例を使う) | 1,000万円(80%減額) | 3,000万円 | 0円(特例を使うので申告は必要) |
| 長男と父の生計は別(特例なし) | 5,000万円 | 7,000万円 | 320万円 |
特例なしの場合、課税遺産総額は2,800万円です。法定相続分どおりなら、子1人160万円ずつになります。
同じ土地でも、生計の状況だけで税額がこれだけ変わります。表の5,000万円は流れを見せるための仮の数字です。
兄弟との分け方はどう調整する?
『土地は家を建てた自分がもらうのが当然』と思いがちですよね。ただ、兄弟から見ると取り分が偏って見えることもあります。
先ほどの特例なしのケースで、長男が土地5,000万円、次男が預金2,000万円を取得したとします。
| 取得の仕方 | 長男の納付額 | 次男の納付額 |
|---|---|---|
| 法定相続分どおりに取得 | 160万円 | 160万円 |
| 長男が土地、次男が預金 | 228万5,700円 | 91万4,200円 |
例えば、こんなやり取りが起こりがちです。
「家があるから土地はもらうね」
「それだと僕は預金だけで、半分にも届かないよ」
子2人の場合、それぞれの遺留分は財産全体の4分の1です。土地を取得する子が、ほかの兄弟にお金を払って調整する方法(代償分割)もあります。
- 土地の名義と地積(登記事項証明書)
- 地代や権利金を払っていないか(使用貸借かどうか)
- 親と生計を一にしていたか(生活費の負担の実態)
- 二世帯住宅なら、区分所有の登記があるか
分け方がまとまらない時の流れは、不動産を相続した時のケース別のやることで見ています。人数ごとの基礎控除は相続人の人数別の基礎控除早見表で確かめられます。
特例が使えるか判断しにくい、土地の評価額が大きい、兄弟との分け方で代償金の計算が要る、というケースは税理士に頼むと楽です。自分のケースが要件を満たすかは、税理士に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親の土地に家を建てると贈与税がかかりますか?
地代も権利金も払わない使用貸借なら、土地を使う権利の価額はゼロとして扱われ、贈与税はかかりません。
親の土地に建てた子の家の敷地に小規模宅地等の特例は使えますか?
子が親と生計を一にしていて、その子が土地を取得し、申告期限まで住み続けて持ち続ければ使える可能性があります。生計が別なら使えません。
特例を使って相続税が0円になれば申告はしなくていいですか?
申告は必要です。小規模宅地等の特例は申告して初めて使えるので、0円でも申告書を出します。
まとめ
- 親の土地を使用貸借で借りて家を建てても、贈与税はかからない
- 相続の時は、貸している土地ではなく自用地として評価する
- 子が親と生計を一にしていれば、小規模宅地等の特例を使える可能性がある
- 子2人・土地5,000万円と預金2,000万円なら、特例ありで0円、なしで320万円
- 兄弟との差は、遺留分や代償分割も考えて話し合う