当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、遺品の中からカード会社の封筒が出てきた。『もしかして借金があったの?』と不安になる方も多いはずです。
結論から言うと、ローンやクレジットの借入れは、信用情報機関に開示を請求すればかなりの部分を確かめられます。
この記事では、親の状況別にどこへ何を請求するか、相続放棄の期限までの動き方を見ていきます。
親の借金はどこまで信用情報で分かる?
銀行・消費者金融・クレジット会社からの借入れなら、相続人が信用情報機関に開示を請求して確かめられます。ただし、個人からの借金や、親が誰かの保証人になっていた分は載らないことがあります。相続放棄の期限は、相続の開始を知った時から3か月です。
信用情報機関は、ローンやカードの契約と返済の状況を記録している機関です。国内には主に3つあります。
| 機関 | 主に加盟している会社 | 向いているケース |
|---|---|---|
| CIC | クレジットカード会社・信販会社 | カードの明細や督促状が出てきた |
| JICC | 消費者金融・一部の信販会社 | 消費者金融のATMカードや契約書がある |
| 全国銀行個人信用情報センター | 銀行・信用金庫など | 銀行のカードローンや住宅ローンがある |
どこに加盟しているかは会社ごとに違います。手がかりが少ない時は、3つとも請求しておくと安心です。
『1つ見れば全部分かるのでは?』と思いますよね。実は、機関どうしで共有されている情報は一部だけなんです。だから、3か所に出すのが基本になります。
状況によって、調べる順番はどう変わる?
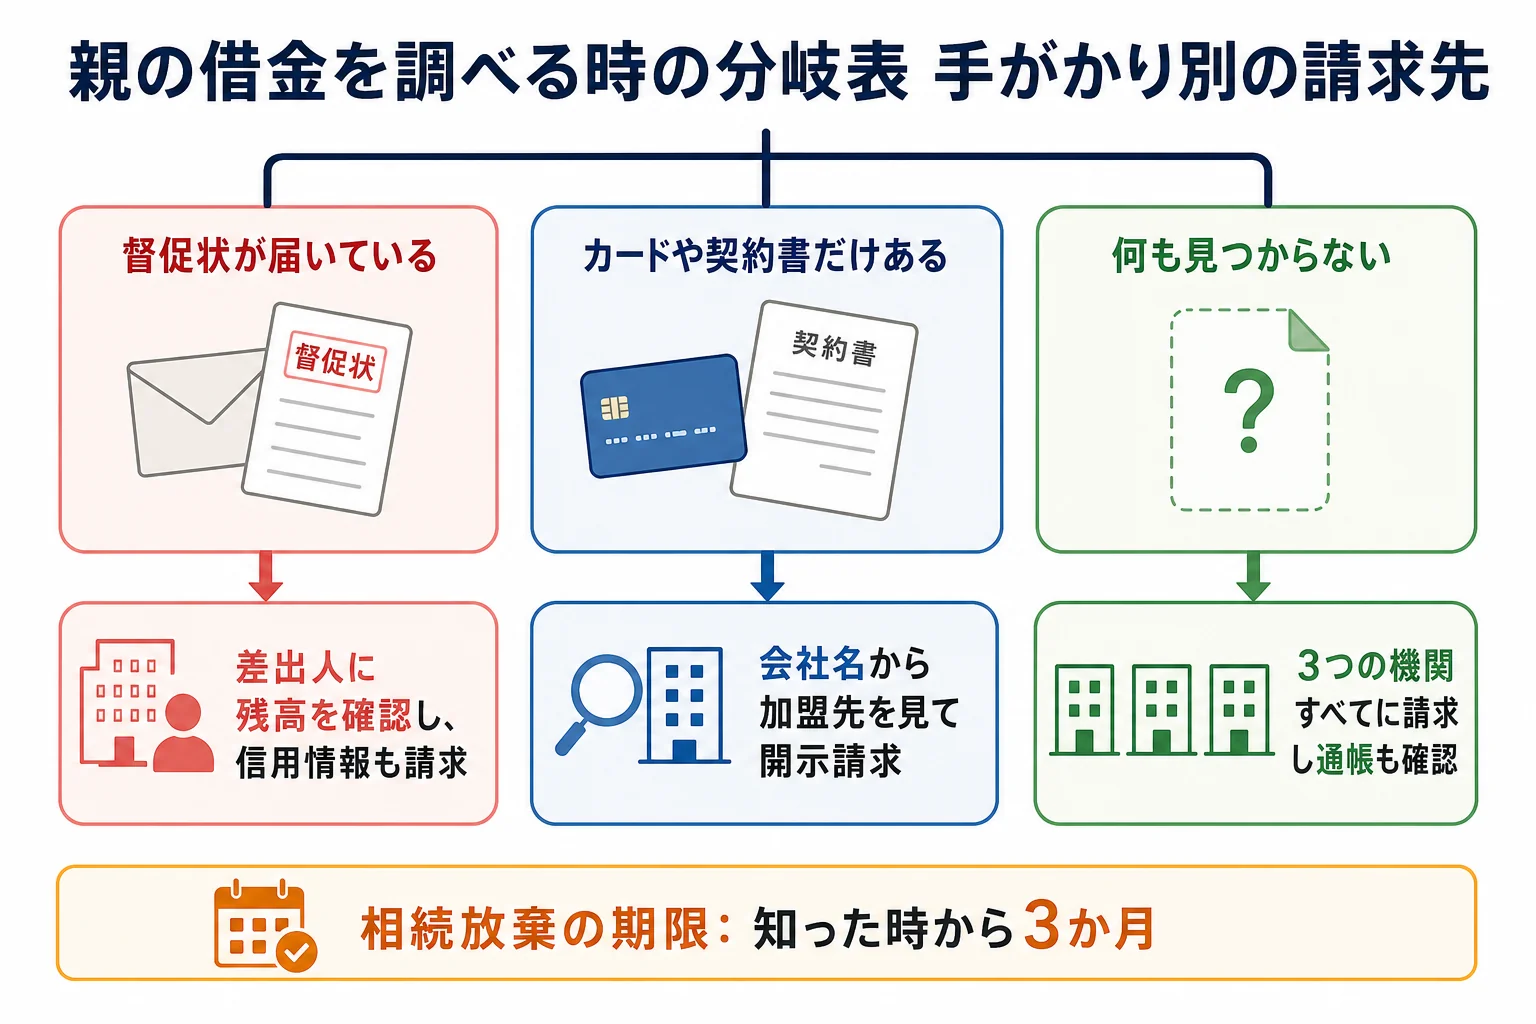
親の借金を調べる時は、手元にある手がかりで動き方が変わります。よくある3つのケースで比べてみます。
| ケース | 先にやること | 理由・注意 |
|---|---|---|
| 督促状や請求書が届いている | 差出人の会社に残高を問い合わせ、信用情報も請求 | 1社だけとは限らないので、ほかの借入れも確かめる |
| カードや契約書だけ見つかった | 書面の会社名から加盟先を見て開示請求 | 完済済みのこともあるので、残高を確認するまで決めない |
| 何も見つからない | 3機関すべてに開示請求し、通帳の引き落としも確認 | 毎月の引き落とし先に返済が隠れていることがある |
例えば、通帳に毎月同じ日・同じ金額の引き落としがあれば、ローン返済の可能性があります。引き落とし先の名前を控えておきましょう。
郵便物も大事な手がかりです。亡くなった後もしばらくは、カード会社や金融機関からの通知が届きます。家族で手分けして、数か月は封筒を捨てずに保管しておくと安心ですよ。
通帳から口座のありかを探す方法は、親がどの銀行に口座を持っていたか分からない時の調べ方で詳しく見ています。
相続人が開示請求する手順は?
開示請求は、亡くなった人の法定相続人がすることができます。手続きの流れはどの機関でもおおむね同じです。
- 亡くなったことと相続人であることが分かる戸籍謄本などを集める
- 自分の本人確認書類を用意する
- 各機関の案内に沿って、郵送などで開示を申し込む
- 届いた開示書面で、契約先・残高・返済状況を確かめる
- 残高がある会社に連絡し、正確な金額を問い合わせる
手数料がかかり、必要な書類も機関ごとに少しずつ違います。金額や受付方法は、申し込む前に各機関の案内で確かめておきましょう。
戸籍をまとめて取るなら、本籍地以外の市区町村窓口でも請求できる「戸籍証明書の広域交付」が使えます。2024年3月1日に始まった制度で、本人・配偶者・父母・子などの戸籍をまとめて請求できます。ただし、郵送や代理人による請求はできません。
法務局の「法定相続情報一覧図の写し」を取っておくのも手です。無料で交付され、戸籍の束の代わりに使える場面があります。
届いた開示書面はどこを見る?
開示書面は項目が多く、最初は戸惑いますよね。まずは次の3か所だけ見れば十分です。
- 契約している会社の名前(どこから借りていたか)
- 残高や未払いの金額(今いくら残っているか)
- 返済の状況(遅れや延滞がないか)
例えば、契約はあるのに残高の欄が空いている場合は、すでに完済していることもあります。『載っている=借金がある』とは限らないので、会社に問い合わせて今の残高を確かめておきましょう。
ここが大事なところです。開示書面が届くまでには日数がかかります。亡くなってから早めに申し込むほど、判断の時間を残せます。
借金が見つかったら、相続放棄はどう考える?
開示の結果で、選べる道が変わります。財産と借金の大きさで、ざっくり3つに分かれます。
| ケース | 考え方 | 期限・注意 |
|---|---|---|
| 財産のほうが明らかに多い | そのまま相続し、借金も返していく | 借金は相続税の計算で差し引ける |
| 借金のほうが明らかに多い | 相続放棄を検討 | 知った時から3か月以内に家庭裁判所へ申述 |
| どちらが多いか分からない | 限定承認か、期間の伸長を検討 | 限定承認は相続人全員で申述する |
相続放棄は、亡くなった人の最後の住所地の家庭裁判所に申し立てます。費用は申述人1人につき収入印紙800円と、連絡用の郵便切手です。
『3か月では調べきれない…』という時は、期間を延ばしてもらう申立てができます。期限が近づいてから慌てないよう、早めに検討しておきましょう。
親の預金を引き出して使ったり、財産を処分したりすると、相続を認めたとみなされて放棄できなくなることがあります。借金の有無が分かるまでは、財産に手を付けないでおくのが無難です。
借金がある場合でも、生命保険金は受取人固有の財産です。相続放棄をしても受け取れます。ただし、生命保険金の非課税枠は使えません。
また、相続放棄をすると次の順位の人が相続人になります。子が全員放棄すると親の兄弟姉妹に回ることがあるので、親族に一言伝えておくと揉めにくいですよ。
借金を差し引くと相続税はどうなる?
借金を引き継ぐ場合、借入金や未払いの税金は相続財産から差し引けます。葬式費用も差し引けます。
例えば、預金と自宅が残り、カードローンの残高もあったケースでは、差し引いた後の金額で基礎控除を超えるかを見ます。基礎控除は「3,000万円+600万円×法定相続人の数」です。相続人が子2人なら4,200万円になります。
借金の残高をきちんと確かめないまま申告すると、払いすぎや申告漏れのもとになります。開示書面と各社の残高証明は、申告まで保管しておきましょう。
財産と借金がどちらも多い、土地がある、相続人が多い。こんなケースは、計算も期限の管理も一気に大変になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
財産全体を一覧にしておく方法は、親の財産目録を自分で作る時の書き方で見ています。
よくある質問
信用情報で分からない借金はありますか?
あります。個人からの借金や、親が保証人になっていた分などは、信用情報に載らないことがあります。手紙・契約書・通帳の振込履歴もあわせて確かめておきましょう。
相続人なら誰でも開示請求できますか?
法定相続人であれば請求できます。亡くなったことと相続人であることを書類で示す必要があるので、戸籍謄本などを用意しておきましょう。必要書類は各機関の案内で確認してください。
開示請求をしたら、相続を認めたことになりますか?
開示請求は借金を調べる行為なので、それだけで相続を認めたことにはなりません。注意したいのは、預金を使う・財産を売るなど処分にあたる行為です。
まとめ
- 銀行・消費者金融・カード会社の借入れは信用情報機関への開示請求で確かめられる
- 手がかりが少ない時は3つの機関すべてに請求する
- 個人間の借金や保証人の分は載らないことがある
- 相続放棄は知った時から3か月以内、延ばす申立てもできる
- 借金が分かるまで親の財産に手を付けない