当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から『今のうちに家の土地をあげようか』と言われた。精算課税なら2,500万円まで贈与税がかからないと聞いて、前向きに考えている方も多いはずです。
結論から言うと、相続時精算課税制度で受け取った土地には、小規模宅地等の特例が使えません。この記事では、同居している子が土地を受け取るケースで、相続と贈与のどちらが得かを数字で比べます。
精算課税でもらった土地に、小規模宅地の特例は使える?
使えません。国税庁は、相続時精算課税に係る贈与で取得した宅地等には小規模宅地等の特例を適用できないとしています。同居する子が自宅の土地を受け取るなら、贈与より相続で受け取るほうが相続税が軽くなるケースが多くなります。
小規模宅地等の特例は、相続や遺贈で受け取った自宅の土地なら、330㎡まで評価を80%減らせる制度です。
精算課税で贈与された財産は、親が亡くなった時に相続財産に足して計算します。『足すなら、相続と同じ扱いになるのでは?』と思いますよね。
ところが、そこは別扱いなんです。特例の対象から、精算課税の贈与で取得した宅地等ははっきり外されています。
もう1つ大事なのが、足す時の金額です。精算課税の財産は、亡くなった時ではなく贈与した時の価額で足します。2024年以降の贈与なら、その年の贈与額から基礎控除110万円を引いた残りです。
参考: 国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例/国税庁 No.4103 相続時精算課税の選択
同居の子が自宅の土地を受け取ると、相続税はいくら違う?
例えば、父が亡くなり子2人が相続するケースで考えます。母は先に亡くなっていて、長男が父と同居しています。
財産は、自宅の土地が5,000万円(330㎡以内)、家屋が500万円、預金が3,000万円です。土地を長男が受け取る方法を2つ比べます。
| 計算の流れ | 相続で受け取る | 生前に精算課税で贈与 |
|---|---|---|
| 土地の金額 | 5,000万円を特例で80%減らし1,000万円 | 贈与時の5,000万円から110万円を引いた4,890万円 |
| 家屋・預金 | 3,500万円 | 3,500万円 |
| 課税価格の合計 | 4,500万円 | 8,390万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 300万円 | 4,190万円 |
| 相続税の総額 | 30万円 | 528万5,000円 |
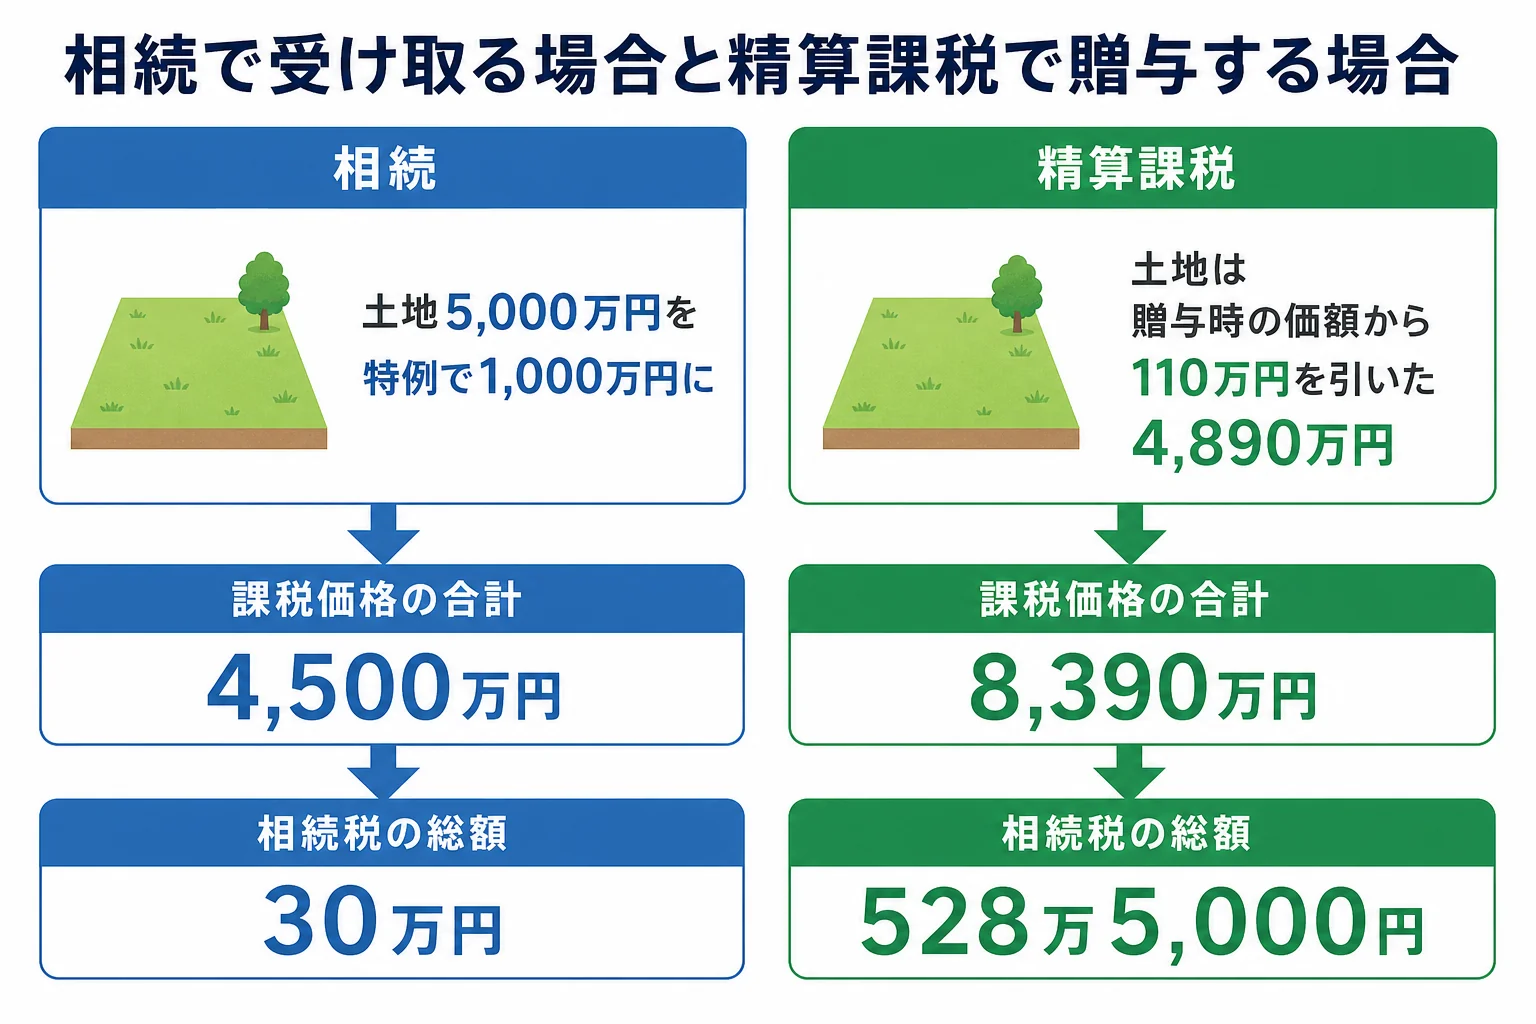
同じ土地を同じ子が受け取るのに、相続税の総額は498万5,000円も違ってきます。
さらに、贈与した年には贈与税もかかります。4,890万円から特別控除2,500万円を引いた2,390万円に20%で、478万円です。
この478万円は相続税から差し引かれ、引ききれない分は申告すれば戻ってきます。ただ、それまでの間はお金を先に払う形になります。
「2,500万円までタダって聞いてたのに」
「土地が高いと超えちゃうし、特例も使えなくなるんだって」
名義を変える時の登録免許税も違います。土地の所有権移転は、相続なら1,000分の4、贈与なら1,000分の20です。
精算課税で土地を渡しても損しにくいのは、どんな家?
『じゃあ、精算課税で土地を渡すのはやめたほうがいい?』という方もいますよね。家の状況によっては、そうとも限りません。
もともと特例が使えない土地なら、失うものがないからです。例えば、子が全員持ち家に住んでいて、自宅の土地に特例が使えないケースを比べてみます。
| ケース | 相続で受け取る | 精算課税で贈与 | 理由・注意 |
|---|---|---|---|
| 同居の子が受け取る(特例あり) | 総額30万円 | 総額528万5,000円 | 特例が使えなくなる分、贈与が不利 |
| 別居で持ち家あり・土地の値段は変わらず | 課税価格8,500万円で総額545万円 | 課税価格8,390万円で総額528万5,000円 | 差は基礎控除110万円分だけ |
| 別居で持ち家あり・亡くなる時に土地が6,000万円に上がった | 課税価格9,500万円で総額695万円 | 課税価格8,390万円で総額528万5,000円 | 贈与時の価額で固定されるので値上がり分が効かない |
実は、精算課税が力を発揮するのは「値上がりしそうな財産」や「収益を生む財産」を早めに渡すケースなんです。
反対に、同居の子が住み続ける自宅の土地は、相続で受け取って特例を使うほうが向いています。ここが大事なところです。
精算課税が向く家・向かない家の全体像は相続時精算課税制度を使うと得する家のケースで、古い実家をどうするか迷っているなら実家を建て替えるケースの効果も見てみてください。
なお、一度精算課税を選ぶと暦年課税には戻れません。土地を受け取る前に、特例の要件を満たすかを税理士に確認しておきましょう。
自宅の土地の評価が高い、同居しているか微妙、将来売る可能性もある。こんなケースは、贈与と相続の両方を試算してから決めると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
精算課税で建物だけ贈与して、土地は相続で残せば特例は使えますか?
土地を相続や遺贈で受け取り、同居などの要件を満たしていれば、土地には特例を使える可能性があります。建物と土地を分けて考える場合も、要件に当てはまるかは税理士に確認してください。
精算課税で土地をもらった後、土地の値段が下がったらどうなりますか?
相続財産に足す金額は、原則として贈与した時の価額です。値下がりしても、下がる前の金額で計算されます。災害で被害を受けた土地・建物には再計算の特例があります。
すでに精算課税で土地をもらっています。今からできることはありますか?
精算課税は選び直せません。ほかの財産の分け方や特例の使い方で調整できる余地があるか、早めに税理士に相談してみてください。
まとめ
- 相続時精算課税制度で贈与された土地には、小規模宅地等の特例が使えない
- 精算課税の財産は、贈与した時の価額から基礎控除を引いた額で相続財産に足す
- 同居の子が受け取るケースでは、相続税の総額が30万円と528万5,000円で差がつく
- 特例が使えない土地や値上がりしそうな土地なら、精算課税が向くこともある
- 贈与の登録免許税は1,000分の20で、相続の1,000分の4より重い