当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
在職中に家族が亡くなり、勤務先から「死亡退職金をお支払いします」と連絡が来た。『これって相続税がかかるお金なの?』と迷う方も多いはずです。
結論から言うと、死亡退職金は相続税の対象です。ただ、相続人が受け取る分には「500万円 × 法定相続人の数」の非課税枠があります。
この記事では、家族の人数ごとに非課税枠がどれだけ効くかを、計算例で見ていきます。
死亡退職金2,000万円が出たら相続税はいくら?
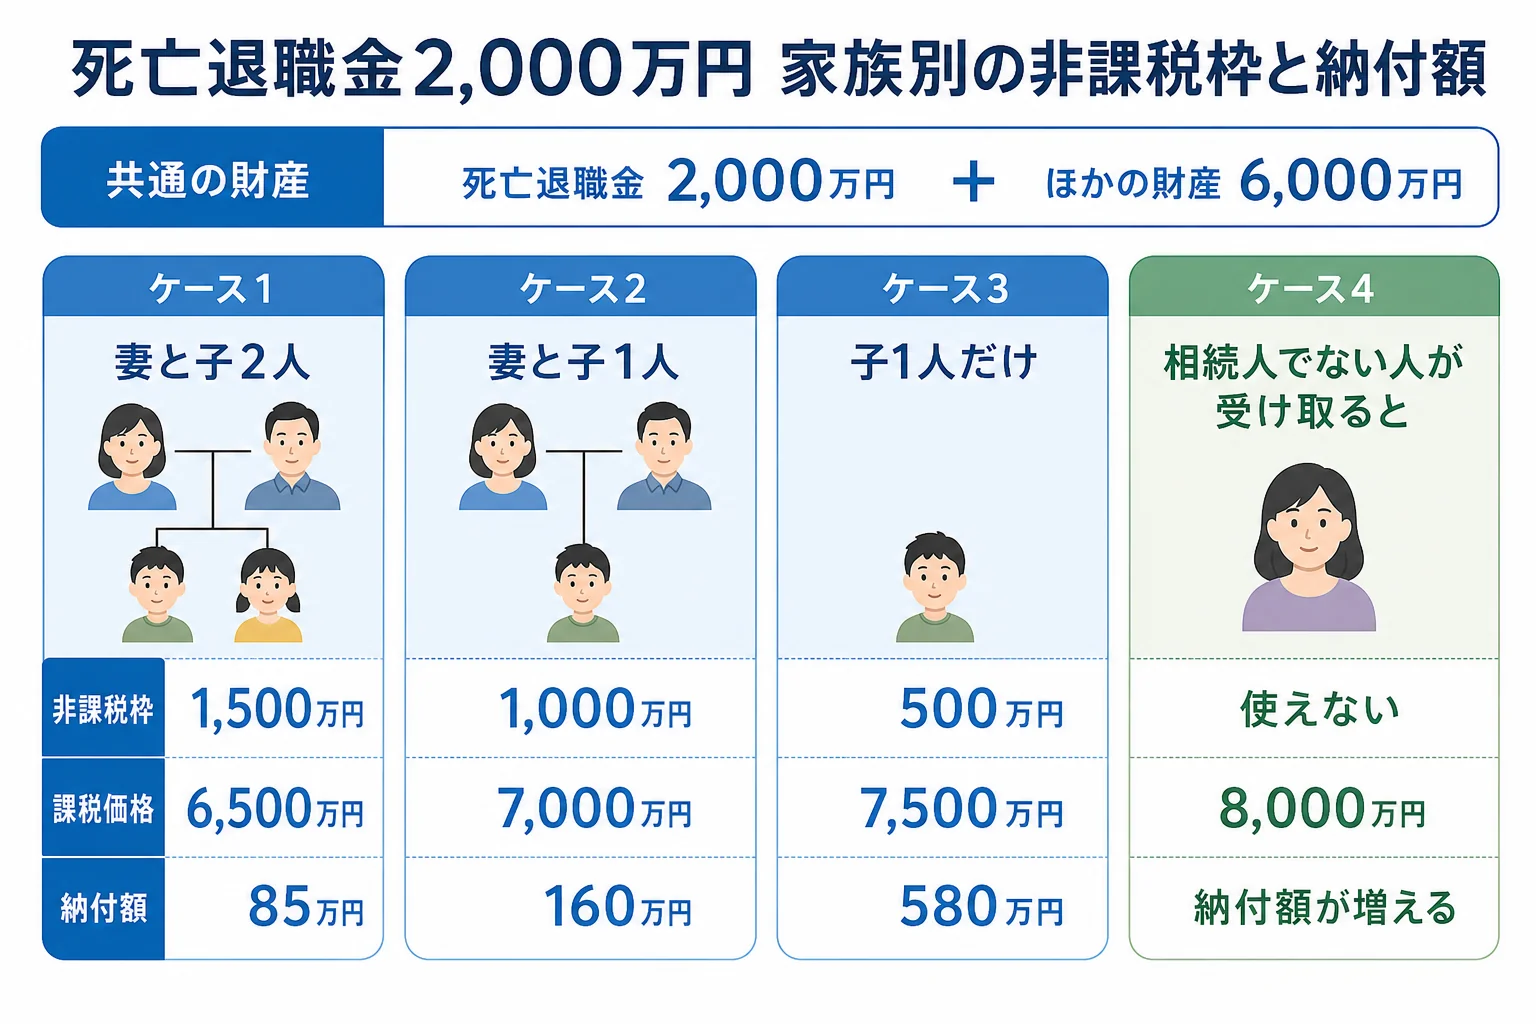
死亡退職金2,000万円・ほかの財産6,000万円のケースでは、妻と子2人なら非課税枠1,500万円で納付額の合計は85万円です。妻と子1人なら枠は1,000万円で160万円、子1人だけなら枠は500万円で580万円になります。同じ退職金でも、相続人の人数で税額が大きく変わります。
例えば、会社員の夫が在職中に亡くなり、会社から死亡退職金2,000万円が出たケースです。自宅や預金など、ほかの財産は6,000万円とします。
| ケース | 非課税枠 | 退職金のうち課税される額 | 課税価格の合計 | 納付額の合計 |
|---|---|---|---|---|
| 妻と子2人 | 1,500万円 | 500万円 | 6,500万円 | 85万円 |
| 妻と子1人 | 1,000万円 | 1,000万円 | 7,000万円 | 160万円 |
| 子1人だけ | 500万円 | 1,500万円 | 7,500万円 | 580万円 |
納付額は、財産を法定相続分どおりに分けたと仮定した数字です。妻の分は配偶者の税額軽減で0円になっています。
妻と子2人のケースを、もう少し細かく見てみますね。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 6,500万円 |
| 基礎控除(3人) | 4,800万円 |
| 課税遺産総額 | 1,700万円 |
| 相続税の総額 | 170万円 |
| 妻の納付額 | 0円(配偶者の税額軽減) |
| 子1人あたりの納付額 | 42万5,000円 |
非課税枠がなかったら、いくら違う?
『非課税枠って、実際どのくらい得なの?』と気になりますよね。退職金2,000万円を全額そのまま財産に足した場合と比べてみます。
| ケース | 枠を使った場合 | 枠がなかった場合 | 差 |
|---|---|---|---|
| 妻と子2人 | 85万円 | 175万円 | 90万円 |
| 妻と子1人 | 160万円 | 235万円 | 75万円 |
| 子1人だけ | 580万円 | 680万円 | 100万円 |
相続人が多いほど枠は広がります。一方で、子1人のケースは枠が500万円でも、税率が高い分だけ差が大きく出ているんです。
非課税枠が使えないのはどんな時?
ここが大事なところです。非課税枠は「相続人」が受け取った死亡退職金にだけ使えます。
| 状況 | 非課税枠 | 注意 |
|---|---|---|
| 妻や子など相続人が受け取る | 使える | 全員の受取額の割合で枠を分け合う |
| 相続人でない人が受け取る | 使えない | 全額が課税の対象になる |
| 亡くなってから3年を過ぎて支給額が決まった | 相続税の対象外 | 受け取った人の一時所得として所得税の対象 |
相続人の数を数える時は、相続放棄をした人も放棄がなかったものとして数えます。枠の計算で人数が減るわけではないんです。
例えば、こんな会話になることもあります。
「会社の規程だと、受取人は内縁の妻になっているみたい」
「相続人じゃないなら、非課税枠は使えないね」
相続人でない人が受け取った場合は、全額が課税価格に入ります。そのうえ、配偶者や子・父母以外が取得した分は相続税が2割増しになるので注意しておきましょう。
詳しい扱いは、国税庁のNo.4117 相続税の課税対象になる死亡退職金で確認できます。
申告で気をつけることは?
死亡退職金は、受取人が会社の規程などで決まっていることが多いお金です。それでも、相続税の計算では財産の合計に入れて考えます。
『遺産分割の話し合いが終わってないけど、退職金はもう振り込まれた』ということも。受け取ったら、金額と受取人が分かる書類を取っておいてください。
会社から弔慰金も出た場合は、扱いが別になります。弔慰金に相続税がかかるかの判定も合わせて見ておくと安心です。
生命保険金にも、同じ「500万円 × 法定相続人の数」の枠が別にあります。退職金の枠とは別々に使えます。
申告と納付は、亡くなったことを知った日の翌日から10か月以内です。基礎控除の額は相続人の人数別の基礎控除の早見表で確認できます。
退職金のほかに自宅や土地がある、受取人が相続人でない人になっている、配偶者の税額軽減を使うので申告が要る、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
死亡退職金の非課税枠はいくらですか?
500万円 × 法定相続人の数です。相続人が3人なら1,500万円になり、相続人が受け取った分にだけ使えます。
相続放棄をした子がいると、非課税枠は減りますか?
減りません。法定相続人の数は、相続放棄がなかったものとして数えます。
死亡退職金が非課税枠以内なら申告はいりませんか?
退職金以外も含めた財産の合計が基礎控除以下なら、申告は不要です。配偶者の税額軽減などを使って0円になる場合は申告が要ります。
まとめ
- 死亡退職金は相続税の対象。相続人が受け取る分は500万円 × 法定相続人の数が非課税
- 退職金2,000万円・ほかの財産6,000万円なら、妻と子2人で85万円、子1人だけで580万円
- 相続人でない人が受け取ると枠は使えず、2割加算の対象にもなる
- 亡くなってから3年を過ぎて支給額が決まった分は、相続税ではなく所得税の対象