当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親とも亡くなり、一人っ子の自分だけが相続人になった。『相続人1人だと、相続税はいくらになるの?』と調べている方も多いはずです。
結論から言うと、相続人が子1人なら基礎控除は3,600万円で、遺産がこれを超えた分に相続税がかかります。この記事では、遺産額ごとの早見表と、実際の計算の流れをケース別に見ていきます。
子ども1人だけが相続すると、相続税はいくら?
相続人が子1人のケースでは、遺産(課税価格の合計)が3,600万円以下なら相続税はかかりません。遺産5,000万円なら160万円、6,000万円なら310万円、1億円なら1,220万円です。
相続人が1人だけなので、基礎控除は3,000万円+600万円×1人=3,600万円です。相続人の中で最も小さい基礎控除になります。
遺産額ごとの相続税を早見表にすると、こうなります。表の遺産額は、借入金や葬式費用、非課税の保険金などを差し引いた後の課税価格の合計です。
| 遺産(課税価格の合計) | 課税遺産総額 | 子1人の相続税 |
|---|---|---|
| 3,000万円 | 0円 | 0円 |
| 4,000万円 | 400万円 | 40万円 |
| 5,000万円 | 1,400万円 | 160万円 |
| 6,000万円 | 2,400万円 | 310万円 |
| 7,000万円 | 3,400万円 | 480万円 |
| 8,000万円 | 4,400万円 | 680万円 |
| 1億円 | 6,400万円 | 1,220万円 |
| 1億5,000万円 | 1億1,400万円 | 2,860万円 |
| 2億円 | 1億6,400万円 | 4,860万円 |
| 3億円 | 2億6,400万円 | 9,180万円 |
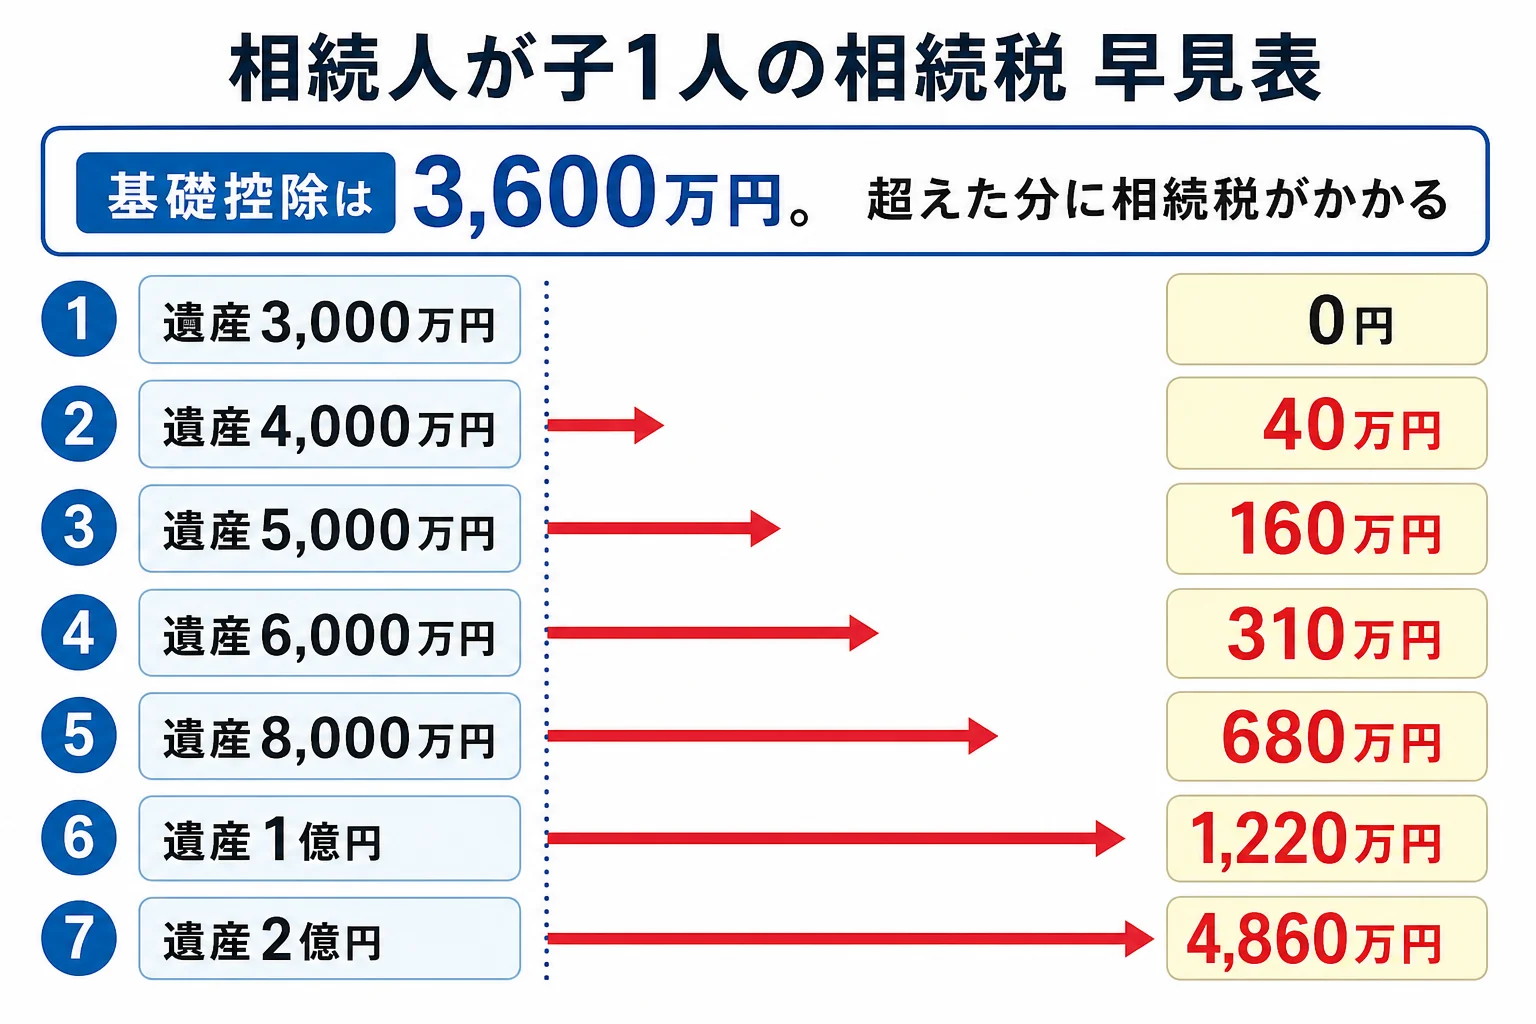
『4,000万円でも40万円かかるの?』と驚く方もいますよね。相続人が1人だと控除が小さいぶん、遺産が少し多いだけで税金がかかりやすいんです。
ほかの人数との比較は、相続人1人〜5人の基礎控除の早見表で見られます。
計算の流れを、遺産6,000万円のケースで見てみると?
早見表の数字がどう出てくるのか、遺産6,000万円のケースで順番に追ってみます。
| 計算の段階 | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 預金や不動産などから債務・葬式費用を引いた額 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 2,400万円 | 6,000万円から3,600万円を引いた額 |
| 法定相続分の取得金額 | 2,400万円 | 子1人なので全額 |
| 速算表の税率・控除額 | 15%・50万円 | 3,000万円以下の区分 |
| 相続税の総額 | 310万円 | 2,400万円×15%から50万円を引いた額 |
| 子の納付税額 | 310万円 | 子1人が全額を取得 |
相続人が子1人なら、相続税の総額がそのまま子の納付税額になります。配偶者の税額軽減のような軽くする仕組みが入らないので、計算はシンプルです。
ただ、ここが大事なところです。子1人のケースは、税額が重くなりやすい組み合わせでもあります。
遺産が1億円になると、課税遺産総額は6,400万円です。速算表では5,000万円を超えて1億円以下の区分に入り、税率は30%、控除額は700万円になります。
6,400万円×30%から700万円を引いて、相続税は1,220万円です。遺産が6,000万円から1億円に増えると、税額は310万円から1,220万円に跳ね上がります。遺産の増え方より、税額の増え方のほうがずっと大きいんです。
- 預金・不動産・株・保険金などの財産を書き出す
- 生命保険金は500万円×1人の非課税枠を引く
- 借入金・未払いの税金・葬式費用を引いて課税価格の合計を出す
- 3,600万円を引いて課税遺産総額を出す
- 速算表の税率と控除額で相続税を計算する
例えば、遺産6,000万円のうち1,000万円が死亡保険金だったケースです。子1人なら非課税枠は500万円なので、課税価格の合計は5,500万円になります。
この場合の相続税は235万円です。同じ6,000万円でも、全部が預金だった時の310万円より75万円少なくなります。
自宅の土地の評価や特例が絡むと、課税価格そのものが変わります。家族構成と財産を入れて試す手順は相続税の計算シミュレーションを自分でやる手順でまとめています。
配偶者がいる場合と比べると、どれくらい違う?
同じ遺産額でも、父が亡くなって母が健在なケースと、両親とも亡くなって子1人だけが相続するケースでは税額が大きく変わります。
| 遺産(課税価格の合計) | ケース1 母と子1人が法定相続分で相続 | ケース2 子1人だけが相続 | 理由・注意 |
|---|---|---|---|
| 5,000万円 | 40万円(母0円・子40万円) | 160万円 | 基礎控除が4,200万円と3,600万円で違う |
| 1億円 | 385万円(母0円・子385万円) | 1,220万円 | 母の取得分は配偶者の税額軽減で0円 |
1億円のケースでは、差は835万円です。母がいれば相続人が2人になり、母の取得分には配偶者の税額軽減も使えます。
「父の時はほとんど税金がかからなかったのに」
「母の時は自分1人だから、控除も軽減もないんだよね」
一人っ子の家庭では、父の相続の時から母の相続まで続けて考えておくと安心です。分け方で2回分の合計がどう変わるかは、2次相続を比べたケースで計算しています。
自宅の土地がある時は、相続税はどう変わる?
子1人の相続では、実家の土地に小規模宅地等の特例が使えるかが大きく効きます。特定居住用宅地等なら、330㎡まで評価が80%下がる特例です。
例えば、実家の土地の評価が4,000万円(330㎡以内)、預金が2,000万円のケースで比べてみます。
| ケース | 土地の評価 | 課税価格の合計 | 子1人の相続税 |
|---|---|---|---|
| 特例が使える(子が同居していた等) | 800万円 | 2,800万円 | 0円(申告は必要) |
| 特例が使えない | 4,000万円 | 6,000万円 | 310万円 |
特例が使えると、相続税は0円になります。ただし、特例を使って0円になる場合は、相続税の申告が必要です。申告しないと特例は使えないので注意しておきましょう。
『実家を出て、自分の持ち家に住んでいるけど使える?』という方もいるかもしれません。同居していない子の場合は、持ち家がないなどの要件があります。要件を満たすかは税理士に確認してください。
相続人が自分1人で手続きを全部抱えている、実家の土地に特例が使えるか分からない、遺産が早見表の4,000万円を超えそう。こんなケースは申告まで一緒に進めてくれる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
一人っ子で遺産が3,600万円以下なら、申告は要りませんか?
課税価格の合計が基礎控除の3,600万円以下なら、相続税の申告は要りません。ただし、小規模宅地等の特例を使って3,600万円以下になる場合は申告が必要です。
孫を養子にしていると、基礎控除は増えますか?
実子がいる場合、養子は1人まで法定相続人の数に入るので、基礎控除は4,200万円になります。ただし、孫養子が取得した分の相続税は2割加算されます。
相続税の申告期限はいつですか?
亡くなったことを知った日の翌日から10か月以内です。提出先は、亡くなった人の住所地の税務署です。
まとめ
- 相続人が子1人なら基礎控除は3,600万円で、相続人の数の中で最も小さい
- 子1人の相続税は遺産5,000万円で160万円、6,000万円で310万円、1億円で1,220万円
- 相続税の総額がそのまま子の納付税額になる
- 母と子1人で相続するケースと比べると、遺産1億円で835万円重くなる
- 実家の土地に小規模宅地等の特例が使えれば大きく下がるが、0円でも申告が必要