当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって、長男の自分がお墓と仏壇を引き継ぐことになった。『お墓をもらった分、相続税が増えるのでは?』と心配になりますよね。
結論から言うと、お墓・墓石・仏壇などは相続税がかからない財産です。ただ、墓石を買ったのが亡くなる前か後か、代金を払い終えていたかで、相続税が変わるケースがあるんです。
この記事では、お墓を引き継ぐ人の税金と、管理費や墓じまいの費用を誰が負担するかをケースで見ていきます。
お墓や仏壇を引き継ぐと、相続税はかかる?
例えば、父が亡くなり子2人が相続人で、長男がお墓と仏壇を引き継ぐケースです。墓地・墓石・仏壇は祭祀財産と呼ばれ、相続税はかかりません。長男がお墓を引き継いでも、そのぶん長男の相続税が増えることはありません。
『仏壇がかなり高価なものでも大丈夫?』と気になる方もいるはずです。ここは注意が要るところで、純金の仏具のように骨董的な価値があるものや、投資目的で持っていたものは非課税になりません。
| ケース | 相続税 | 理由・注意 |
|---|---|---|
| 先祖代々のお墓と仏壇を引き継ぐ | かからない | 祭祀財産は非課税 |
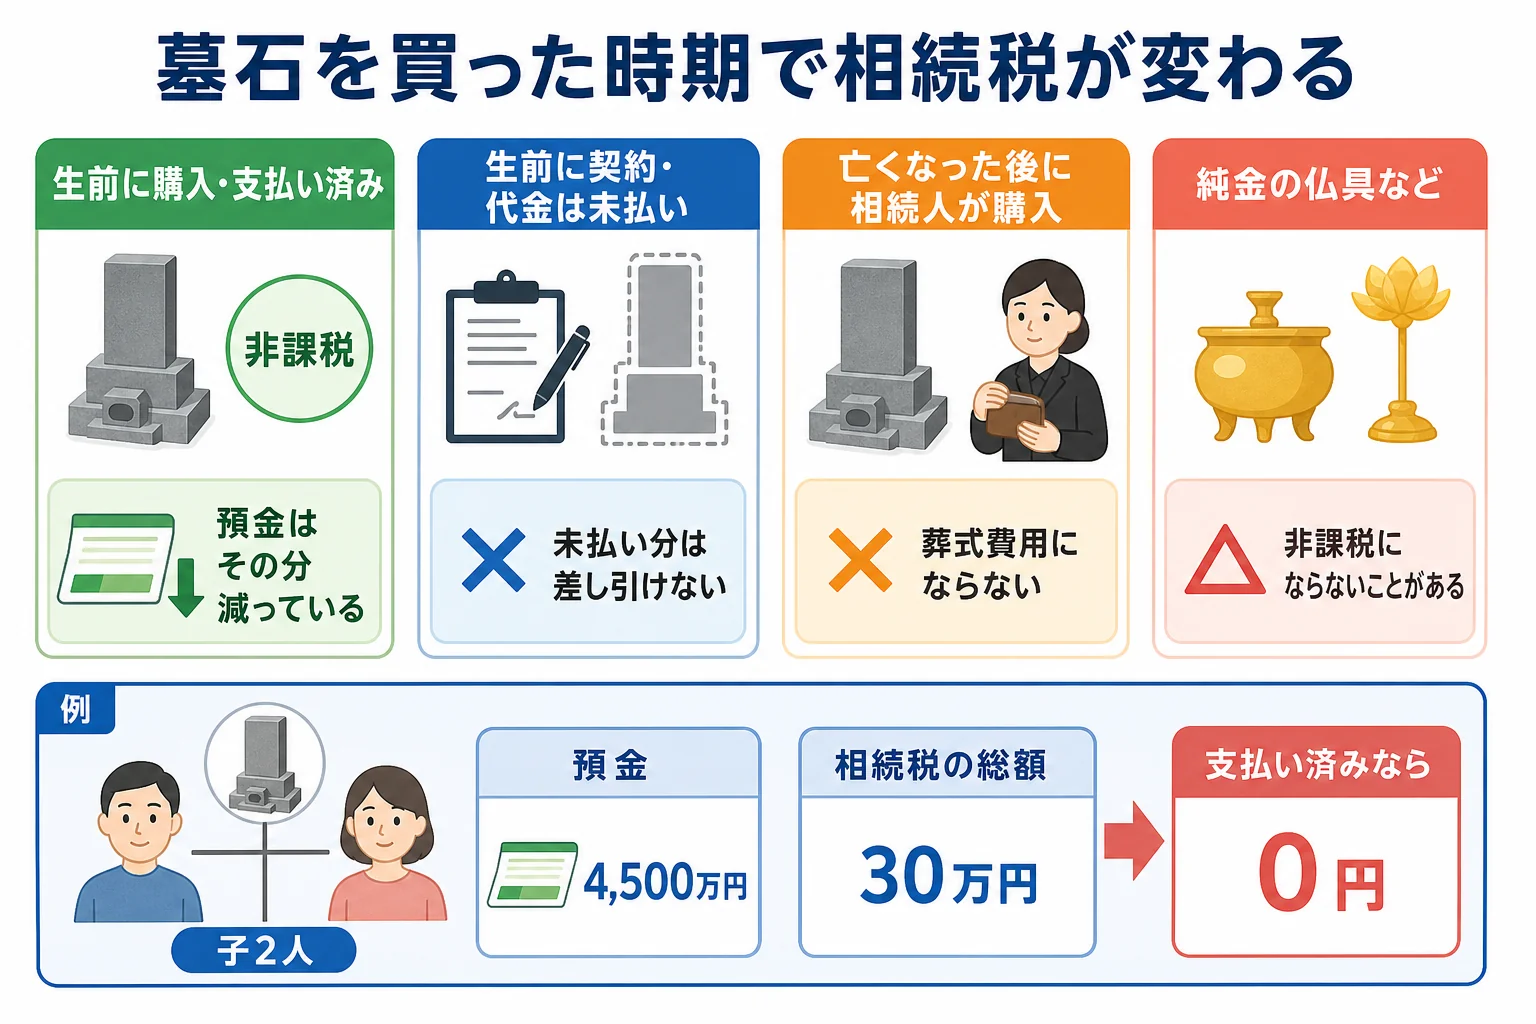
| 亡くなる前に墓石を買い、代金も払い終えていた | かからない(預金はその分減っている) | 墓石は非課税財産になる |
| 亡くなる前に墓石を契約し、代金が未払い | 未払い分を債務として差し引けない | 非課税財産の未払金は債務控除の対象外 |
| 亡くなった後に相続人が墓石を買った | 葬式費用として差し引けない | 墓石の購入費は葬式費用に含まれない |
| 純金の仏具を持っていた | かかることがある | 骨董的価値・投資目的のものは対象外 |
墓石を買った時期で、相続税はどう変わる?
ここが大事なところです。同じ300万円の墓石でも、買った時期と支払いの状況で、相続税の結果が変わります。数字は計算ツールで確かめた金額です。
| ケース | 亡くなった時の預金 | 墓石300万円の扱い | 課税価格の合計 | 基礎控除 | 相続税の総額 |
|---|---|---|---|---|---|
| 子2人・亡くなる前に買って支払い済み | 4,200万円 | 非課税(すでに預金から出ている) | 4,200万円 | 4,200万円 | 0円 |
| 子2人・亡くなる前に契約し代金は未払い | 4,500万円 | 未払い分は差し引けない | 4,500万円 | 4,200万円 | 30万円 |
| 子2人・亡くなった後に相続人が買った | 4,500万円 | 葬式費用にならず差し引けない | 4,500万円 | 4,200万円 | 30万円 |
下の2つのケースでは、法定相続分どおりに分けると子1人あたりの納付税額は15万円です。国税庁のタックスアンサーでも、生前に買ったお墓の未払代金は債務として差し引けないとされています。
『だったら、生前にお墓を買っておけばよかった』と思う方も多いはずです。実際、生前に代金まで払っておけば、その分の預金は相続財産から外れます。ただ、必要以上に高価なものや投資目的のものは非課税にならないので、その点は税理士に確認しておきましょう。
基礎控除の人数ごとの金額は相続人1人〜5人のケース別早見表で確かめられます。
お墓の管理費や墓じまいの費用は誰が払う?
お墓や仏壇を引き継ぐ人を、祭祀承継者といいます。祭祀承継者は、亡くなった人が指定していればその人、指定がなければ地域の慣習で決まり、それでも決まらない時は家庭裁判所が決めます。
実は、祭祀承継者は相続人でなくてもかまいません。相続放棄をした人でも、お墓を引き継ぐことはできるんです。
費用の面では、霊園の年間管理料や法要の費用は、引き継いだ人が負担するのが一般的です。兄弟の間では、こんな話し合いになることがよくあります。
「お墓を見ていくのは自分だから、管理料の分を少し多めに相続させてほしい」
「それなら、預金を少し多めに取ってもらう形でどうかな」
遺産分割で、お墓を引き継ぐ人に多めに財産を分けるのも1つの方法です。決めた内容は遺産分割協議書に書いておきましょう。
墓じまいの費用も、引き継いだ人が負担するのが一般的です。墓じまいの費用や四十九日などの法要の費用は葬式費用には入らないので、相続税の計算で差し引くことはできません。
- 霊園や寺院の使用規則(承継の届け出に必要な書類)
- 年間管理料の金額と、引き落とし口座の変更
- 亡くなる前に契約した墓石や仏壇の代金が残っていないか
- 仏壇や仏具に、純金など高価なものが含まれていないか
- 管理料を誰が負担するかを、兄弟で話し合ったか
亡くなる前後にお墓や仏壇を買っていて、相続税の計算にどう入るか分からない。財産が基礎控除に近くて、葬式費用や債務の差し引き方で申告の要否が変わりそう。そんなケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかにも、マンションの滞納管理費の差し引き方のように、債務として差し引けるかどうかで結果が変わる財産があります。不動産全体の流れは不動産を相続したら何から始める?で見ています。
よくある質問
お墓を引き継いだら、その分ほかの遺産が少なくなりますか?
お墓は遺産分割の対象とは別に扱われるので、引き継いだからといって法定相続分が減るわけではありません。管理の負担を考えて、相続人の話し合いで分け方を調整することはできます。
葬儀の時に払ったお布施は差し引けますか?
葬儀の時にお寺に払ったお布施や戒名料は、葬式費用として差し引けます。ただ、四十九日などの法要のお布施は葬式費用に含まれません。
墓じまいをして遺骨を移すのに、許可は要りますか?
遺骨を別の場所に移す時は、今のお墓がある市区町村で改葬の許可を取ります。必要な書類は市区町村ごとに違うので、窓口で確かめてみてください。
まとめ
- 墓地・墓石・仏壇などの祭祀財産には相続税がかからない
- 純金の仏具など、骨董的価値・投資目的のものは非課税にならない
- 生前に買ったお墓の未払代金は、債務として差し引けない
- 亡くなった後に買った墓石の代金は、葬式費用として差し引けない
- 管理料や墓じまいの費用は、引き継いだ人が負担するのが一般的