当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続したけれど、誰も住む予定がない。売るなら「3,000万円控除が使える」と聞いたものの、うちは当てはまるのか分からない。そんな方も多いですよね。
結論から言うと、この特例は「建てた時期」「亡くなる直前に誰が住んでいたか」「売る時期と金額」の3つで使えるかが決まります。親が老人ホームに入っていた家でも、条件を満たせば使えるんです。
この記事では、よくある5つのケースで、使える・使えないの分かれ目を確認していきます。
わが家の実家は、3,000万円控除の対象になる?
例えば、1980年に建てた一戸建てに母が一人で住んでいて、母が亡くなり子2人が相続したケースです。相続のあと誰も住まず、貸してもいない状態で、2027年12月31日までに1億円以下で売れば、子それぞれが譲渡所得から最高3,000万円を差し引ける可能性があります。売った年の翌年に確定申告をすることが条件です。
この特例の正式な名前は「被相続人の居住用財産(空き家)を売ったときの特例」です。相続した空き家を売って利益が出た時、その利益(譲渡所得)から最高3,000万円を差し引けます。
ここで気をつけたいのは、相続税ではなく、売った時にかかる所得税・住民税の特例だということ。相続税を減らす小規模宅地等の特例とは、別の税金の話なんです。
まずは、国税庁が示している主な要件を並べてみます。
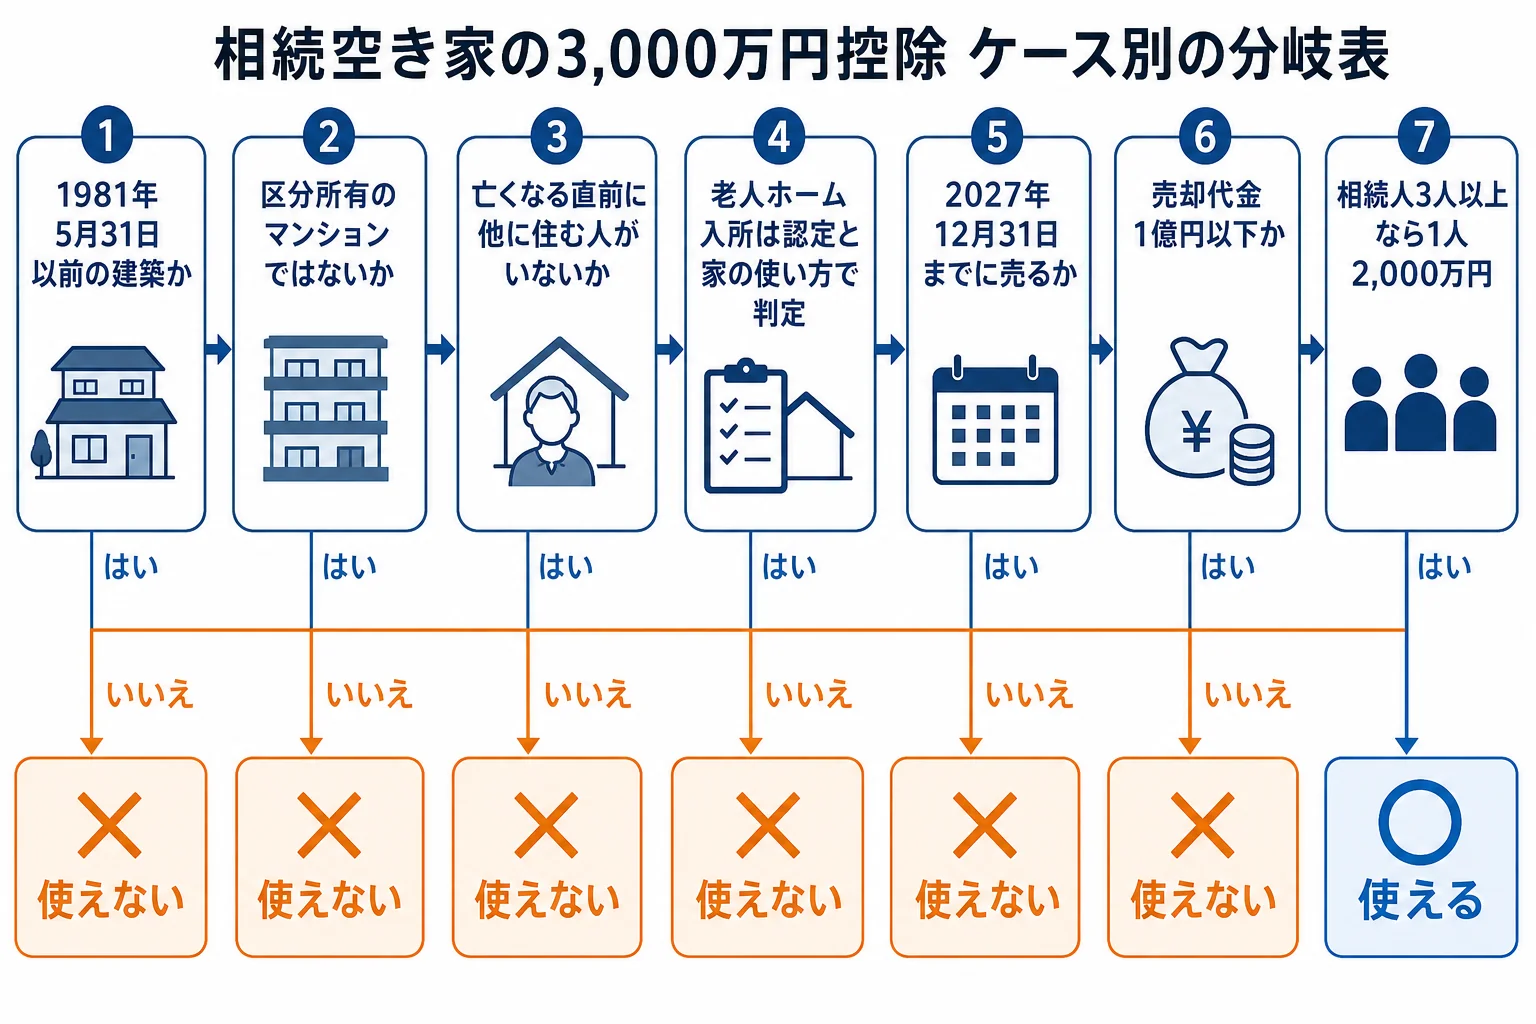
- 1981年(昭和56年)5月31日以前に建てられた家であること
- マンションなど区分所有建物として登記された建物ではないこと
- 亡くなる直前に、亡くなった人以外に住んでいる人がいなかったこと
- 相続してから売るまで、住んだり貸したり事業に使ったりしていないこと
- 2027年12月31日までに売ること
- 相続開始から3年を経過する日の属する年の12月31日までに売ること
- 売却代金が1億円以下であること
- 売った翌年に確定申告をすること
要件の原文は国税庁 No.3306で確認できます。
5つのケースで判定すると、どうなる?
『うちは母が施設に入っていたから、無理だろうな』と思っている方もいるはずです。実は、そう決めつけるのは早いんです。
よくある5つのケースを表にまとめました。
| ケース | 判定 | 理由・注意 |
|---|---|---|
| 1980年建築の一戸建てに母が一人暮らし、相続後は空き家 | 使える可能性が高い | 建築時期・居住者の要件を満たす。売る時期と金額を確認 |
| 父が要介護認定を受けて老人ホームに入所し、そのまま亡くなった | 条件付きで使える | 入所後も家に荷物を置くなど父のために使い、貸したり他人が住んだりしていないこと |
| 亡くなる直前まで長男家族が同居していた | 使えない | 亡くなった人以外に住んでいる人がいたため |
| 実家が分譲マンション | 使えない | 区分所有建物として登記された建物は対象外 |
| 1990年に建て替えた一戸建て | 使えない | 1981年(昭和56年)5月31日以前の建築ではない |
老人ホームに入っていた親の家は?
親が老人ホームに入ったまま亡くなるケースは、とても多いですよね。
この場合、次の条件をすべて満たせば、施設に入る前に住んでいた家を「亡くなる直前まで住んでいた家」として扱えます。
- 亡くなった人が、介護保険の要介護認定か要支援認定(または障害支援区分の認定)を受けていた
- 入所先が、特別養護老人ホーム・有料老人ホーム・介護老人保健施設・サービス付き高齢者向け住宅などの決められた施設だった
- 入所してから亡くなるまで、家具や荷物を置くなど亡くなった人のために家が使われていた
- その間、家を貸したり、事業に使ったり、ほかの人が住んだりしていなかった
- 入所する直前に、亡くなった人以外に住んでいる人がいなかった
詳しくは国税庁 No.3307にまとめられています。
例えば、こんな会話はよくあります。
「施設に入ってる間、空き家がもったいないから知り合いに貸してたよね」
「それ、特例が使えなくなるかもしれない…」
入所中に家を貸していた期間があると、要件から外れてしまいます。認定を受けていたかどうかも、施設の書類で確認しておきましょう。
「使えない」と言われやすいのは、どんな時?
ここからは、相談の多い「使えないケース」を見ていきます。
亡くなる前に子どもが同居していた
亡くなる直前に、亡くなった人以外の誰かが一緒に住んでいた家は対象外です。
『同居していたほうが、税金は得なんじゃないの?』と思いますよね。相続税の小規模宅地等の特例では同居が有利になる場面もあります。ただ、この空き家の特例では反対に、同居人がいると使えないんです。
実家がマンションだった
分譲マンションのように区分所有建物として登記された建物は、この特例の対象になりません。
実家がマンションの場合は、取得費加算の特例など、ほかの方法がないかを確認してみてください。
相続した後に住んだ・貸した
相続してから売るまでの間に、子どもが住んだり、人に貸したり、駐車場として事業に使ったりすると要件から外れます。
「少しの間だけ貸して、家賃で固定資産税をまかなおう」と考える方もいますが、売る予定があるなら慎重に考えておきましょう。
売却代金が1億円を超えた
売却代金が1億円を超えると使えません。兄弟で持ち分を分けて売った場合も、合計した売却代金で判定されます。
都市部の広い土地は、1億円の線に届くことも。売り出し価格を決める前に、確認しておきたいところです。
いつまでに売れば使える?期限のケース比較
期限は2つあり、どちらにも間に合う必要があります。
1つは、相続開始から3年を経過する日の属する年の12月31日まで。もう1つは、特例そのものの期限である2027年12月31日までです。
相続した土地を3年以内に売却すれば使える、と覚えている方も多いはずです。正確には「3年を経過する日の属する年の12月31日」なので、年末まで少し余裕があります。
| 亡くなった日 | 相続開始から3年を経過する年の末日 | 特例の期限 | 売却の締め切り |
|---|---|---|---|
| 2023年5月 | 2026年12月31日 | 2027年12月31日 | 2026年12月31日 |
| 2024年10月 | 2027年12月31日 | 2027年12月31日 | 2027年12月31日 |
| 2025年8月 | 2028年12月31日 | 2027年12月31日 | 2027年12月31日 |
2025年に亡くなったケースでは、特例の期限のほうが先に来ます。『3年あるから大丈夫』と思っていると、間に合わないこともあるんです。
古い家を壊さずに売ってもいい?
売り方は大きく3つあります。
1つ目は、耐震基準を満たすようにした家を土地ごと売る方法。2つ目は、家を取り壊して土地だけを売る方法です。
3つ目は、2024年1月1日以後の譲渡で使えるようになった方法です。売った年の翌年2月15日までに、耐震改修か取り壊しが終われば対象になります。買主が工事をする場合もこれに当たるので、古い家のまま売り出す道が広がりました。
相続人が3人以上だと、控除はいくらになる?
2024年1月1日以後の譲渡で、家を相続した相続人が3人以上いる場合、1人あたりの控除は最高2,000万円になります。2人までなら1人最高3,000万円です。
| ケース | 1人あたりの控除の上限 | 注意 |
|---|---|---|
| 子1人が相続して売る | 3,000万円 | 要件を満たせば1人で使える |
| 子2人が共有で相続して売る | 3,000万円 | 2人とも要件を満たす場合 |
| 子3人が共有で相続して売る | 2,000万円 | 2024年1月1日以後の譲渡が対象 |
ここが大事なところです。誰が家を相続するかで、使える控除の合計が変わります。兄弟が3人いても、遺産分割で家を相続するのが2人なら、ケースが変わってきます。
相続税を払った人は、どちらの特例を選ぶ?
相続税を納めた人には、相続財産を売った時の取得費加算の特例もあります。申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せる仕組みです。
ただ、空き家の3,000万円控除とこの取得費加算は、一緒には使えません。どちらが得になるかは、売却益と相続税額で変わるので、両方で計算してみてください。
空き家の相続や相続税全体の流れは、相続税の基礎控除を家族の人数別に確認した記事や、小規模宅地の特例が使えるかのケース別判定もあわせて見てみてください。
親が施設に入っていた、兄弟3人で共有している、相続税の申告もある。こうしたケースは要件の確認と書類集めが重なるので、相続税と売った時の税金をまとめて税理士に相談すると進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告と書類は、何を用意する?
この特例は、売った年の翌年に確定申告をしないと使えません。控除を差し引いて譲渡所得が0円になる場合でも、申告が必要です。
申告には、家のある市区町村で発行してもらう「被相続人居住用家屋等確認書」などの書類を付けます。発行まで時間がかかることもあるので、売買契約が決まったら早めに市区町村の窓口に問い合わせておきましょう。
- 登記簿や固定資産税の書類で、建築時期と建物の種類を確認する
- 亡くなる直前に誰が住んでいたか、老人ホーム入所の有無と認定を確認する
- 相続登記をして、誰が家を相続したかを確定させる
- 売る時期を、2つの期限の早いほうに合わせて決める
- 市区町村に確認書の発行を申請し、翌年に確定申告をする
それぞれの要件を満たすかは、家の状況によって判断が分かれます。迷う点は税理士や税務署に確認してみてください。
よくある質問
相続した空き家を売った時、3,000万円控除は自動で引かれますか?
自動では引かれません。売った年の翌年に確定申告をして、被相続人居住用家屋等確認書などを付けて初めて使えます。
親が老人ホームに入っていた家でも使えますか?
要介護認定などを受けて決められた施設に入所し、入所後も家を貸したり他人が住んだりしていなければ、使える可能性があります。入所中の家の使い方を確認しておきましょう。
実家がマンションでも空き家特例は使えますか?
区分所有建物として登記されたマンションは対象外です。取得費加算の特例など、ほかの方法を検討してみてください。
まとめ
- 空き家の3,000万円特別控除は、売った時の所得税・住民税の特例
- 1981年5月31日以前の建築、区分所有でない、直前に他の居住者がいないことが条件
- 老人ホームに入所していた場合も、認定と家の使い方の条件を満たせば対象になりうる
- 売却期限は2027年12月31日と、相続開始から3年を経過する年の末日の早いほう
- 売却代金は1億円以下、相続人3人以上なら1人最高2,000万円、確定申告が必要