当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
土地があるなら、アパートを建てれば相続税対策になる。そう聞いて『本当に効果があるの?借金してまで建てるべき?』と迷っている方も多いはずです。
結論から言うと、アパート経営で相続税の評価は下がります。ただ、効果を生むのは借金そのものではなく、現金を建物に変えることです。借入あり・なし、満室・空室のケースで数字を見ていきます。
アパート経営で相続税はどれくらい下がる?
現金で持っていると額面どおりに評価されますが、アパートにすると建物は固定資産税評価額から借家権割合30%分を、土地は貸家建付地として評価を下げられます。借入をして建てても、借入なしで建てても、建てた直後の効果は同じです。空室が増えると評価の下がり方が小さくなります。
評価の下げ方は国税庁のルールで決まっています。
- 建物(貸家): 固定資産税評価額から、借家権割合30%×賃貸割合の分を差し引く
- 土地(貸家建付地): 自用地の評価×(1−借地権割合×借家権割合×賃貸割合)
- 貸付事業用の土地は、要件を満たせば小規模宅地等の特例で200㎡まで50%減額
ここからは、計算の流れを見せるための仮の数字で考えます。母はすでに亡くなり、相続人は子2人。父の財産は、自宅以外の土地(自用地の評価5,000万円)と預金1億5,000万円の合計2億円です。
この土地に建築費1億円のアパートを建て、建物の固定資産税評価額が6,000万円、土地の借地権割合が60%だったとします(実際の評価額や借地権割合は物件ごとに違います)。
| 計算の段階 | 建てる前 | 建てた後(満室) |
|---|---|---|
| 土地 | 5,000万円 | 4,100万円(貸家建付地) |
| 建物 | なし | 4,200万円(貸家) |
| 預金 | 1億5,000万円 | 5,000万円 |
| 課税価格の合計 | 2億円 | 1億3,300万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1億5,800万円 | 9,100万円 |
| 相続税の総額 | 3,340万円 | 1,420万円 |
| 子1人の納付税額 | 1,670万円 | 710万円 |
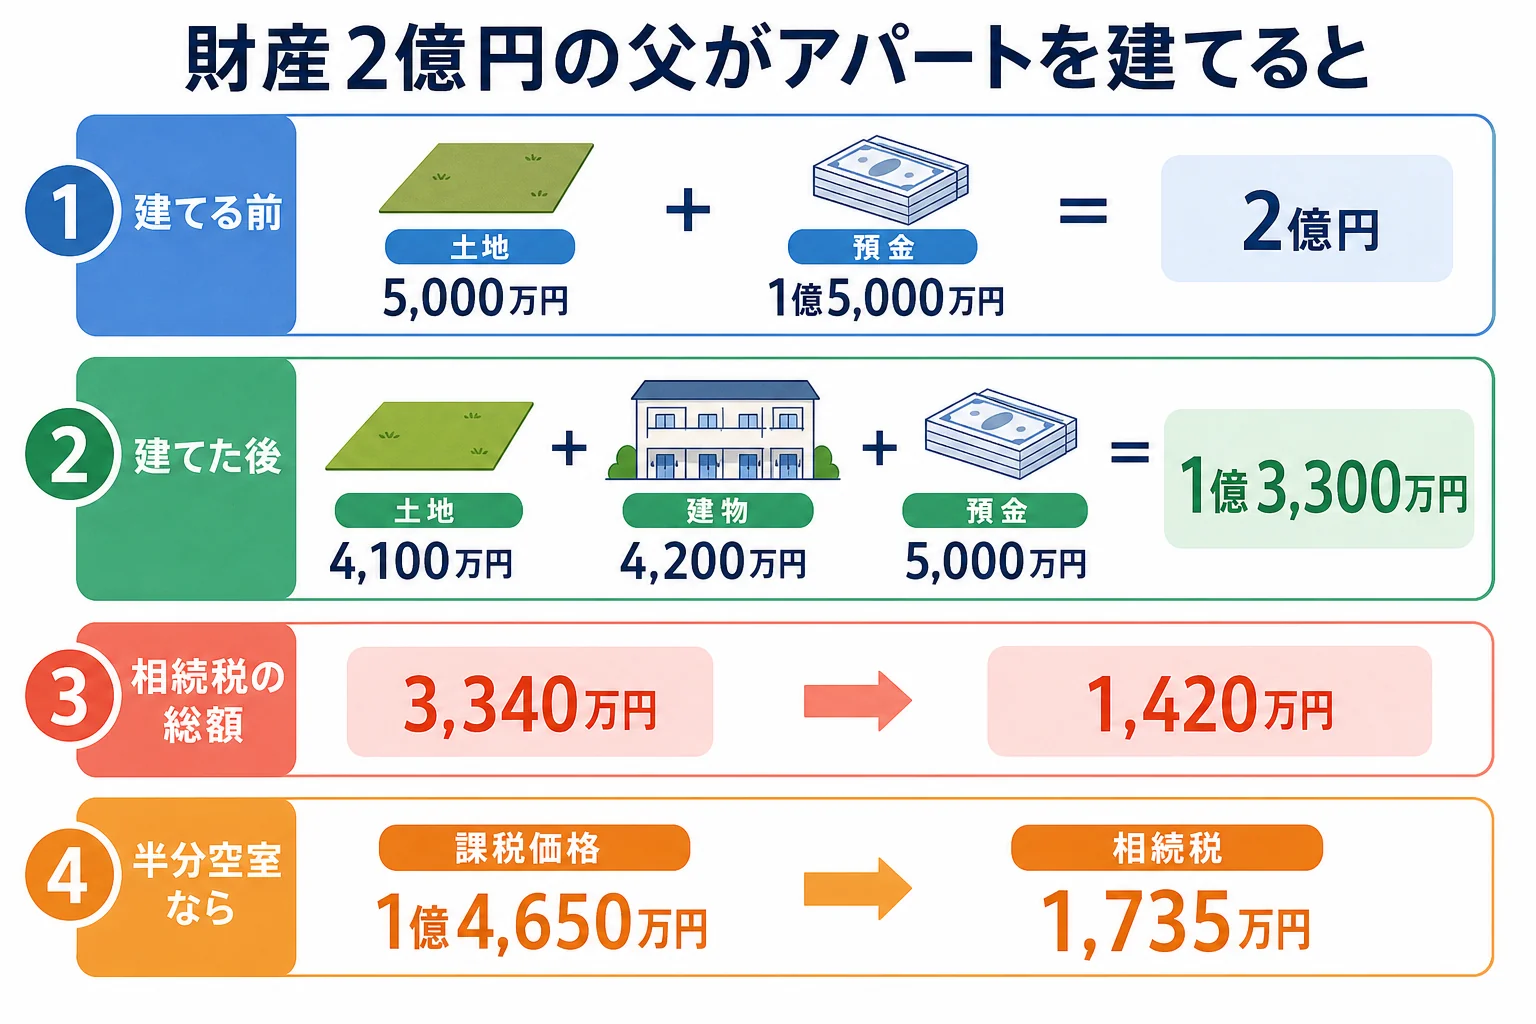
建物は6,000万円×(1−30%)で4,200万円、土地は5,000万円×(1−60%×30%)で4,100万円です。1億円の現金を使って建てたことで、財産全体の評価が6,700万円下がる。これがアパート経営の効果の正体なんです。
借入あり・なしで、相続税対策の効果は変わる?
『アパートローンを組んだ方が節税になるって聞いたけど?』という方もいますよね。実は、建てた直後の効果は借入があってもなくても同じです。
同じ例で、預金を使わず1億円を借りて建てたケースと比べてみます。
| ケース | 土地 | 建物 | 預金 | 借入 | 課税価格の合計 |
|---|---|---|---|---|---|
| 借入なし(預金1億円で建てる) | 4,100万円 | 4,200万円 | 5,000万円 | なし | 1億3,300万円 |
| 借入あり(1億円を借りて建てる) | 4,100万円 | 4,200万円 | 1億5,000万円 | マイナス1億円 | 1億3,300万円 |
借りたお金は預金として残り、その分の借入は債務として差し引きます。プラスとマイナスが打ち消し合うので、借金をしたこと自体で評価が下がるわけではありません。
違いが出るのは、その後の手元資金です。借入ありなら、毎月の返済を家賃でまかなえるかが大事になります。
アパート経営の相続税対策で失敗するのはどんな時?
ここが大事なところです。相続税が減っても、アパート経営そのもので損をすれば意味がありません。
例えば、さきほどのアパートが半分空室のまま相続を迎えたケースです。賃貸割合が50%になると、建物は5,100万円、土地は4,550万円に評価が上がります。
| ケース | 課税価格の合計 | 相続税の総額 | 子1人の納付税額 |
|---|---|---|---|
| 満室 | 1億3,300万円 | 1,420万円 | 710万円 |
| 半分空室 | 1億4,650万円 | 1,735万円 | 867万5,000円 |
| 建てなかった | 2億円 | 3,340万円 | 1,670万円 |
空室が出ると、評価の下がり方が小さくなるうえ、家賃収入も減ります。
「相続税が下がるなら、多少の空室は仕方ないよね」
「でも返済が家賃でまかなえないと、預金を取り崩すことになるよ」
- その場所に借り手がつくか、家賃の相場を調べたか
- 空室が出ても返済を続けられる資金計画か
- 修繕や建て替えの費用を見込んでいるか
- 相続の時、アパートを誰が継ぐか決めているか
- 子が複数いる場合、アパートと預金をどう分けるか
アパートは分けにくい財産です。子が複数いると、誰が継ぐかでもめることもあります。家族信託で管理を任せる方法もありますが、家族信託で後悔するケースも知ったうえで検討してみてください。
相続税対策は、アパート以外にも生前贈与などの方法があります。順番を考えたい時は親が元気なうちの相続対策も参考にしてみてください。
土地の評価や借地権割合が分からない、借入の返済計画と相続税をあわせて考えたい、アパートを誰に継がせるか決めたい。こんなケースは、建てる前に税理士へ試算を頼むと、効果と負担を比べやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
アパートローンを組んだ方が相続税対策の効果は大きいですか?
建てた直後の効果は、借入あり・なしで同じです。借りたお金は預金として残り、借入は債務として差し引くので打ち消し合います。評価が下がるのは、現金を建物と貸家建付地に変えたことによるものです。
アパートが空室だと相続税対策の効果はどうなりますか?
建物と土地の評価は賃貸割合を使って下げるので、空室が増えると下がり方が小さくなります。例えば半分空室なら、満室の時より評価が高くなります。
アパートの土地に小規模宅地等の特例は使えますか?
貸付事業用宅地等として、200㎡まで50%減額できる場合があります。申告が必要で、要件を満たすかは税理士に確認してみてください。
まとめ
- アパートにすると、建物は借家権割合30%分、土地は貸家建付地として評価が下がる
- 仮の例では財産2億円・子2人で、相続税が3,340万円から1,420万円に下がる
- 借入あり・なしで、建てた直後の効果は同じ
- 半分空室なら相続税は1,735万円になり、効果が小さくなる
- 家賃で返済をまかなえるか、誰が継ぐかを建てる前に決めておく