当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄弟3人で遺産を分けることになったけれど、『相続税は誰がいくら払えばいいの?』と迷っていませんか。
結論から言うと、相続税はまず家族全体の総額を出し、それを各人が実際に取得した財産の割合(按分割合)で分けて払います。この記事では、兄弟3人のケースで分け方ごとの負担額を計算していきます。
兄弟3人なら、相続税は誰がいくら払う?
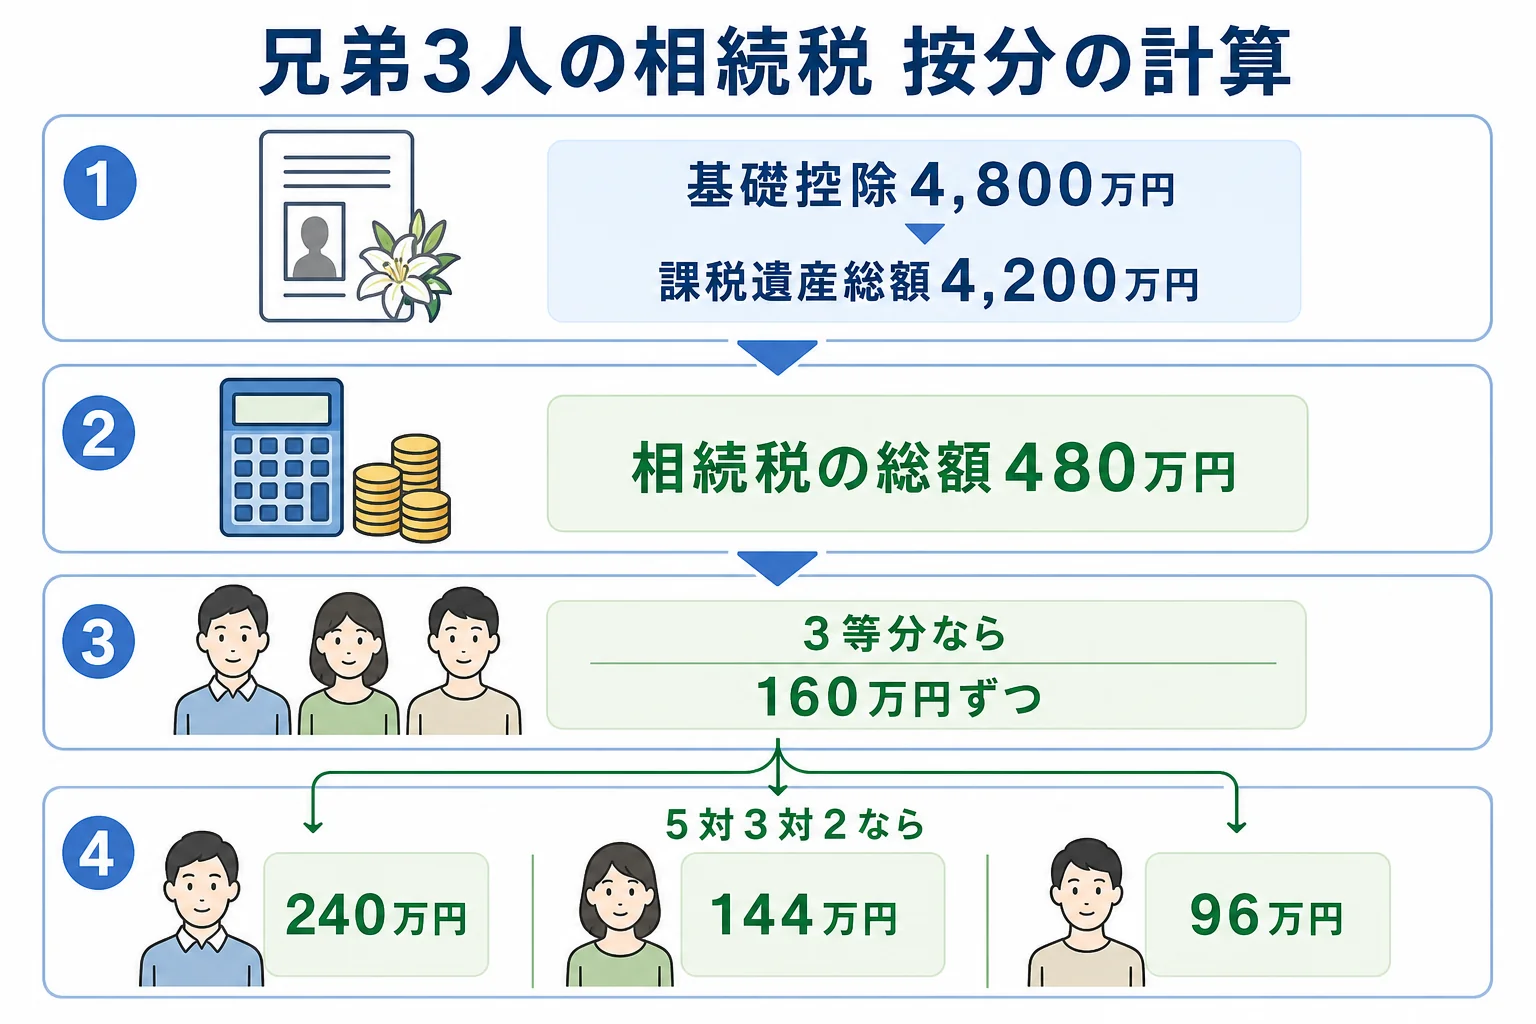
母が先に亡くなり、父の遺産9,000万円を子3人が相続したケース。相続税の総額は480万円です。3等分なら1人160万円ずつ。長男4,500万円・次男2,700万円・三男1,800万円で分けると、按分割合は5対3対2で、240万円・144万円・96万円になります。
相続税の総額は、分け方では変わりません。課税価格から基礎控除を引き、法定相続分で分けたと仮定して計算するからです。
変わるのは「誰がいくら払うか」だけなんです。兄弟で分け方を話し合う時は、取り分と一緒に税金の負担も並べて見ておくと揉めにくくなります。たくさんもらった人ほど多く払う、とイメージしておくと分かりやすいですよね。
分け方ごとの按分割合と納付額
計算の流れを先に見ておきます。子3人なので基礎控除は4,800万円です。
| 計算の段階 | 9,000万円・子3人のケース |
|---|---|
| 課税価格の合計 | 9,000万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 4,200万円 |
| 法定相続分(3分の1ずつ)に応ずる取得金額 | 1,400万円ずつ |
| 1人分の税額(1,400万円 × 15% − 50万円) | 160万円 |
| 相続税の総額 | 480万円 |
この480万円を、実際に取得した割合で分けます。按分割合は「その人の課税価格 ÷ 全員の課税価格の合計」です。5対3対2で分けたケースなら、長男は4,500万円 ÷ 9,000万円で0.5、次男は0.3、三男は0.2になります。
| ケース | 長男 | 次男 | 三男 |
|---|---|---|---|
| 3等分(3,000万円ずつ) | 160万円 | 160万円 | 160万円 |
| 5対3対2(4,500万円・2,700万円・1,800万円) | 240万円 | 144万円 | 96万円 |
| 遺産1億5,000万円で、長男が実家込み9,000万円・次男と三男が3,000万円ずつ | 864万円 | 288万円 | 288万円 |
3つ目のケースは遺産1億5,000万円なので、課税遺産総額は1億200万円、相続税の総額は1,440万円です。按分割合6対2対2で分けています。
人数ごとの基礎控除は基礎控除の早見表で確認できます。
実家を継いだ長男の負担が重い時は?
『実家は売れないのに、税金だけ多いのは困る』という声はよくありますよね。実家のように現金にしにくい財産を多く取得した人ほど、納税資金に困りやすいんです。
「長男だけ864万円も払うのは、不公平じゃないですか?」
「取得した財産が多い分、負担も多くなる仕組みです。現金が足りないなら、分け方そのものを話し合ってみてください」
実は、自宅の土地に小規模宅地等の特例が使えると、長男の課税価格が下がり、按分割合も変わります。同居していた二世帯住宅なら、二世帯住宅の特例の判定も見ておきましょう。
按分割合は、小規模宅地等の特例や債務・葬式費用を差し引いた後の課税価格で計算します。葬式費用を長男が負担したなら、長男の課税価格が下がり、そのぶん長男の割合も小さくなります。
按分で気をつけることは?
兄弟の誰かが法定相続人でない人(孫養子など)だったり、遺贈を受けた人がいたりすると、その人の税額には2割加算がかかります。按分した後に加算されるので、合計は総額より増えます。
例えば、兄弟3人に加えて、父の養子になっていた孫も相続人になるケース。孫養子は按分額に2割をのせて納めます。兄弟と同じ額をもらっても、納める額は同じにならないんです。
また、相続税の申告・納付の期限は、亡くなったことを知った日の翌日から10か月以内です。原則は現金一括で、各人が自分の分を納めます。
『兄がまとめて払ってくれればいい』と考える方もいるはずです。ただ、ほかの兄弟の分を代わりに払うと、その分が贈与と見られることがあります。
兄弟3人以上で分ける、実家や土地の評価が絡む、取得割合で揉めている。こんなケースは、按分と申告を税理士にまとめて頼むと楽です。個別の判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
按分割合は自分たちで決めてもいいですか?
按分割合は、各人が実際に取得した財産の課税価格で決まります。分け方を話し合うことで、結果として割合が変わります。
遺産分割がまとまっていない時はどう按分しますか?
法定相続分で取得したものとして仮に申告します。申告期限後3年以内の分割見込書を出しておけば、分割後に特例を受けられます。
相続税がかかるのは誰ですか?
相続や遺贈で財産を取得した人が、按分された自分の分を納めます。遺産が基礎控除以下なら申告は要りません。
まとめ
- 相続税の総額は分け方で変わらず、按分割合で各人の負担が決まる
- 9,000万円・子3人の総額は480万円、3等分なら160万円ずつ
- 5対3対2で分けると240万円・144万円・96万円
- 孫養子や受遺者の分には2割加算がかかる
- ほかの兄弟の分を代わりに払うと贈与と見られることがある