当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
在職中に夫が亡くなり、会社から弔慰金を受け取った。ありがたいけれど、これに相続税はかかるのか、申告に書く必要があるのか。分からないままだと落ち着きませんよね。
結論から言うと、会社からの弔慰金は、亡くなった時の普通給与の一定額までは相続税がかかりません。目安は、仕事が原因の死亡なら3年分、それ以外なら半年分です。
この記事を読めば、自分の家のケースで弔慰金のどこまでが非課税で、超えた分をどう扱うかが分かります。
弔慰金は、普通給与の半年分か3年分まで非課税
例えば、会社員の夫が病気で亡くなり、妻と子2人が相続人のケースです。夫の普通給与が月40万円なら、半年分の240万円までの弔慰金は相続税の対象になりません。会社から300万円を受け取ったら、超えた60万円は死亡退職金と同じ扱いになります。
国税庁の案内では、亡くなったことで受け取る弔慰金や花輪代、葬祭料は、通常は相続税の対象になりません(No.4120 相続税がかかる弔慰金)。
ただ、雇い主から受け取る弔慰金には、非課税になる金額の目安があります。目安を超えた部分は、退職手当金等として相続税の対象になるんです。
| 亡くなった原因 | 非課税になる弔慰金の目安 |
|---|---|
| 業務上の死亡(仕事中の事故など) | 亡くなった時の普通給与の3年分 |
| 業務上でない死亡(病気など) | 亡くなった時の普通給与の半年分 |
ここでいう普通給与は、俸給・給料・賃金・扶養手当・勤務地手当などの合計です。毎月の給与をもとに見る、と覚えておくと分かりやすいです。
『半年分って、手取りで計算するの?』と迷う方もいるかもしれません。目安は額面の普通給与で見るので、給与明細の支給額の欄を確かめてみてください。
弔慰金という名前でも、退職金と見られることがある
会社の退職給与規程に基づいて支払われるお金は、名前が弔慰金でも、実質が退職手当金なら相続税の対象になります。規程が無い場合は、亡くなった人の地位や功労、同業の相場などで判断されます。
会社から「弔慰金」と「死亡退職金」の両方が出ている時は、それぞれが規程のどこに基づくかを総務の担当者に聞いておきましょう。
給与と死亡の原因で、課税される額はこう変わる
普通給与が月40万円、会社から弔慰金300万円を受け取ったケースで比べました。
| ケース | 非課税の目安 | 退職手当金として扱う額 | 理由・注意 |
|---|---|---|---|
| 病気で亡くなった(業務外) | 240万円 | 60万円 | 半年分を超えた部分 |
| 仕事中の事故で亡くなった(業務上) | 1,440万円 | 0円 | 3年分の範囲に収まる |
| 規程で退職金として払われた | 目安は使えない | 300万円 | 実質が退職手当金なら全額が対象 |
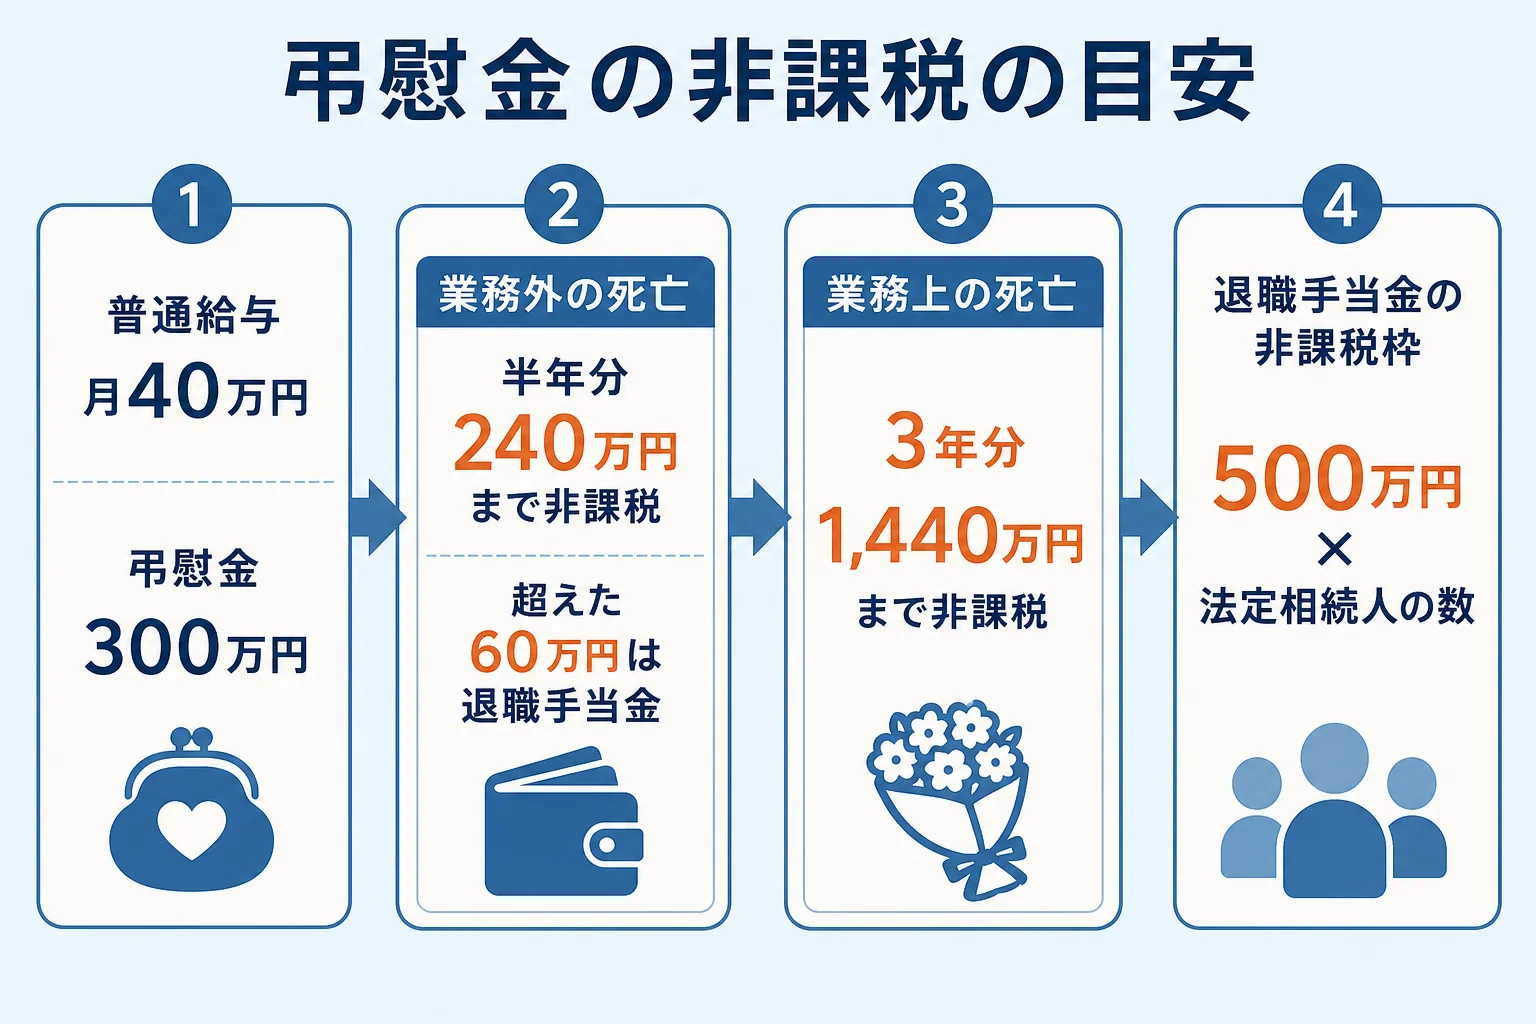
実は、退職手当金として扱う部分にも、もう1つ非課税枠があります。死亡退職金の非課税枠で、500万円 × 法定相続人の数までは相続税がかかりません。
上のケースで妻と子2人が相続人なら、死亡退職金の非課税枠は1,500万円です。ほかに死亡退職金が無ければ、超えた60万円もこの枠に収まります。
つまり、弔慰金の目安を少し超えても、すぐに税金がかかるとは限らないんです。ただ、死亡退職金も別に受け取っている家では、合計で枠を超えることがあります。
受取人は誰?会社以外からの弔慰金は?
弔慰金の受取人は、会社の規程で決まっていることが多いです。配偶者あてに支払われても、非課税の目安を超えて退職手当金として扱う部分は、相続税の申告で取り扱うことになります。
取引先や友人からの香典、町内会からの見舞金のように、雇い主以外から受け取るお金は、通常は相続税の対象になりません。
「会社から弔慰金と死亡退職金が別々に振り込まれたんだけど、税金はどうなるの?」
「まず規程を確認して、半年分か3年分の目安と、退職金の非課税枠を順に当てはめてみよう」
こんなふうに、2つの枠を順番に当てはめていくと整理しやすいです。基礎控除の額は相続人の人数別の早見表で確かめておきましょう。
弔慰金と死亡退職金の両方を受け取った、業務上の死亡かどうかの判断に迷う、会社の規程が手元にない。そんなケースは、税理士に計算を任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
亡くなった後に会社から振り込まれるお金には、死亡後に支払われた給与もあります。弔慰金とは扱いが違うので、あわせて確認しておきましょう。
よくある質問
弔慰金が非課税の範囲内なら、相続税の申告書に書かなくていいですか?
非課税の目安の範囲に収まる弔慰金は、相続税の対象になりません。目安を超えた部分は退職手当金として扱うので、その部分は死亡退職金の欄で計算します。
公務員の場合も、同じ目安ですか?
雇い主から受け取る弔慰金として、同じように普通給与の半年分か3年分が目安になります。共済組合などから出る給付の扱いは種類で違うので、案内書類を確かめてみてください。
弔慰金を受け取ると、相続放棄ができなくなりますか?
会社の規程で遺族が受取人とされている弔慰金は、遺族自身が受け取るお金として扱われることが多いです。ただ、規程の内容で変わることがあるので、放棄を考えている時は受け取る前に専門家に確認しておきましょう。
まとめ
- 会社からの弔慰金は、普通給与の半年分(業務外)か3年分(業務上)まで非課税
- 普通給与は俸給・給料・賃金・扶養手当などの合計で、毎月の給与をもとに見る
- 目安を超えた分や、実質が退職金の分は退職手当金として扱う
- 退職手当金には、500万円 × 法定相続人の数の非課税枠がある
- 雇い主以外からの香典や見舞金は、通常は相続税の対象外