当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
在職中だった夫が亡くなって数日後、会社から「最後の給与をどこに振り込めばいいですか」と連絡が来た。夫の口座はもう使えないし、このお金は誰のもので、税金はどうなるのか。迷いますよね。
結論から言うと、亡くなった後に給料日が来た給与は、所得税ではなく相続税の対象になる相続財産です。給料日が亡くなる前なら、いつもどおり夫の給与として所得税の対象になります。
この記事を読めば、自分の家のケースで最後の給与がどちらの扱いになり、何をすればいいかが分かります。
給料日が亡くなった後なら、その給与は相続財産
例えば、給料日が毎月25日の会社で、夫が3月15日に亡くなり、妻と子2人が相続人のケースです。3月25日に支払われる3月分の給与は、夫の相続財産として相続税の計算に入れます。所得税の源泉徴収票の支払金額には含めません。
国税庁の質疑応答事例では、亡くなった人の給与で、亡くなった後に支給期が来るものは、本来の相続財産として相続税の対象になるとされています(死亡後に支給期が到来する給与)。
ここでいう支給期は、会社の規程で給料日が決まっていれば、その給料日のことです。働いた期間ではなく、給料日が亡くなった日の前か後かで分かれるんです。
『3月分は生きている間に働いた分だから、夫の給与では?』と思うのは自然です。ただ、税金の上では、給料日を基準に見るのがポイントです。
月末締め・翌月払いの会社は要注意
給料日が翌月の会社では、亡くなる前に働いた分の給与がまるごと相続財産になることがよくあります。
例えば、3月分の給与を4月25日に払う会社で、3月20日に亡くなったケースです。3月分の給与は給料日が亡くなった後なので、相続財産として扱います。2月分を3月25日に受け取る予定だった場合も、給料日が亡くなった後なら同じです。
『働いた月で分けると思っていた』という方も多いはずです。会社の給与規程で締め日と給料日を確かめておくと、迷わずに済みますよ。
給料日と亡くなった日で、扱いはこう分かれる
ケースごとにまとめました。
| ケース | 税金の扱い | 理由・注意 |
|---|---|---|
| 給料日が亡くなる前で、もう振り込まれていた | 夫の給与所得(所得税) | 源泉徴収票に含め、会社が年末調整をする |
| 給料日が亡くなった後 | 相続財産(相続税) | 源泉徴収票には含めない。所得税はかからない |
| 給料日が亡くなる前だが、まだ支払われていなかった | 夫の給与として所得税の対象 | 受け取っていない分の扱いは税理士に確認を |
| 会社から死亡退職金も出た | 死亡退職金として相続税の対象 | 500万円 × 法定相続人の数の非課税枠がある |
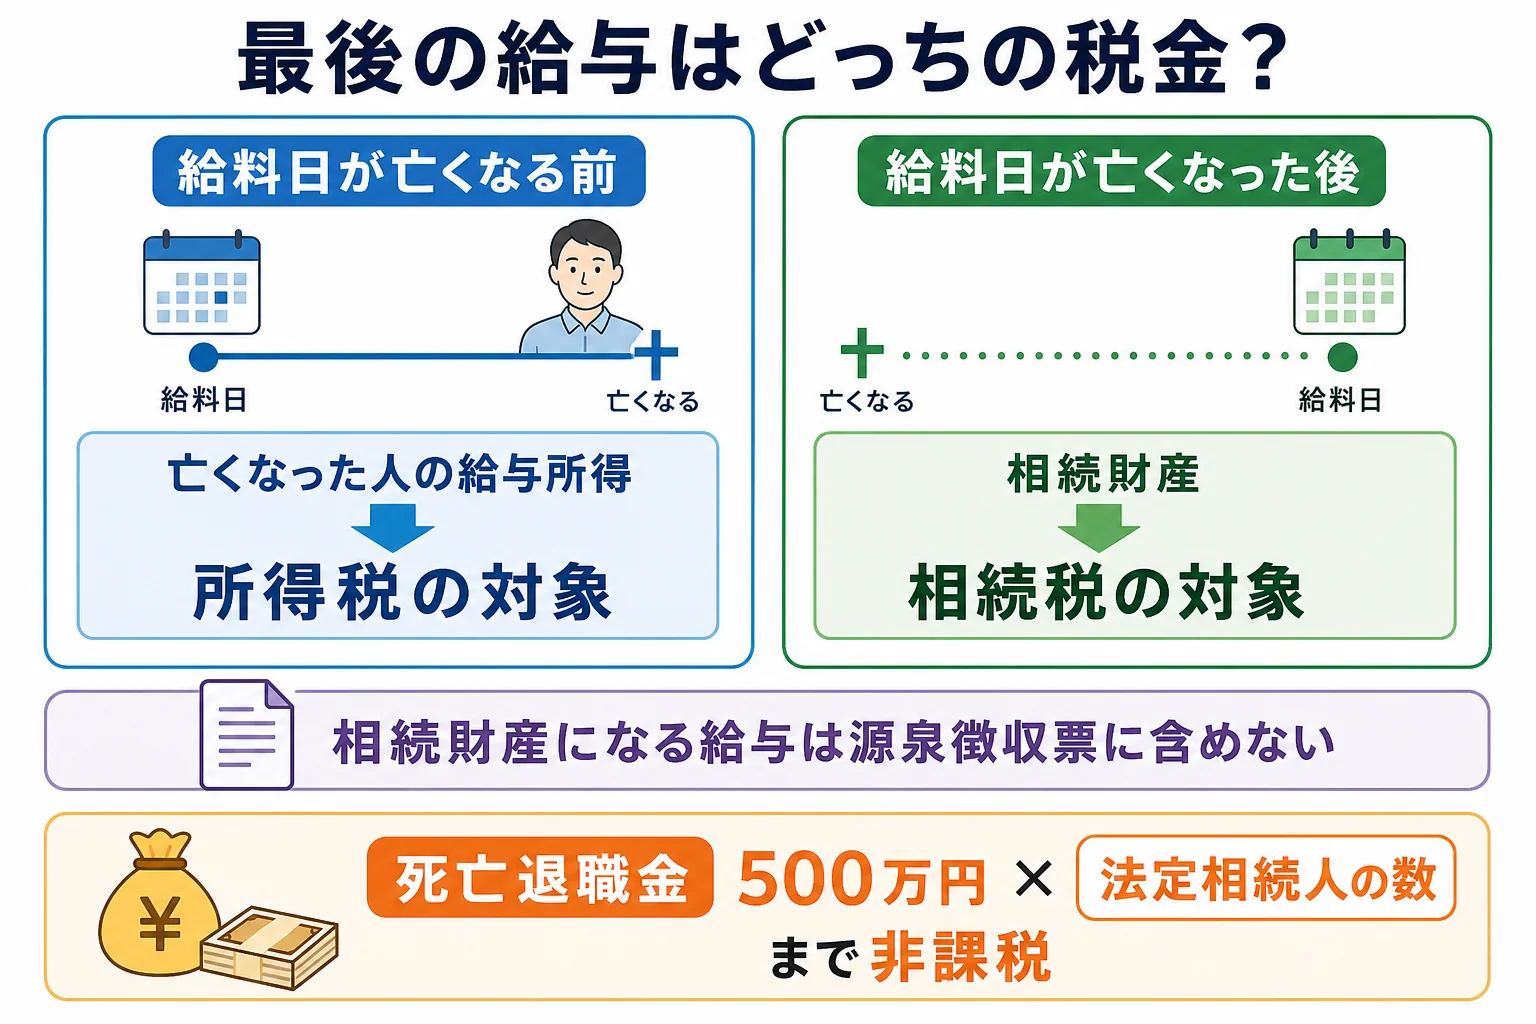
亡くなる前に給料日が来ていた分は、会社がほかの給与とあわせて年末調整をすることになっています。源泉徴収票が会社から届いたら、準確定申告の時に使うので保管しておきましょう。
給料日が亡くなった後の給与は、相続財産として遺産分割の対象になります。受け取った家族のものになるわけではないので、ほかの相続人とも共有しておきましょう。
最後の給与を受け取る手続き
亡くなった人の口座は、銀行が死亡を知ると入出金ができなくなります。会社から振込先を聞かれたら、相続人の口座を指定することが多いです。
会社によっては、相続人であることが分かる戸籍や、受け取る人を決めた書類を求められます。
「最後の給与と、まだ使っていない有給休暇の扱いはどうなりますか?」
「規程を確認して、支給額の明細と一緒にお知らせします」
こんなふうに、明細を出してもらうと、相続財産として書く金額がはっきりします。会社から出るお金には、弔慰金や死亡退職金もあるので、名目ごとに分けて書き出しておきましょう。
実は、亡くなった後に入ってくるお金は給与だけではありません。高額療養費の払い戻しや準確定申告の還付金も、同じように相続財産になります。
在職中に亡くなって、給与・弔慰金・死亡退職金がまとめて出た。財産が基礎控除を超えそう。そんなケースは、名目ごとの区分けから税理士に任せると楽です。相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
最後の給与から天引きされた社会保険料はどうなりますか?
給与明細に書かれた控除後の金額が、実際に受け取るお金です。相続財産として書く金額は、会社の明細で確かめておきましょう。
相続税がかからない家でも、最後の給与のことで手続きは要りますか?
財産が基礎控除以下なら相続税の申告は要りません。ただ、誰が受け取るかは遺産分割で決めておきましょう。基礎控除の額は人数別の早見表で確かめられます。
相続放棄をする場合、最後の給与は受け取ってもいいですか?
給料日が亡くなった後の給与は相続財産なので、受け取って使うと単純承認とみなされて放棄できなくなるおそれがあります。放棄を考えている時は、会社に事情を伝えて、受け取る前に専門家に確認しておきましょう。
まとめ
- 給料日が亡くなった後の給与は、相続財産として相続税の対象
- その給与は源泉徴収票に含めず、所得税はかからない
- 給料日が亡くなる前の給与は、いつもどおり亡くなった人の給与所得
- 受け取った家族のものではなく、遺産分割の対象
- 弔慰金・死亡退職金とは名目ごとに分けて書き出す