当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産がだいたい1億円ある。『現金のまま残すのと、不動産に替えておくのと、どっちが得なの?』と考え始めた方も多いはずです。
結論から言うと、相続税だけを見れば不動産のほうが安くなりやすいです。ただ、分けやすさや納税のしやすさまで含めると、答えは家族ごとに変わります。
この記事では、同じ1億円を「中身」だけ変えた3つのケースで比べていきます。
1億円を現金で残すのと不動産で残すのはどっちが得?
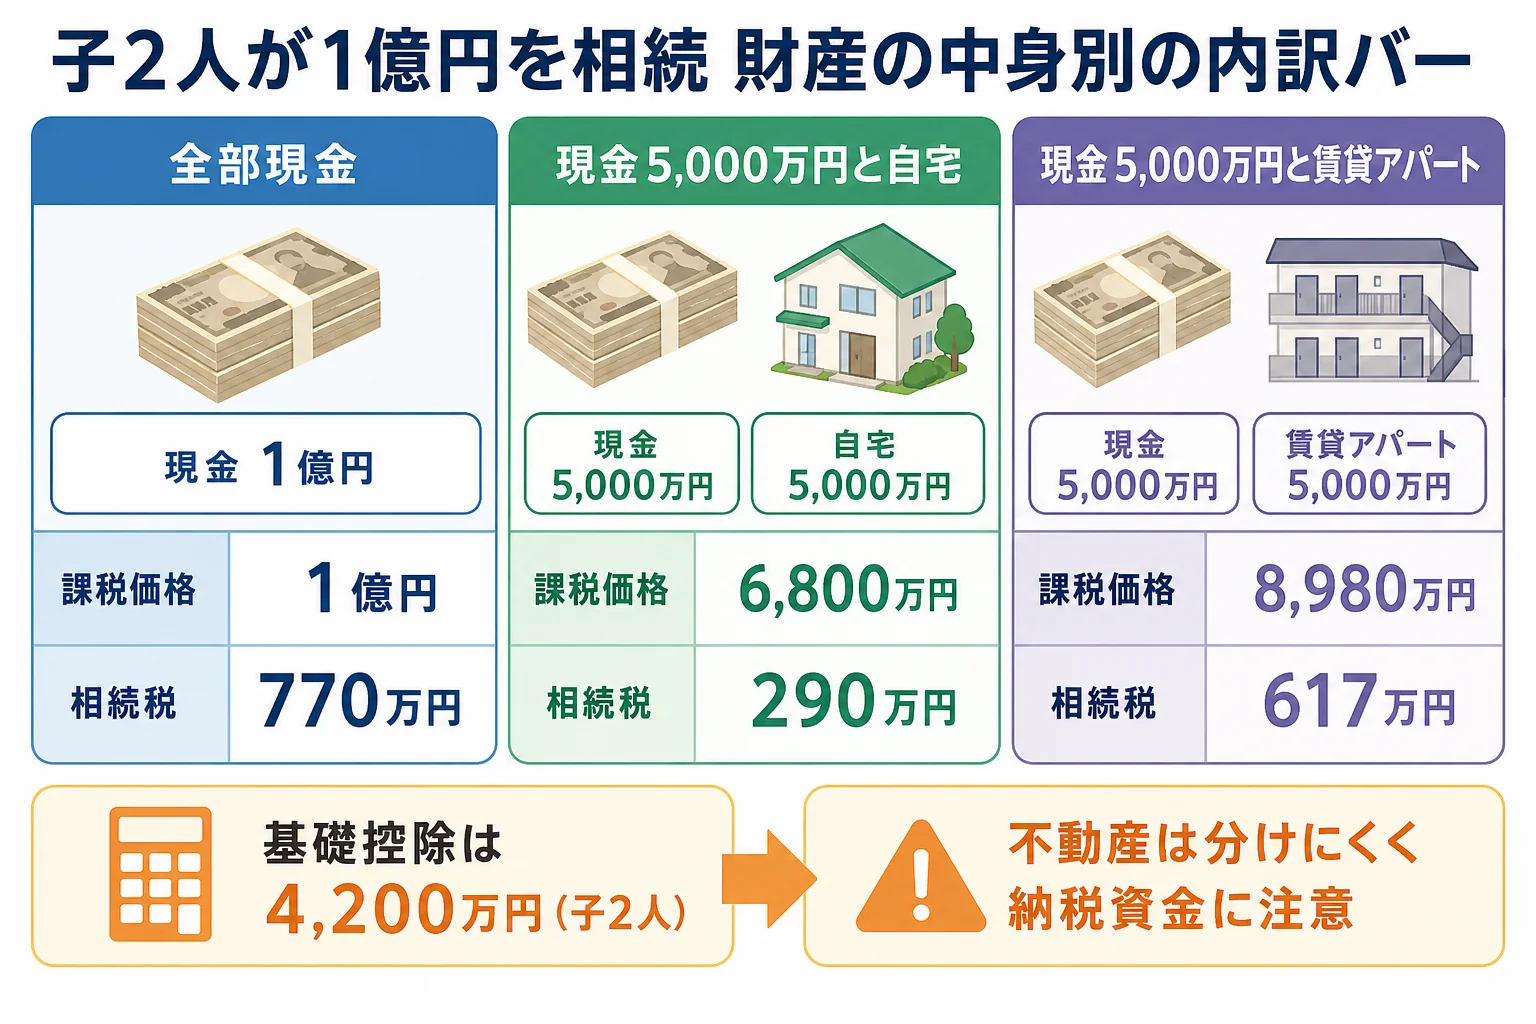
子2人が相続するケースで、1億円が全部現金なら相続税は合計770万円です。半分を同居の子が継ぐ自宅にすると290万円、半分を満室の賃貸アパートにすると617万円になります。不動産は評価額が下がるぶん税が軽くなりますが、分け方と納税資金の用意が別の悩みになります。
例えば、母はすでに亡くなっていて、父の財産を子2人が相続するケースです。基礎控除は4,200万円になります。
不動産の部分は、仮に土地の相続税評価額が4,000万円、建物の固定資産税評価額が1,000万円だったとします。
| ケース | 財産の中身 | 課税価格の合計 | 相続税の合計 | 理由・注意 |
|---|---|---|---|---|
| 全部現金 | 現金1億円 | 1億円 | 770万円 | 1人385万円。分けやすく納税もしやすい |
| 現金と自宅 | 現金5,000万円と自宅 | 6,800万円 | 290万円 | 同居の子が自宅を継ぎ、小規模宅地等の特例で土地が80%減 |
| 現金とアパート | 現金5,000万円と賃貸アパート | 8,980万円 | 617万円 | 貸家建付地と貸家の評価で下がる |
相続税の合計は、家族全体で払う相続税の総額です。各人の納付額は、実際に取得した割合で分かれます。
母が健在で、母と子2人が相続するケースなら話は少し変わります。全部現金の1億円でも、法定相続分どおりに分けると納付額の合計は315万円です。母の分が配偶者の税額軽減で0円になるからなんです。
ただし、母が多く取得すると、次に母が亡くなった時の相続(二次相続)で子の負担が増えることも。親が1人になってからの対策なのか、2人とも健在な時の対策なのかで、考える順番が変わります。
なぜ不動産だと相続税が下がるの?
ここが大事なところです。現金は額面がそのまま評価額になります。一方で土地は路線価や倍率方式、建物は固定資産税評価額で評価します。
自宅のケースは、同居していた子が自宅を継げば小規模宅地等の特例が使えます。土地が330㎡以内なら評価額が80%減るので、4,000万円の土地が800万円になる計算です。
アパートのケースは、人に貸している分だけ評価が下がります。
| 項目 | 計算 | 評価額 |
|---|---|---|
| 土地(貸家建付地) | 4,000万円 ×(1 − 借地権割合60% × 借家権割合30% × 満室) | 3,280万円 |
| 建物(貸家) | 1,000万円 ×(1 − 借家権割合30% × 満室) | 700万円 |
借地権割合は場所ごとに決まっていて、国税庁の路線価図で確認できます。ここでは60%の地域として計算しています。
アパートの土地は、要件を満たすと貸付事業用宅地等として200㎡まで50%減らせる場合もあります。特例が使えるかどうかは、税理士に確認してみてください。
不動産にすると困ることはない?
『じゃあ全部不動産にしたほうがいいの?』と思いますよね。実は、不動産には現金にない悩みが3つあります。
| 悩み | 現金 | 不動産 |
|---|---|---|
| 分けやすさ | 1円単位で分けられる | 1つの家を2人で分けにくい |
| 納税資金 | そのまま払える | 売るまで現金が手元にない |
| 値動き・手間 | 額面のまま | 空室・修繕・売れにくさがある |
例えば、自宅のケースでこんな会話になることもあります。
「家は兄さんが継ぐなら、自分は現金5,000万円だけ?」
「家の評価は低いけど、住めるのは兄さんだけだしね」
税の評価額と、家族が感じる価値は別物なんです。不公平感が出ないよう、遺言や話し合いで分け方を決めておきましょう。
『アパートなら家賃も入るし安心でしょ?』という声もあります。ただ、空室が増えると賃貸割合が下がり、評価の減り方も小さくなります。相続税は申告期限まで10か月なので、納税用の現金を残しておくことも大切です。
株も一案ですが、上場株式は亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格で評価します。現金と同じく分けやすい一方、値下がりの心配があります。
同じ1億円でも、自宅に家族が住んでいるか、賃貸を続けてくれる子がいるかで向き不向きが変わります。不動産を相続した後の動きは不動産を相続したら何から始めるか、土地の使い道は相続した土地をどうするかの判断で確認できます。
自宅とアパートの両方がある、相続人どうしで不動産を分けにくい、特例の要件に当てはまるか分からない、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続直前に現金で不動産を買えば、相続税は下がりますか?
評価額は下がりやすいですが、分け方や納税資金の問題が残ります。買い方や時期によって評価が問題になることもあるので、事前に税理士に確認しておくと安心です。
小規模宅地等の特例は誰が自宅を継いでも使えますか?
使えません。配偶者や同居していた親族、持ち家のない別居の親族など、取得する人の要件があります。
相続税は不動産で払えますか?
原則は現金で一括納付です。延納でも難しい場合に物納の制度があります。
まとめ
- 子2人で1億円を相続するなら、全部現金で770万円、現金と自宅で290万円、現金とアパートで617万円
- 自宅は小規模宅地等の特例、アパートは貸家建付地と貸家の評価で下がる
- 不動産は分けにくく、納税資金や空室の悩みがある
- 税額だけでなく、誰が住むか・誰が管理するかで選ぶ