当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、妻はこのまま自宅に住み続けたい。でも『家を妻名義にすると、次の相続で子どもの税金が重くなるのでは?』と迷っていませんか。
結論から言うと、配偶者居住権は夫の相続(一次相続)の税額はほとんど変えず、妻が亡くなった時の相続(二次相続)の税額を下げる仕組みです。この記事では、妻の年齢と家の評価額を変えたケースで、どれだけ差が出るかを計算します。
配偶者居住権を使うと、わが家の相続税はどうなる?
夫の遺産1億円(建物2,000万円・土地5,000万円・預金3,000万円)を妻と子1人で相続するケース。妻が自宅を丸ごと相続すると、一次と二次の相続税の合計は711万円です。妻が配偶者居住権と預金3,000万円を取得し、子が自宅の所有権を取得すると、合計は321万5,100円になります。
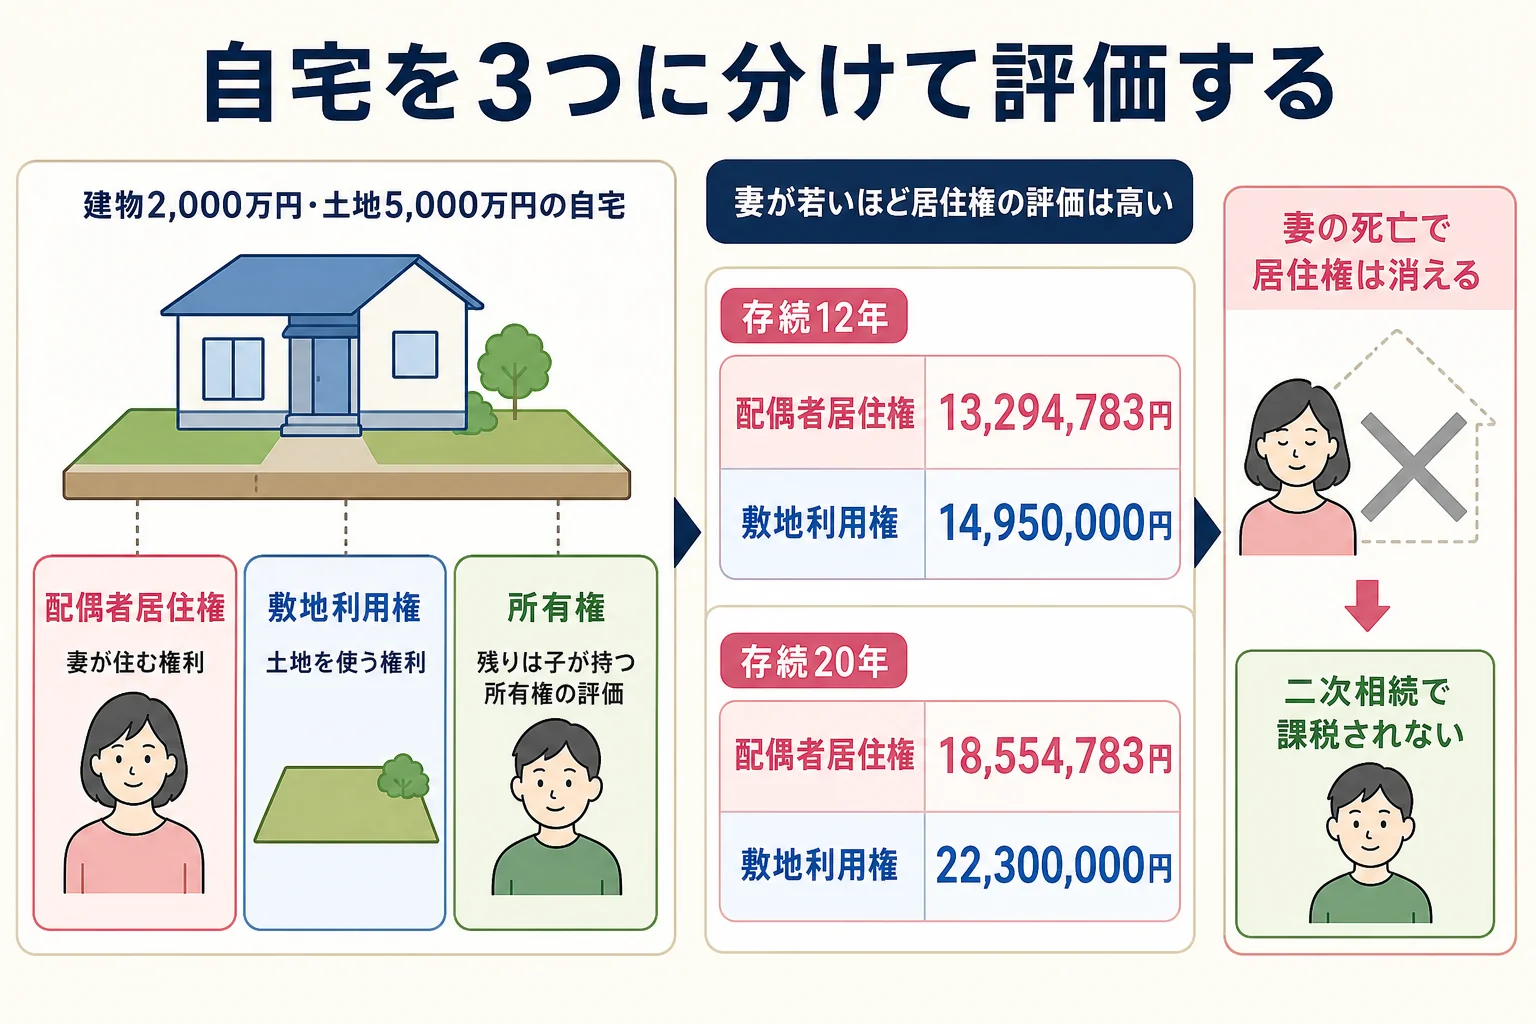
差が出る理由はシンプルです。配偶者居住権は、妻が亡くなると消えてしまう権利なんです。
国税庁は、配偶者の死亡で配偶者居住権が消滅した場合は、子に財産が移ったとはみなさず、課税関係は生じないとされています(国税庁 相続税法基本通達等の一部改正の趣旨説明)。
つまり、妻の相続の時に自宅の価値がまるごと課税されることを避けられます。配偶者居住権そのものは2020年4月1日に始まった制度で、妻が亡くなるまで無償で住み続けられる権利です。
配偶者居住権の評価はいくら?妻の年齢でどう変わる?
配偶者居住権は、建物と土地のそれぞれについて評価します。国税庁が示している計算式は次のとおりです(国税庁 No.4666 配偶者居住権等の評価)。
| 何を評価する? | 計算式 |
|---|---|
| 配偶者居住権(建物の部分) | 建物の評価額 − 建物の評価額 ×(耐用年数 − 経過年数 − 存続年数)÷(耐用年数 − 経過年数)× 複利現価率 |
| 敷地利用権(土地の部分) | 土地の評価額 − 土地の評価額 × 複利現価率 |
存続年数は、終身の場合は妻の平均余命で決まります。複利現価率は法定利率3%で計算します。耐用年数は住宅用の耐用年数を1.5倍した年数です。
ここが大事なところです。妻が若いほど存続年数が長くなり、居住権の評価は高くなります。 国税庁の設例では、70歳の女性の平均余命を20年、80歳の女性を12年として計算しています。平均余命は生命表の改定で変わるので、実際の年数は申告時の表で確認してください。
| ケース(建物の経過年数10年・耐用年数33年) | 配偶者居住権 | 敷地利用権 | 合計 |
|---|---|---|---|
| 建物2,000万円・土地5,000万円・存続12年(複利現価率0.701) | 13,294,783円 | 14,950,000円 | 28,244,783円 |
| 建物2,000万円・土地5,000万円・存続20年(複利現価率0.554) | 18,554,783円 | 22,300,000円 | 40,854,783円 |
| 建物1,000万円・土地3,000万円・存続12年(複利現価率0.701) | 6,647,391円 | 8,970,000円 | 15,617,391円 |
1行目は国税庁の計算例と同じ数字です。同じ家でも、存続年数が12年から20年に延びると、居住権の評価は1,261万円上がります。
『評価が高いほうが得なの?』と思いますよね。実は、得かどうかは二次相続まで見ないと分かりません。
一次相続と二次相続の合計で比べると?
夫の遺産1億円・妻と子1人のケースで、自宅の取り方を変えて比べます。基礎控除は4,200万円、相続税の総額は770万円で、どの分け方でも同じです。二次相続は、妻にほかの財産がなく、受け取った財産がそのまま残った前提で計算しています。
| 取り方 | 一次相続(子の納付額) | 二次相続(子の納付額) | 合計 |
|---|---|---|---|
| 妻が自宅7,000万円を所有権で取得・子が預金3,000万円 | 231万円 | 480万円 | 711万円 |
| 妻が居住権等(存続12年)と預金3,000万円・子が自宅の所有権 | 321万5,100円 | 0円 | 321万5,100円 |
| 妻が居住権等(存続20年)と預金3,000万円・子が自宅の所有権 | 224万4,100円 | 0円 | 224万4,100円 |
妻の取得分には配偶者の税額軽減が効くので、一次相続では妻の納付額は0円です。妻が受け取った預金3,000万円は、子1人の基礎控除3,600万円の内側に収まるため、二次相続の税額も0円になります。
存続年数が長いほど妻の取得分が大きくなり、子が一次相続で払う税金は軽くなります。配偶者控除の取り方そのものは配偶者控除で損するケースの早見表でも比べています。
配偶者居住権で気をつけたいことは?
便利な仕組みですが、向かないケースもあります。
- 妻が将来、老人ホームなどに移る可能性がないか
- 子と妻の関係が良好で、家の扱いを話し合えるか
- 自宅を売って現金にする予定がないか
配偶者居住権は売ることができません。途中で妻が施設に入り、子との合意で権利を消すと、その時点で子が妻から贈与を受けたとみなされることがあります。死亡で消える場合と、合意や放棄で消える場合では扱いが違うんです。
「母さんが施設に入ったら、居住権を外せばいいよね?」
「外すと贈与税の話になることがあるので、先に税理士に聞いておこう」
また、二世帯住宅で同居していたなら、小規模宅地等の特例との組み合わせも検討が必要です。二世帯住宅の特例判定もあわせて見てみてください。
自宅の評価額が大きい、妻がまだ若い、二次相続までの見通しを立てたい。こんなケースは、居住権の評価と分け方のシミュレーションを税理士に頼むと楽です。特例や評価が使えるかの判断は、税理士に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
配偶者居住権を設定すると、一次相続の相続税は下がりますか?
遺産全体の評価額は変わらないので、相続税の総額は同じです。妻と子の取り分の割合が変わるため、子が払う額は増えたり減ったりします。
妻が亡くなった時、配偶者居住権に相続税はかかりますか?
妻の死亡で配偶者居住権が消滅した場合、子に相続税はかからない扱いです。所有権を持つ子は、制限のない自宅を持つ形になります。
配偶者居住権の設定には何が必要ですか?
遺産分割協議や遺言で定め、建物に配偶者居住権の登記をします。登記をしておかないと、第三者に権利を主張できなくなることがあります。
まとめ
- 配偶者居住権は一次相続の総額を変えず、二次相続の課税を減らす
- 妻が若く存続年数が長いほど、居住権の評価は高くなる
- 1億円・妻と子1人のケースでは、合計711万円が321万5,100円に
- 合意や放棄で権利を消すと、子への贈与とみなされることがある