当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親と二世帯住宅で暮らしていて『同居しているなら、土地の評価は8割減るはず』と考えている方も多いはずです。
結論から言うと、登記の仕方で結果が変わります。区分登記をしていなければ土地全体が8割減の対象になりやすく、区分登記をしていると親の住んでいた部分だけになります。この記事では、登記と相続する人の組み合わせ別に判定していきます。
二世帯住宅の土地は8割減る?先に結論
母が先に亡くなり、父と長男家族が二世帯住宅に住んでいて、父が亡くなったケース。建物を区分登記していなければ、長男が住み続けて土地を持ち続けることで、土地全体(330㎡まで)が80%減額の対象です。区分登記をしていると、原則として父の住んでいた部分の土地だけが対象になります。
この8割減は「小規模宅地等の特例」の特定居住用宅地等のことです。亡くなった人が住んでいた土地なら、330㎡まで評価額を80%減らせます。
ただ、二世帯住宅は玄関や水回りが分かれていることが多いですよね。そこで税務上は、建物が1つの登記か、世帯ごとに分けた区分登記かで、どこまでを「亡くなった人の住まい」と見るかが変わるんです。
区分登記あり・なしと、相続する人で判定
組み合わせごとに並べるとこうなります。
| ケース | 特例の対象 | 理由・注意 |
|---|---|---|
| 区分登記なし、同居していた子が相続 | 土地全体(330㎡まで) | 申告期限まで住み続け、土地を持ち続けることが条件 |
| 区分登記なし、配偶者が相続 | 土地全体(330㎡まで) | 配偶者には住み続けるなどの要件がない |
| 区分登記あり、子が相続 | 親の住んでいた部分のみ | 子は「同居親族」と見られず、別居の要件を満たすのは難しい |
| 区分登記あり、配偶者が相続 | 原則、親の住んでいた部分のみ | 子と親が生計を一にしていた場合などは扱いが変わるので要確認 |
| 区分登記なし、子が申告期限前に売却・転居 | 使えない | 同居親族の継続要件を満たさない |
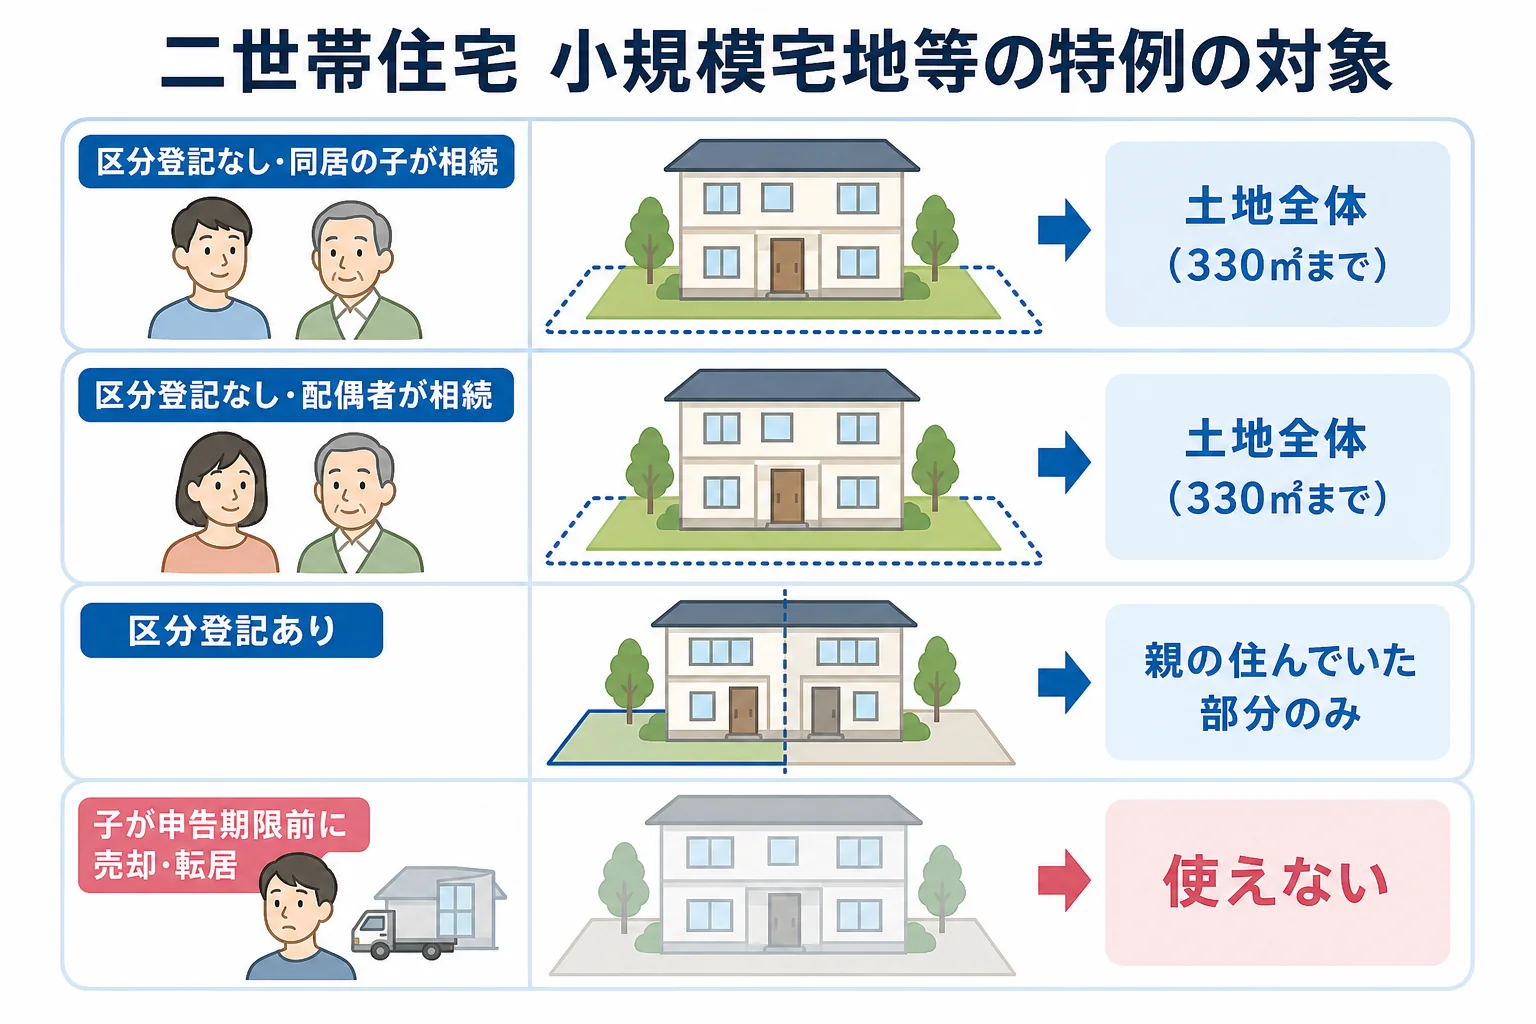
『玄関が別でも、同じ家に住んでいたんだから同居でしょ?』と思いますよね。区分登記をしていない一棟の建物なら、その考え方でおおむね合っています。区分登記をしていると、別々の家として扱われる点が大きな違いです。
詳しい要件は国税庁の小規模宅地等の特例のページでも確認できます。
相続税はいくら変わる?土地6,000万円の家で計算
例えば、父の財産が二世帯住宅の土地(評価額6,000万円・330㎡以内)と、ほかの財産4,000万円。相続人は長男1人で、長男は父の住んでいた部分と自分の部分が半分ずつのケースです。
| ケース | 土地の評価 | 課税価格 | 相続税 |
|---|---|---|---|
| 区分登記なし(土地全体が8割減) | 1,200万円 | 5,200万円 | 190万円 |
| 区分登記あり(半分だけ8割減) | 3,600万円 | 7,600万円 | 600万円 |
| 特例が使えない | 6,000万円 | 1億円 | 1,220万円 |
相続人1人なので基礎控除は3,600万円です。登記の違いだけで、相続税に410万円の差が出ることがあるんです。
「区分登記をあとから外せば、全体が対象になりますか?」
「登記の変更には住宅ローンや持分の事情も絡むので、生前に税理士と司法書士に相談してみてください」
人数別の基礎控除は基礎控除の早見表で確認できます。母が健在で自宅を相続するなら、配偶者居住権で相続税がどう変わるかも比べてみてください。
特例を使う時に気をつけることは?
実は、小規模宅地等の特例は使って相続税が0円になっても、相続税の申告が要ります。申告期限は亡くなったことを知った日の翌日から10か月以内です。
期限までに遺産分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておけば、分割後に特例を受けられます。
『同居の長男が相続する予定だけど、兄弟で話がまとまらない』という時は、この手続きを忘れずにしておきましょう。
二世帯住宅で区分登記をしている、土地の面積が330㎡に近い、相続人の間で分け方が決まっていない。こんなケースは、特例の判定と申告を税理士に任せると安心です。要件を満たすかどうかの最終判断も、税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
二世帯住宅で、親と生計が別でも特例は使えますか?
区分登記のない一棟の建物で、同居していた子が申告期限まで住み続けて土地を持ち続けるなら、土地全体が対象になります。個別の判定は税理士に確認を。
区分登記ありの二世帯住宅で、子の部分には全く使えませんか?
子の部分は親の住まいとは扱われないため、原則として対象になりません。ただ、親と子が生計を一にしていた場合などは扱いが変わることがあるので、税理士に確認してみてください。
配偶者が相続した後、すぐに家を売っても大丈夫ですか?
配偶者が取得する場合は、住み続ける・持ち続けるといった要件がありません。売却時の税金は別に考える必要があります。
まとめ
- 二世帯住宅の8割減は、区分登記の有無で対象範囲が変わる
- 区分登記なしなら、同居の子が住み続け持ち続ければ土地全体(330㎡まで)が対象
- 区分登記ありなら、原則として亡くなった親の住んでいた部分だけが対象
- 土地6,000万円の例で、相続税は190万円と600万円の差が出る
- 特例で0円になっても、10か月以内の申告が要る