当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母や自分が受取人の死亡保険金が下りた。『保険金にも相続税ってかかるの?いくらから?』と気になりますよね。
結論から言うと、父が保険料を払っていた保険の死亡保険金は相続税の対象です。ただ、相続人が受け取った分には「500万円 × 法定相続人の数」の非課税枠があります。この記事では、受取人と保険金額ごとに、税金がどう変わるかを計算していきます。
親の死亡保険金に相続税はかかる?
父が自分で保険料を払い、父が亡くなって母が死亡保険金2,000万円を受け取るケースなら、相続税の対象です。相続人が母と子2人なら非課税枠は1,500万円なので、相続税の計算に入るのは残りの500万円だけ。ほかの財産と合わせて基礎控除を超えなければ、相続税はかかりません。
死亡保険金は、亡くなった人の財産ではなく受取人のお金です。でも、亡くなった人が保険料を払っていた場合は、相続で受け取ったものとみなして相続税がかかります。
『遺産分割の話し合いに入れなくていいなら、税金もかからないんじゃ?』と思う方もいるかもしれません。分け方の話と税金の話は別、と考えておくと混乱しません。
保険料を誰が払ったかで、税金の種類が変わる
実は、死亡保険金にかかる税金は、相続税とは限らないんです。被保険者・保険料を払った人・受取人の組み合わせで決まります。
| ケース | 被保険者 | 保険料を払った人 | 受取人 | かかる税金 |
|---|---|---|---|---|
| 父が自分に保険をかけ、子が受け取る | 父 | 父 | 子 | 相続税 |
| 子が保険料を払い、父の死亡で子が受け取る | 父 | 子 | 子 | 所得税(一時所得など) |
| 母が保険料を払い、父の死亡で子が受け取る | 父 | 母 | 子 | 贈与税 |
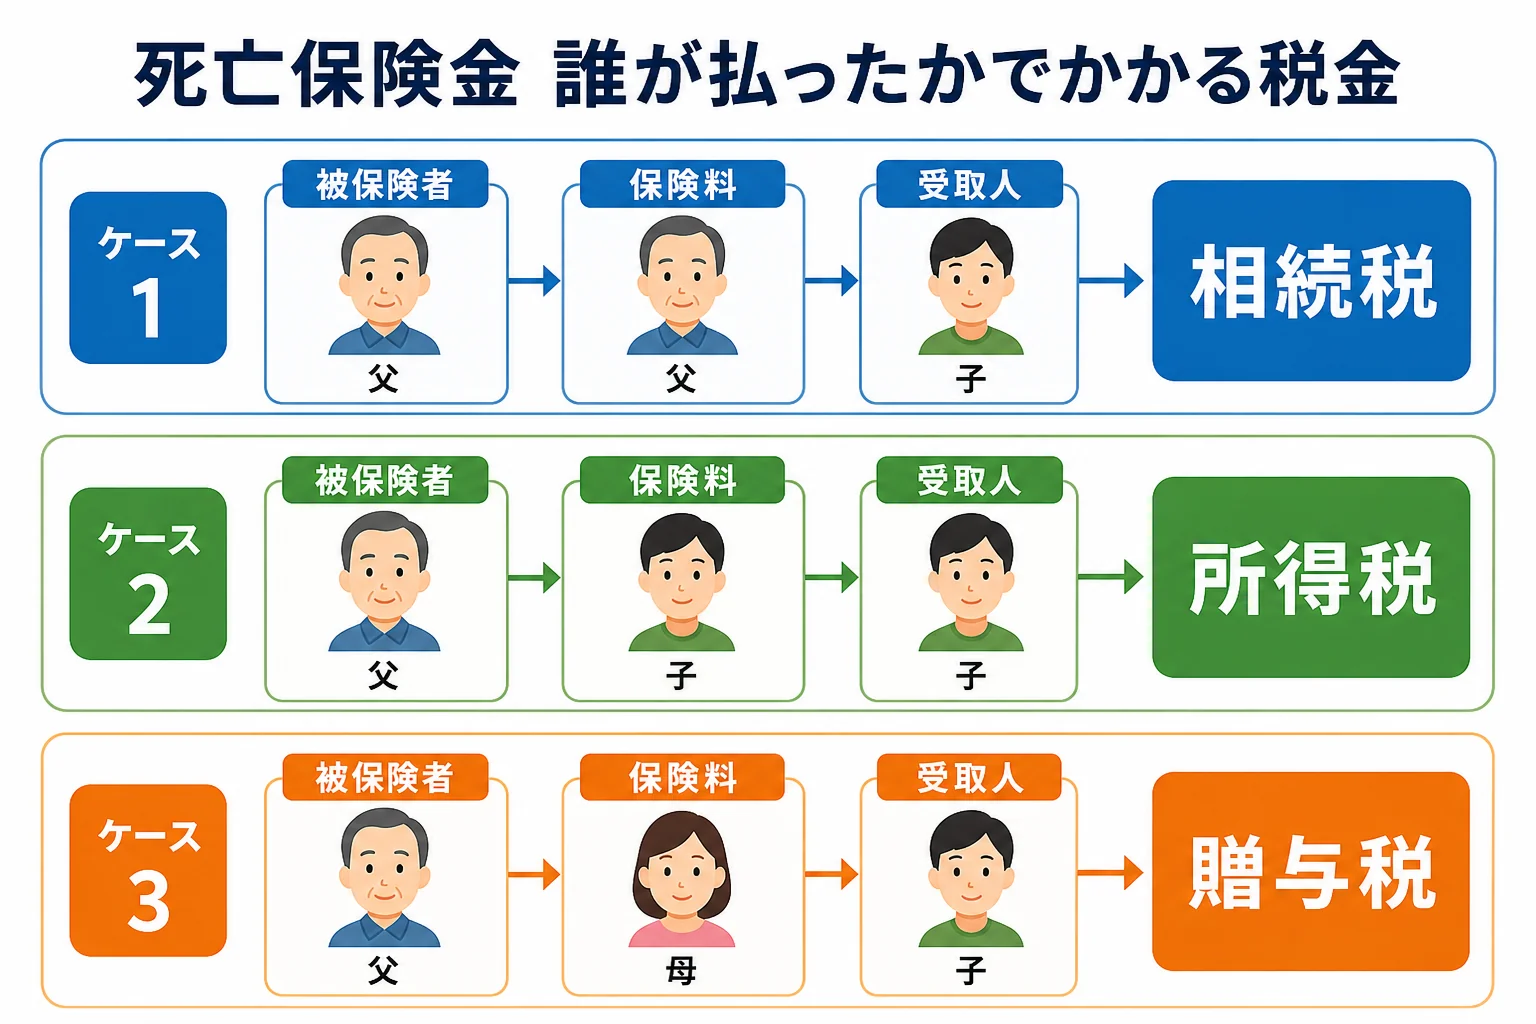
この記事で計算するのは、もっともよくある1つ目のケース(亡くなった人が保険料を払っていた)です。保険証券の「契約者」欄と、実際に誰の口座から保険料が引き落とされていたかを確認してみてください。
受取人が配偶者・子・孫、ケースで何が変わる?
亡くなった人が保険料を払っていたケースでも、受取人によって非課税枠が使えるかどうかが変わります。
| 受取人 | 非課税枠(500万円 × 法定相続人の数) | 理由・注意 |
|---|---|---|
| 配偶者 | 使える | 配偶者の税額軽減も合わせて使える |
| 子 | 使える | 相続人なので非課税枠の対象 |
| 相続放棄した子 | 使えない | 保険金は受け取れるが、相続人ではなくなるため非課税枠は使えない |
| 孫(相続人でない) | 使えない | 全額が相続税の対象になり、税額は2割加算になる |
非課税枠は、相続人が受け取った保険金の合計に対して使います。受取人が複数いる時は、受け取った金額の割合で枠を分けるのが基本です。
『孫を受取人にしておけば、相続税が安くなるはず』と考える方もいます。でも、相続人でない孫は非課税枠が使えず、2割加算もあるので、かえって重くなることがあるんです。
「借金が多いから放棄するけど、保険金は受け取れるの?」
「受け取れるけど、非課税枠は使えないから、税金の計算は放棄しない場合と変わるよ」
保険金の金額別に、相続税を計算してみる
ここからは、保険金以外の財産が5,000万円あるケースで、保険金の金額と受取人を変えて計算します。保険金は非課税枠を引いた残りを財産に足します。
ケース1:母が2,000万円を受け取る(相続人は母と子2人)
非課税枠は500万円 × 3人 = 1,500万円です。保険金のうち相続税の計算に入るのは500万円です。
| 計算の段階 | 金額 |
|---|---|
| 保険金以外の財産 | 5,000万円 |
| 保険金(2,000万円 − 非課税1,500万円) | 500万円 |
| 課税価格の合計 | 5,500万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 700万円 |
| 相続税の総額 | 70万円 |
母が受け取った分は配偶者の税額軽減で0円になります。仮に法定相続分どおりに財産を取得したとすると、子は1人17万5,000円です。
ケース2:長男が1億円を受け取る(相続人は母と子2人)
保険金が大きいと、非課税枠を引いても多くが残ります。1億円 − 1,500万円 = 8,500万円が相続税の計算に入ります。
課税価格の合計は1億3,500万円、課税遺産総額は8,700万円で、相続税の総額は1,222万5,000円です。
長男が保険金を受け取っているので、長男が負担する税額は大きくなります。各人の納付額は、保険金を含めた取得額の割合で分けて決まります。
ケース3:子1人が1,000万円を受け取る場合と、現金で残した場合
保険金で受け取るか、同じ額を預貯金で残すかでどれくらい違うかも見てみます。母はすでに亡くなっていて、相続人は子1人です。
| ケース(基礎控除3,600万円) | 課税価格の合計 | 課税遺産総額 | 相続税 |
|---|---|---|---|
| 保険金1,000万円(非課税500万円) | 5,500万円 | 1,900万円 | 235万円 |
| 同じ1,000万円を預貯金で残す | 6,000万円 | 2,400万円 | 310万円 |
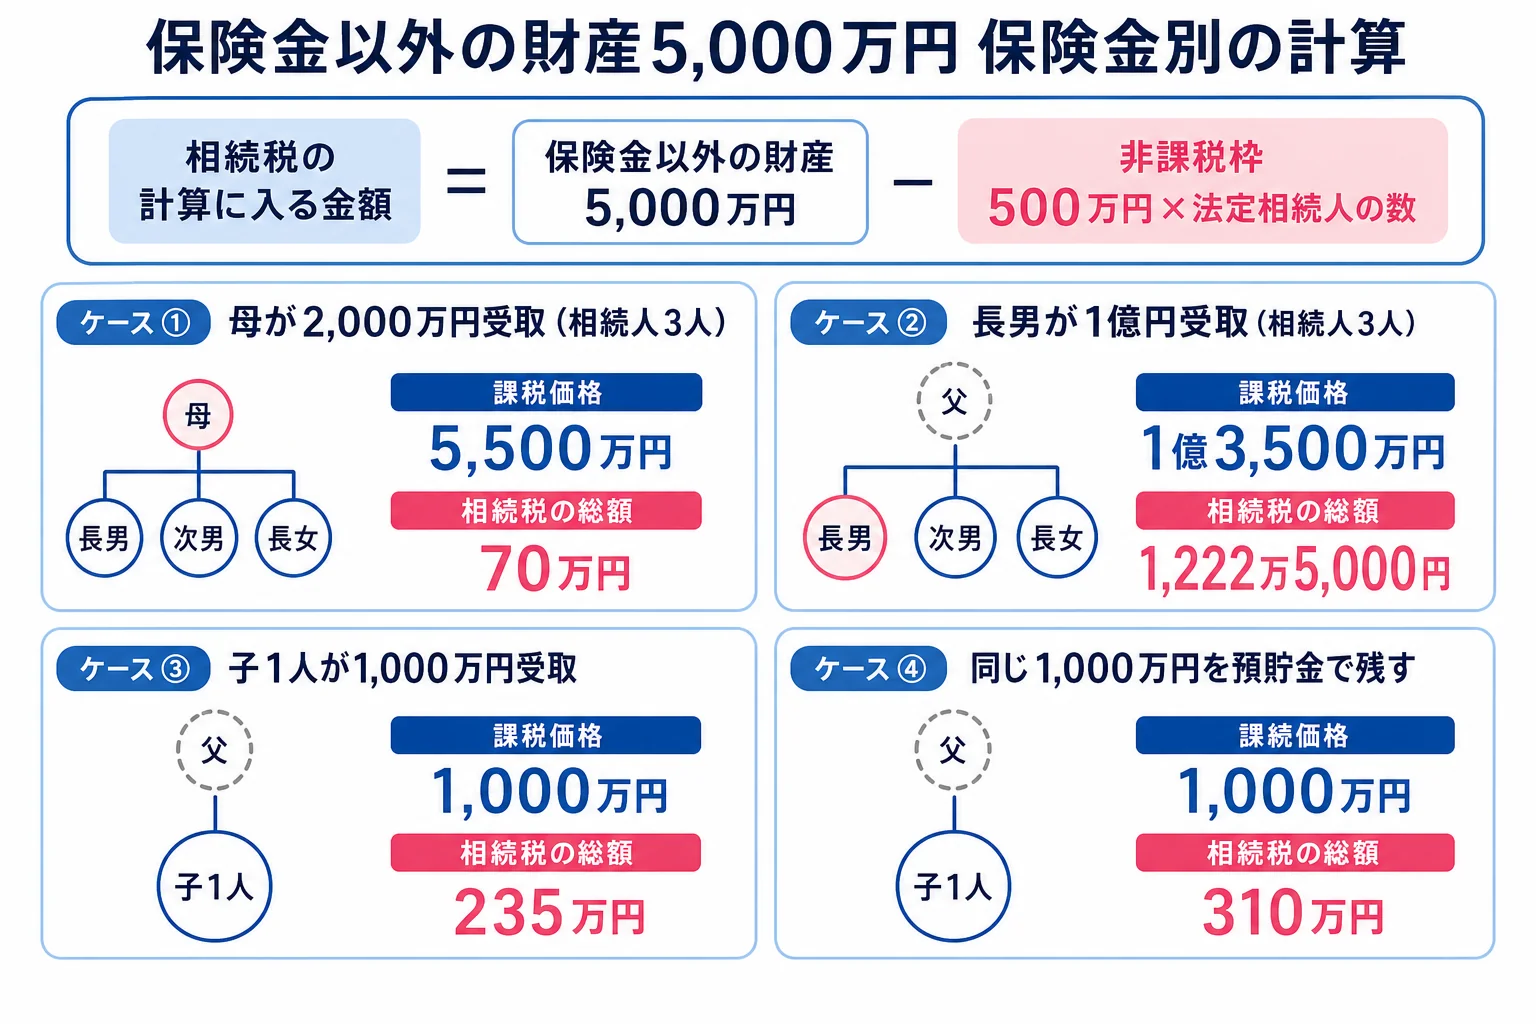
同じ1,000万円でも、保険金なら相続税が75万円少なくなります。非課税枠が「生命保険は相続対策になる」と言われる理由なんです。
保険金が多い、受取人が相続人以外、保険料を誰が払ったか分からないといったケースは、計算が複雑になります。申告まで税理士に頼むと、非課税枠の配分も含めて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
保険金を受け取ったら、何を確認する?
保険金は、受取人が保険会社に請求すれば、遺産分割を待たずに受け取れます。ただ、相続税の申告が要るかどうかは、ほかの財産と合わせて判断します。
- 保険証券で被保険者・契約者・受取人を確認する
- 保険料を実際に払っていた人を、通帳の引き落としで確認する
- 保険会社から届く支払明細(支払調書の内容)を保管する
- ほかの財産と合わせて、基礎控除を超えるか見積もる
- 相続税がかかる場合は、亡くなったことを知った日の翌日から10か月以内に申告する
保険金は遺産分割で分けるもの?
死亡保険金は受取人のお金なので、原則として遺産分割の対象にはなりません。長男が受取人なら、ほかの兄弟と分け合わなくても受け取れます。
ただ、相続税の計算では、受け取った保険金(非課税枠を引いた残り)がその人の取得額に入ります。保険金を多く受け取った人は、相続税の負担も重くなることを覚えておきましょう。
「保険金は兄が全部もらって、預金は半分ずつって不公平じゃない?」
「保険金は分割の外だけど、気になるなら預金の分け方で調整する方法もあるよ」
ほかの財産に不動産があると、評価額によって基礎控除を超えるかが変わります。不動産を相続した時にやることで、土地の評価や特例も見ておきましょう。
親の投資信託や株もある場合は、親のNISA口座の相続もあわせて確認してみてください。基礎控除の金額は相続人の人数別の早見表でも確認できます。
よくある質問
死亡保険金はいくらから相続税がかかりますか?
相続人が受け取った分は「500万円 × 法定相続人の数」まで非課税です。残りをほかの財産と合わせ、基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると相続税がかかります。
受取人が配偶者なら、保険金に相続税はかかりませんか?
配偶者は、取得した財産が1億6,000万円か法定相続分のどちらか多い金額までは相続税がかかりません。ただし、この軽減を使うには相続税の申告が要ります。
相続放棄をしても保険金は受け取れますか?
受け取れます。受取人のお金だからです。ただし、相続人ではなくなるので、保険金の非課税枠は使えません。
まとめ
- 亡くなった人が保険料を払っていた死亡保険金は、相続税の対象
- 相続人が受け取った分は「500万円 × 法定相続人の数」まで非課税
- 保険料を受取人が払っていれば所得税、別の人が払っていれば贈与税になる
- 相続人でない孫や、相続放棄した人は非課税枠を使えない
- 子1人のケースでは、保険金1,000万円なら現金で残すより相続税が75万円少ない