当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父がNISAで投資信託を積み立てていたのに、急に亡くなってしまった。『NISAの中身はそのまま自分のNISAに移せるの?』と気になっている方も多いはずです。
結論から言うと、親のNISA口座の中身は、相続人のNISA口座には入りません。相続人の課税口座(特定口座か一般口座)に移ります。この記事では、含み益・含み損があるケースや相続人の人数ごとに、何が起きて何をすればいいかを見ていきます。
親のNISA口座は、亡くなったらどうなる?
父がNISAで投資信託を持ったまま亡くなり、子が相続するケースなら、まずNISA口座のある金融機関に「非課税口座開設者死亡届出書」を出します。中身は亡くなった時点の価額で子の課税口座に移り、亡くなるまでの値上がり益に所得税はかかりません。ただし、その価額は相続財産として相続税の計算に入ります。
NISAの「非課税」は、口座を持っていた本人だけの仕組みです。本人が亡くなると、そのNISA口座は役目を終えます。
ここで2つの税金を分けて考えると、すっきりします。
| 税金 | NISAの中身はどうなる? | ポイント |
|---|---|---|
| 所得税(値上がり益への税金) | 亡くなるまでの値上がり益には、かからない | 相続人は亡くなった時点の価額で取得したものとして引き継ぐ |
| 相続税(遺産への税金) | ほかの財産と同じく、相続財産に入る | 遺産の合計が基礎控除を超えるとかかる |
『NISAだから相続税もかからないんでしょ?』と思われがちですが、ここがよくある勘違いなんです。NISAの非課税は運用益への所得税の話で、相続税とは別物です。
相続人のNISAに移せないのはなぜ?
NISAの非課税枠は、口座を持つ人ごとに決まっています。親の口座の中身を、子のNISA口座の枠に移すことはできません。
だから、相続した投資信託や株は、子の特定口座か一般口座に入ります。その後の値上がり益や配当には、通常どおり税金がかかります。
一方で、子が自分で持っているNISA口座の枠は、相続とは関係なく使えます。相続で受け取った現金を、自分のNISAで改めて積み立てることは自由です。
含み益・含み損、ケースで何が変わる?
NISAの中身が値上がりしているか、値下がりしているかで、相続後の扱いが変わります。購入額500万円の投資信託で比べてみます。
| ケース | 亡くなった時点の価額 | 相続人の取得価額 | 理由・注意 |
|---|---|---|---|
| 含み益がある | 800万円 | 800万円 | 300万円の値上がり益には所得税がかからない |
| 含み損がある | 300万円 | 300万円 | 200万円の値下がり分は、誰の損失としても使えない |
| 購入額とほぼ同じ | 500万円 | 500万円 | 相続人の取得価額も500万円になる |
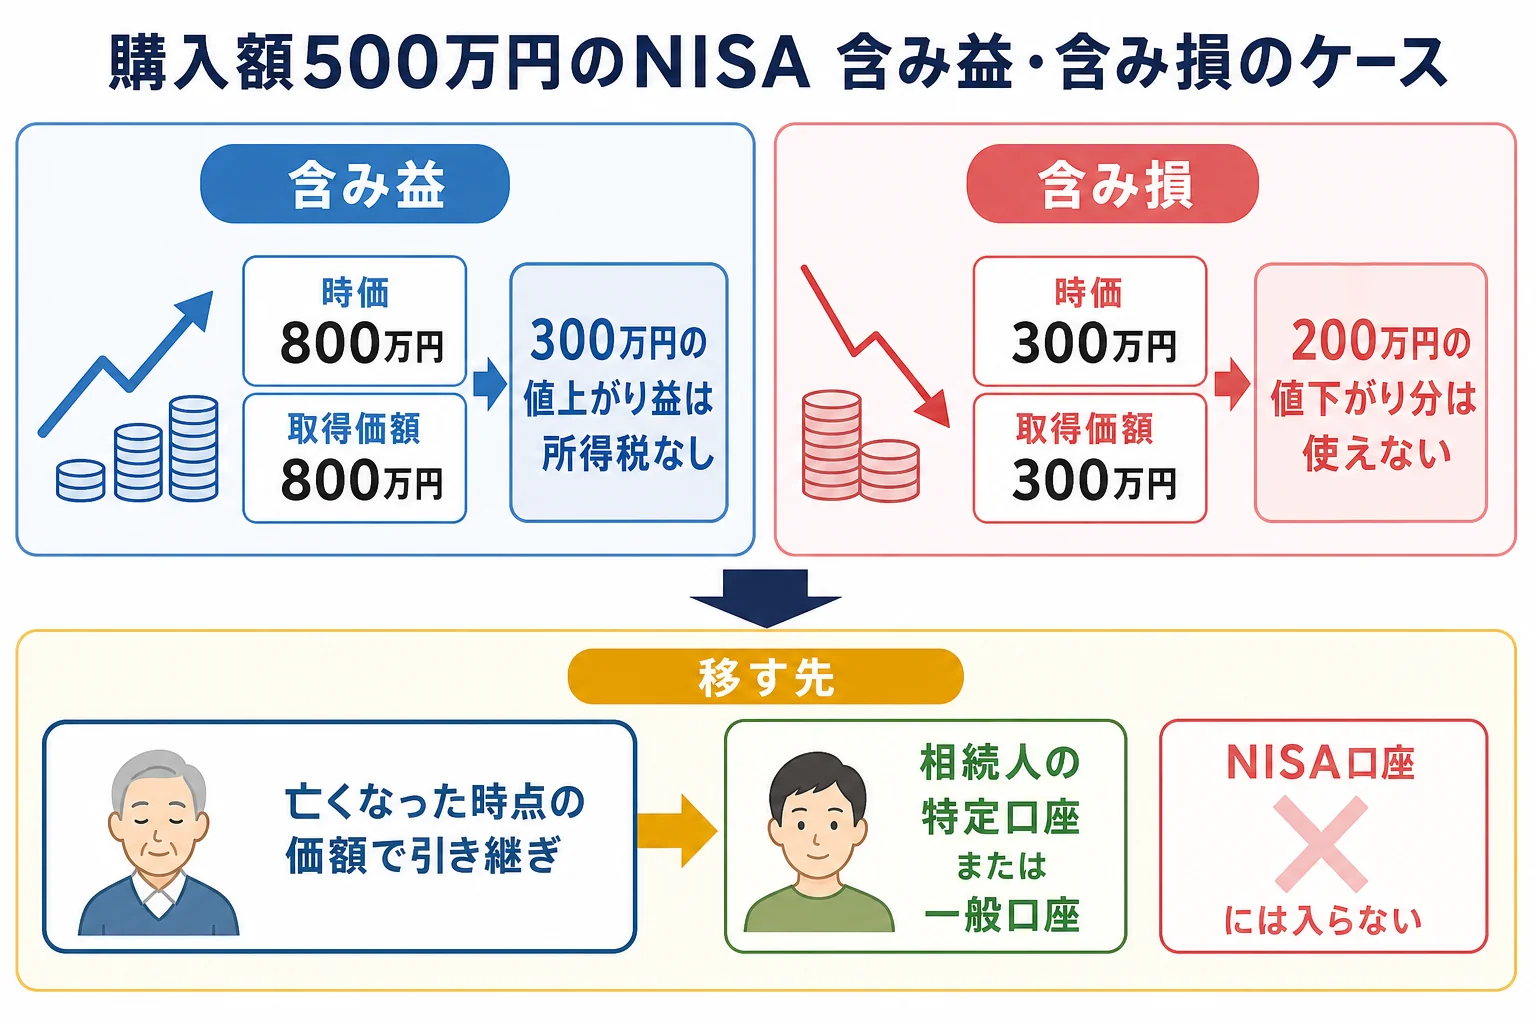
含み益のケースは、ありがたい形です。亡くなるまでに増えた300万円の部分は、所得税がかからないまま相続人に引き継がれます。
逆に、含み損のケースは少しもったいない形になります。NISAの中で出た損失は、もともとほかの利益と相殺できません。相続人の取得価額も300万円にリセットされるので、200万円の値下がり分はどこにも残りません。
「値下がりしているなら、戻るまで待ってから手続きしたい」
「待っても、取得価額は亡くなった時点の価額で決まるので、手続きは早めに進めよう」
相続後に売ったら、税金はいくら?
相続人の口座に移ったあとに売って利益が出たら、上場株式等の譲渡益として税金がかかります。税率は所得税15%・住民税5%に、復興特別所得税(所得税額の2.1%)を加えた合計20.315%です。
例えば、亡くなった時点の価額1,000万円で受け取った投資信託を、1,200万円で売ったケースです。利益は200万円なので、税金は200万円 × 20.315% = 40万6,300円になります。
もし1,000万円のまま売れば、利益はゼロなので税金もかかりません。NISAの非課税が「亡くなった時点までの値上がり」に効いているのが分かりますよね。
相続税はかかる?相続人の人数で計算してみる
NISAの中身は相続税の計算では普通の財産です。ほかの財産と合わせた合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると、相続税がかかります。
ここでは、よくある2つのケースで計算してみます。
ケース1:母と子2人が相続する場合
財産は、NISAの投資信託800万円、預貯金1,500万円、自宅の土地と家1,700万円で、合計4,000万円です。相続人は3人なので、基礎控除は4,800万円です。
合計4,000万円は基礎控除以下なので、相続税はかかりません。申告も不要です。
この場合にやることは、NISAを含む証券口座の相続手続きが中心です。相続税の申告書を出す必要はありません。
ただ、亡くなった年に、NISA以外の口座で株を売って利益が出ていた、などの所得があった場合は話が別です。亡くなった人の所得税の申告(準確定申告)が要ることがあり、期限は相続の開始を知った日の翌日から4か月以内です。
NISAの中の売却益や配当は非課税なので、準確定申告に含める必要はありません。
ケース2:子1人が相続する場合
母はすでに亡くなっていて、相続人は子1人。財産はNISAの投資信託1,000万円、預貯金3,000万円、自宅2,000万円で、合計6,000万円です。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(相続人1人) | 3,600万円 |
| 課税遺産総額 | 2,400万円 |
| 税率(3,000万円以下は15%・控除額50万円) | 2,400万円 × 15% − 50万円 |
| 相続税(子1人が全部を取得) | 310万円 |
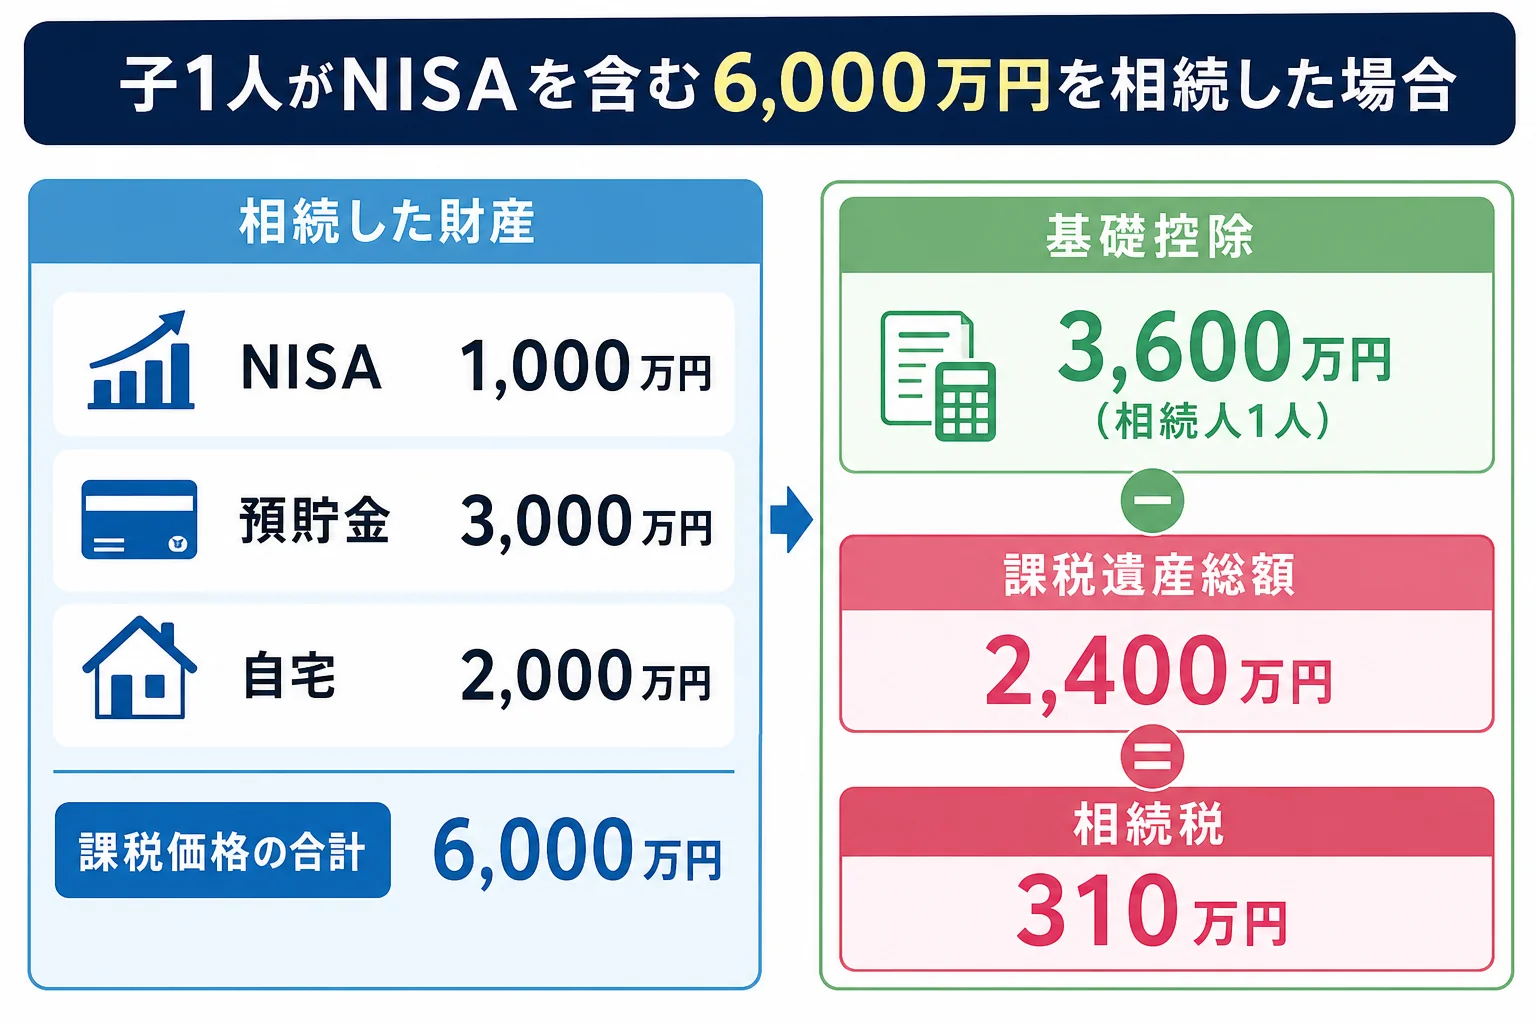
同じ6,000万円の財産でも、相続人が増えると結果が変わります。母と子2人の3人で相続する場合は、基礎控除が4,800万円になり、相続税の総額は120万円です。法定相続分どおりに分ければ、母の分は配偶者の税額軽減で0円、子は1人30万円になります。
『NISAの1,000万円をどう評価するの?』と迷いますよね。上場株式やETFは、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格で評価します。
投資信託は、金融機関に亡くなった日時点の残高証明書を出してもらい、その評価額をもとに計算するのが一般的です。
相続税の評価額(上場株式なら4つの価格のうち最も低いもの)と、相続人の取得価額(亡くなった時点の価額)は、別々に決まります。売却時の利益を計算する時は、取得価額のほうを使います。
相続税がかかりそう、ほかに不動産や生命保険もある、という場合は、計算をまとめて税理士に頼むと楽です。申告期限は亡くなったことを知った日の翌日から10か月以内なので、余裕をもって相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
母と子、誰がNISAの中身を受け取るといい?
配偶者が健在なら、『全部お母さんが受け取れば相続税は0円だよね』と考える方も多いですよね。たしかに、配偶者の税額軽減で、母の分の相続税は1億6,000万円か法定相続分までかかりません。
ただ、母が多く受け取るほど、次に母が亡くなった時(二次相続)の財産が増えます。父の財産9,000万円(NISAの投資信託1,500万円を含む)を、母と子2人で相続するケースで比べてみます。
| ケース | 1回目(父の相続)の相続税 | 2回目(母の相続)の相続税 | 合計 |
|---|---|---|---|
| 法定相続分どおり(母4,500万円・子各2,250万円) | 子各120万円で計240万円 | 母の4,500万円を子2人で相続して30万円 | 270万円 |
| 母が8割(母7,200万円・子各900万円) | 子各48万円で計96万円 | 母の7,200万円を子2人で相続して350万円 | 446万円 |
1回目だけを見ると、母が多く受け取るほうが税金は少なく見えます。でも、2回目まで合わせると逆転することがあるんです。
ここでは母自身の財産や、2回目までの値動き・生活費は考えていません。実際の分け方は、母の年齢や暮らしに必要なお金も含めて考えてみてください。
NISAの投資信託は値動きがあるので、二次相続までに増えることも減ることもあります。運用を続けたい子が受け取り、母は預貯金を多めに受け取る、という分け方を選ぶ家庭もあります。
相続税を払ったなら、売る時期にも注意
相続税を納めた人が、相続した投資信託や株を相続税の申告期限の翌日から3年以内に売ると、取得費加算の特例を使えることがあります。納めた相続税のうち、その財産に対応する分を取得費に足せるので、売った時の税金が軽くなります。
借金もある時、NISAだけ受け取れる?
『借金は引き継ぎたくないけど、NISAの投資信託はもらいたい』という相談もよくあります。でも、相続放棄は財産を選んで手放す仕組みではありません。
放棄すると、借金だけでなくNISAの中身も含めた財産すべてを受け取れなくなります。期限は、相続の開始を知った時から3か月以内で、家庭裁判所に申述します。
プラスとマイナスのどちらが多いか分からない時は、プラスの範囲で借金を引き継ぐ限定承認という方法もあります。こちらは相続人全員でそろって申述する必要があります。
「NISAの残高を確認する前に、解約して生活費に使ってもいい?」
「財産を使うと相続を認めたとみなされることがあるから、放棄も考えているなら手をつけないでおこう」
旧NISAやつみたてNISAでも同じ?
2023年までの一般NISA・つみたてNISAで買った分も、扱いは同じです。亡くなった時点の価額で相続人の課税口座に移り、それまでの値上がり益に所得税はかかりません。
NISAの相続手続きは、何をどの順番でする?
手続き自体は、普通の証券口座の相続とほぼ同じです。違うのは、NISA口座ごとに死亡届出書を出す点です。
相続人が多いと書類集めに思ったより時間がかかるので、亡くなって落ち着いたら早めに連絡を入れておくと安心です。
- NISA口座のある金融機関に、亡くなったことを連絡する
- 「非課税口座開設者死亡届出書」を提出する
- 亡くなった日時点の残高証明書を出してもらう
- 相続人どうしで、誰が受け取るか話し合う
- 相続人名義の口座(特定口座か一般口座)を用意し、移管の手続きをする
- 相続税がかかる場合は、10か月以内に申告する
死亡届出書は、亡くなったことを知った日以後、遅滞なく出すことになっています。年によってNISA口座を別の金融機関で開いていた場合は、そのすべての金融機関に出します。
『どこの証券会社を使っていたか分からない…』という時は、郵便物やメール、通帳の入出金の記録が手がかりになります。
移管先として、同じ金融機関に相続人名義の口座を作るよう案内されることが多いです。必要書類は金融機関ごとに違うので、最初の連絡で一覧をもらっておきましょう。
- 亡くなった人の出生から死亡までの戸籍謄本
- 相続人全員の戸籍謄本と印鑑証明書
- 遺産分割協議書、または遺言書
- 金融機関所定の相続手続きの依頼書
戸籍の束の代わりに、法務局で無料で作れる「法定相続情報一覧図の写し」を使える金融機関もあります。銀行や不動産の手続きもあるなら、先に作っておくと何度も戸籍を集めずに済みます。
株や不動産もある時は?
NISA口座とは別に、普通の証券口座で株を持っていた親も多いですよね。課税口座の株は、NISAと違って亡くなった人の取得価額をそのまま引き継ぎます。手続きの違いは親の株を相続した時の証券口座の手続きで見てみてください。
自宅や土地もある場合は、相続登記や小規模宅地等の特例も関わってきます。不動産を相続した時にやることもあわせて確認しておきましょう。
相続人が多い、財産の種類が多い、期限まで時間がないといったケースは、評価から申告まで税理士にまとめて任せると手間が大きく減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親のNISAを、自分のNISA口座にそのまま移せますか?
移せません。親のNISA口座の中身は、相続人の特定口座か一般口座に移ります。相続人自身のNISAの枠は、相続とは別に使えます。
NISAの中身に相続税はかかりますか?
かかります。NISAの非課税は運用益の所得税の話です。中身は相続財産として、ほかの財産と合わせて相続税を計算します。
死亡届出書を出さないとどうなりますか?
相続人は、亡くなったことを知った日以後、遅滞なく届出書を出すことになっています。出さないと移管の手続きが進まないので、早めに金融機関に連絡してみてください。
含み損のあるNISAを相続したら、損失を使えますか?
使えません。NISAの中の損失は、もともとほかの利益と相殺できません。相続人の取得価額は亡くなった時点の価額になります。
相続人が何人もいる時、NISAの中身は分けられますか?
投資信託や株は、口数や株数で分けて、それぞれの相続人の口座に移すことができます。分け方は遺産分割協議で決めます。
まとめ
- 親のNISA口座の中身は、相続人のNISAではなく特定口座か一般口座に移る
- 亡くなるまでの値上がり益に所得税はかからず、相続人は亡くなった時点の価額で取得したものとして引き継ぐ
- 含み損は相続人に引き継がれず、使えなくなる
- NISAの中身も相続税の計算に入る。子1人・財産6,000万円なら相続税は310万円
- 金融機関には「非課税口座開設者死亡届出書」を遅滞なく出す