当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
一人暮らしの父が亡くなり、実家の土地を相続することになった。自分は実家を出て賃貸に住んでいる。『同居していないと、自宅の特例は使えないの?』と不安に感じている方も多いはずです。
結論から言うと、持ち家のない別居の子なら「家なき子特例」で、実家の土地の評価を80%下げられる場合があります。この記事では、子の住まい別に使えるかを判定し、税額の差を計算します。
賃貸暮らしの子が実家を相続したら、税金はいくら変わる?
母はすでに亡くなり、一人暮らしの父の遺産(自宅の土地200㎡・評価5,000万円、預金3,000万円)を、賃貸に住む子1人が相続するケース。家なき子特例が使えれば土地の評価は1,000万円に下がり、相続税は680万円から40万円になります。
家なき子特例は、小規模宅地等の特例のうち、別居の親族が自宅の土地を取得した時の使い方です。正式な制度名ではなく、通称なんです。
亡くなった人の自宅の土地は、330㎡までの部分の評価が80%減額されます。今回の土地は200㎡なので、全体が対象です。
| 計算の段階 | 特例を使わない | 家なき子特例を使う |
|---|---|---|
| 土地の評価 | 5,000万円 | 1,000万円 |
| 課税価格の合計 | 8,000万円 | 4,000万円 |
| 基礎控除(相続人1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 4,400万円 | 400万円 |
| 相続税 | 680万円 | 40万円 |
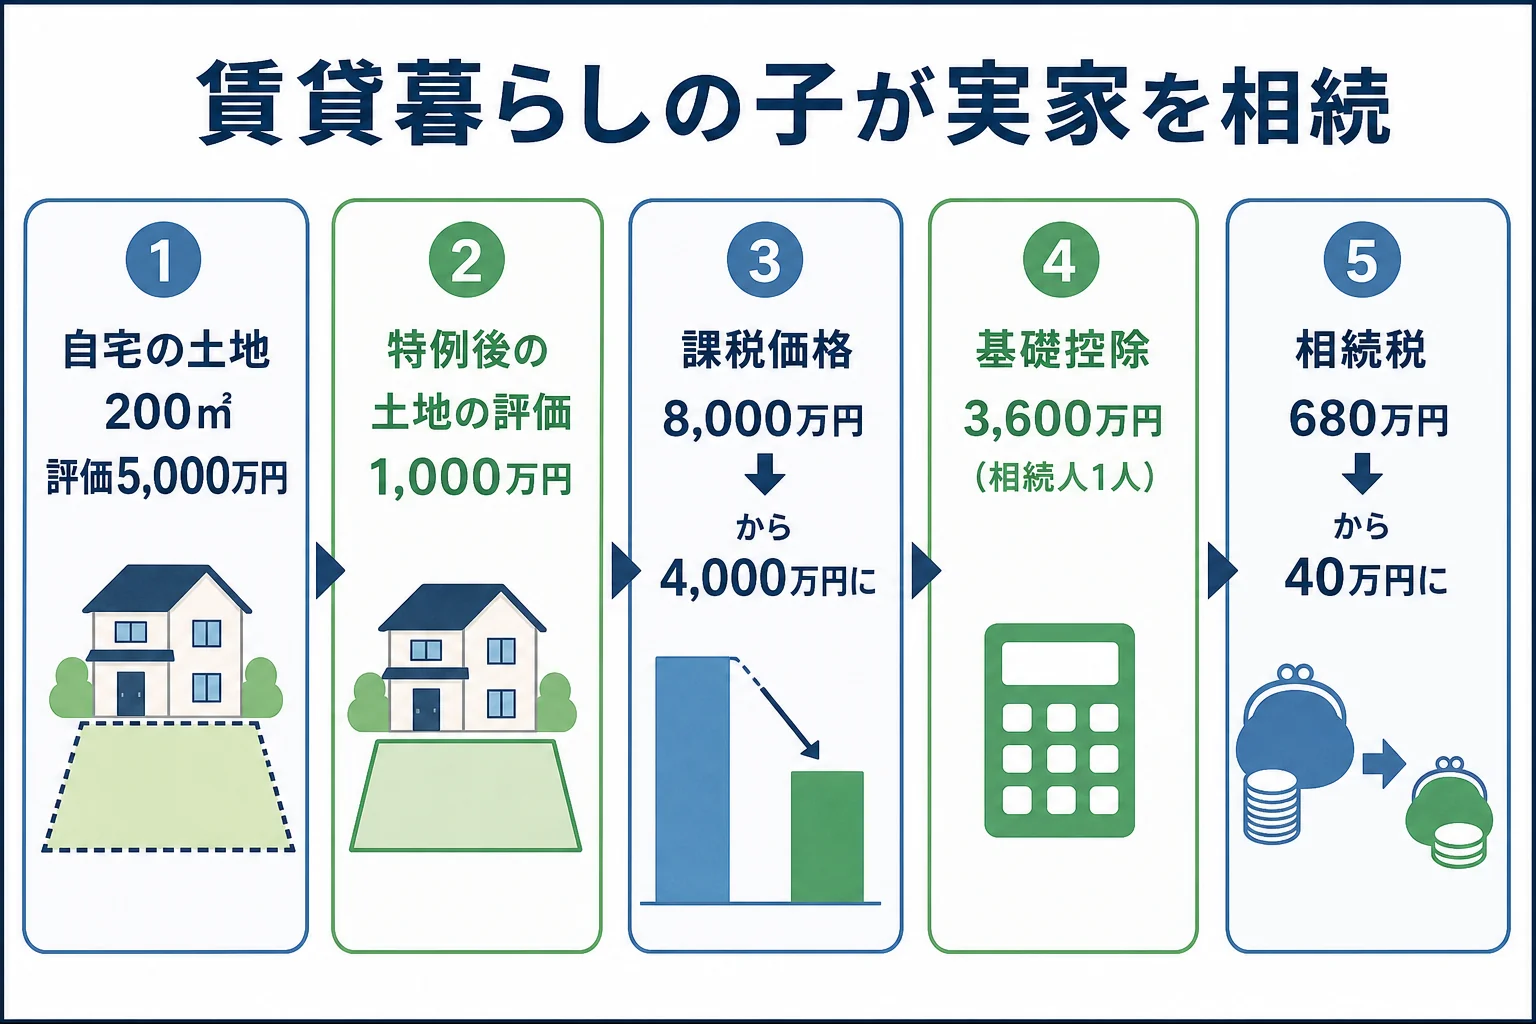
差は640万円です。使えるかどうかで、これだけ変わるんですね。
子の住まい別に、使える・使えないを判定すると?
『賃貸なら誰でも使えるの?』と思いますよね。実は、要件はかなり細かく決まっています。国税庁が示す要件は次のとおりです。
- 亡くなった人に配偶者がいない
- 亡くなる直前に、亡くなった人の自宅に住んでいた相続人がいない
- 亡くなる前3年以内に、自分・自分の配偶者・3親等内の親族・特別の関係がある法人が持つ家に住んだことがない
- 亡くなった時に住んでいる家を、過去に持っていたことがない
- その土地を、亡くなった時から申告期限まで持ち続ける
- 日本国籍があり、国外に住む非居住制限納税義務者に当たらない
この要件に、よくある住まいの例を当てはめてみます。
| 子の住まい・状況 | 判定 | 理由・注意 |
|---|---|---|
| 5年以上、賃貸マンションに住んでいる | 使える可能性あり | 他の要件も満たすか確認 |
| 自分名義のマンションに住んでいる | 使えない | 自分の持ち家に住んでいる |
| 妻(夫)名義の家に住んでいる | 使えない | 配偶者の持ち家に住んでいる |
| 義理の親の持ち家に同居している | 使えない | 3親等内の親族の家にあたる |
| 2年前に持ち家を売って賃貸に移った | 使えない | 3年以内に自分の家に住んでいた |
| 父は亡くなったが母が健在 | 子は使えない | 配偶者がいる場合は対象外 |
| 実家で兄が父と同居していた | 別居の子は使えない | 同居の相続人がいる |
「僕は社会人になってからずっと賃貸だから大丈夫だよね」
「ただ、3年以内に奥さん名義の家に住んでいなかったかも確認しないとね」
最後の2つのケースでは、別居の子は使えません。ただ、健在の母が相続すれば配偶者の要件で、同居の兄が住み続ければ同居親族の要件で、それぞれ特例を使える道があります。誰が土地を取得するかで結果が変わるんです。
同居の場合の計算は同居・別居で比べた小規模特例の計算例で確認できます。
申告期限まで持ち続ける、とはどういうこと?
家なき子特例では、相続した土地を、亡くなった時から相続税の申告期限まで持ち続けることが要件です。申告期限は、亡くなった日の翌日から10か月以内です。
例えば、実家を早く売りたいからと、申告前に売買契約をして引き渡してしまうと、特例が使えなくなることがあります。売るなら申告期限を過ぎてからにする、と覚えておきましょう。
小規模宅地等の特例で相続税が0円になる場合でも、申告書を出さないと特例は使えません。今回のケースで、もし預金が少なく特例後の課税価格が基礎控除以下になったとしても、申告は必要です。
相続した家を売る時の所得税の特例(空き家の3,000万円特別控除)とは別の制度なので、両方を使えるかは家の建築時期なども含めて確認が必要です。
判断に迷いやすいのはどんな時?
家なき子特例は、過去3年間の住まいを細かく振り返る必要があります。転勤で社宅に住んでいた、親族の家に一時的に住んでいた、という場合は判断が分かれやすいところです。
『自分のケースが当てはまるか、はっきりしない』という方も多いですよね。要件を満たすかどうかは、住民票や賃貸契約書などで説明できるようにしておくのが基本です。
家なき子特例を使えるかで数百万円単位の差が出るケースや、過去の住まいが複数あって判断に迷う場合は、相続税に詳しい税理士に要件を確認してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
基礎控除の金額は相続人の人数別の早見表で確認できます。
よくある質問
家なき子特例は、相続人でない孫でも使えますか?
家なき子特例の対象は「親族」なので、遺言で土地を取得した孫が要件を満たせば対象になり得ます。ただし孫が財産を取得すると相続税は2割加算になるので、全体の税額で比べてみてください。
賃貸に住んでいますが、3年より前に持ち家がありました。使えますか?
3年以内でなければ、過去に持ち家があったこと自体は要件に当たりません。ただし、今住んでいる家を過去に持っていたことがあると使えません。
実家を相続した後、すぐに売っても特例は使えますか?
申告期限までに売ると、土地を持ち続ける要件を満たさず使えなくなります。売るのは申告期限の後にしましょう。
まとめ
- 持ち家のない別居の子は、家なき子特例で実家の土地の評価を80%下げられる場合がある
- 土地200㎡・評価5,000万円、預金3,000万円のケースでは、相続税が680万円から40万円に
- 自分や配偶者の持ち家、3年以内の持ち家暮らし、母が健在、同居の兄がいる場合は使えない
- 土地は申告期限まで持ち続け、0円でも申告が必要